

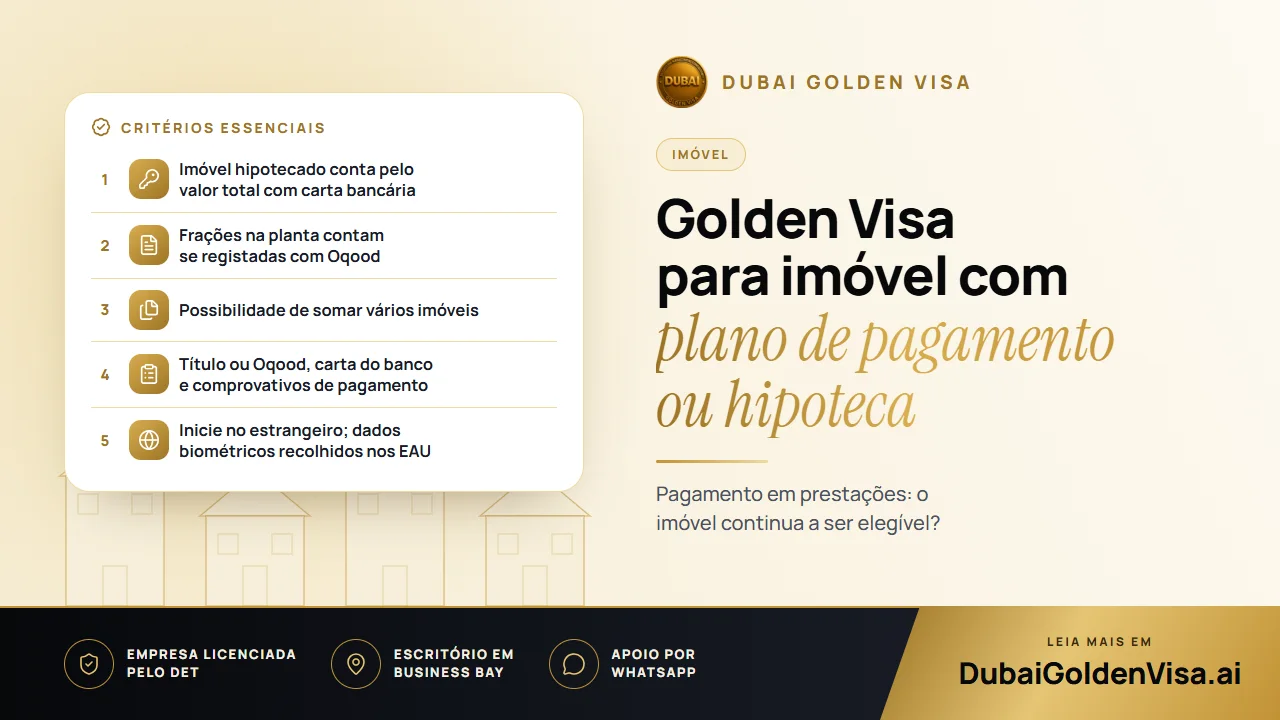
Poucos compradores pagam uma habitação numa única transferência. As hipotecas e os planos de pagamento das promotoras são a forma como a maioria dos imóveis no Dubai é adquirida, e é natural perguntar-se se isso impede a obtenção de um Golden Visa. Em suma, não impede, desde que o imóvel esteja devidamente registado e o senhor/a senhora apresente a documentação correta.
Este guia explica as duas principais formas de pagamento faseado, o que as autoridades exigem em cada uma delas e como preparar o seu processo.
01Imóvel hipotecado
Se a sua habitação for financiada por um banco dos EAU, continua a ser elegível para o limiar de AED 2 milhões. O valor que conta é o montante total registado ou avaliado do imóvel, e não apenas a parte já amortizada. As autoridades exigem a confirmação do banco de que não se opõe ao seu pedido de residência.
Essa carta de não oposição deve identificar o imóvel, indicar o seu valor e apresentar o saldo em dívida. Solicite-a ao seu banco com antecedência, pois pode demorar alguns dias a ser emitida.
02Planos de pagamento de promotoras e imóveis na planta
Comprar a uma promotora com um plano de pagamento faseado é comum, sobretudo nas comunidades mais recentes. Uma fração na planta pode fundamentar um Golden Visa desde que esteja registada com um Oqood e a promotora seja aprovada pelas autoridades locais. O montante pago até à data não altera este facto, embora verifiquemos sempre como a promotora documenta os seus pagamentos.
Não é possível recorrer apenas a um formulário de reserva ou a um contrato de promessa de compra e venda. Enquanto a fração não estiver registada, não é reconhecida pelo sistema de vistos.
Dica
Reservado não significa registado
Antes de assinar um plano de pagamento para efeitos de visto, pergunte à promotora quando será emitido o Oqood e confirme se a mesma está aprovada. Se o registo atrasar, o seu pedido de visto também atrasará.
03Combinar vários imóveis
Se um único imóvel não atingir AED 2 milhões, é possível somar vários. Cada um deve estar registado em seu nome e o valor combinado tem de cumprir o limiar exigido. Carteiras mistas, como uma fração pronta com hipoteca e uma fração na planta com plano de pagamento, são perfeitamente viáveis desde que cada uma tenha a respetiva documentação em ordem.
04Documentos a reunir
- Passaporte e fotografia recente.
- Título de propriedade (title deed), ou Oqood para imóveis na planta.
- Carta de não oposição do banco para qualquer imóvel hipotecado.
- Comprovativos de pagamento ou extratos da promotora que demonstrem os montantes pagos.
- Avaliação atualizada, caso o título de propriedade apresente um valor antigo e inferior.
- Emirates ID e visto atual, caso já resida nos EAU.
- Seguro de saúde válido nos EAU.
05As etapas do pedido
- 1
Verificação do seu imóvel
Comparamos o valor, o registo e a quota-parte de propriedade com as normas em vigor.
- 2
Reunião das cartas e declarações
Solicitamos a carta bancária ou o extrato da promotora e, se necessário, uma avaliação imobiliária.
- 3
Submissão do pedido
O processo é enviado à autoridade de imigração do seu emirado. Se estiver no estrangeiro, uma autorização de entrada permite a sua chegada para concluir os trâmites.
- 4
Exame médico e dados biométricos
Após a aprovação inicial, realiza o exame médico de aptidão e a recolha de dados biométricos para o Emirates ID, sendo o visto emitido de seguida.
Assim que a documentação estiver completa, os processos imobiliários costumam demorar entre cinco e sete dias úteis. As taxas governamentais para o requerente principal rondam os AED 9 459, acrescendo cerca de AED 2 710 por cada membro da família, além dos respetivos custos do Emirates ID.
06Práticas recomendadas
- Mantenha os recibos e os comprovativos de pagamento organizados numa única pasta.
- Evite registos com valores abaixo do real; o valor registado deve ser suficiente para sustentar o visto.
- Submeta o pedido assim que reunir os documentos, sem adiar.
- Consulte-nos antes de qualquer venda ou reestruturação, uma vez que o visto depende da titularidade do imóvel.
Se está neste momento a escolher um plano de pagamento ou uma hipoteca, envie-nos uma mensagem por WhatsApp antes de assinar. Faremos uma análise gratuita sobre a sua conformidade com as regras do Golden Visa.
Perguntas sobre este tema
Um imóvel hipotecado é contabilizado pelo valor total com a carta do banco, e as frações registadas na planta são consideradas independentemente do montante já pago. Analisamos sempre o seu histórico de pagamentos antes de submeter o processo.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



