Um visto de residência por investimento imobiliário de dois anos é um ponto de partida confortável. Contudo, passado algum tempo, muitos proprietários pretendem a versão mais longa: dez anos, sem a regra de ausência máxima de seis meses e com uma única renovação a cada década. O caminho entre os dois consiste num novo pedido de Golden Visa, sustentado por AED 2 milhões em património imobiliário elegível.
A questão mais complexa não é a burocracia. É saber como elevar o seu património a esse valor com sensatez. Apresentamos aqui as opções realistas e o que cada uma implica.
01Trata-se de um novo pedido, não de uma extensão
Nada no seu visto existente é alterado. O Golden Visa é um processo autónomo e, quando for aprovado, a sua autorização de dois anos é cancelada no âmbito do próprio processo. Isto significa que os prazos são flexíveis: pode candidatar-se no próprio dia em que cumprir os requisitos, mesmo que ainda reste um ano ou mais no visto antigo.
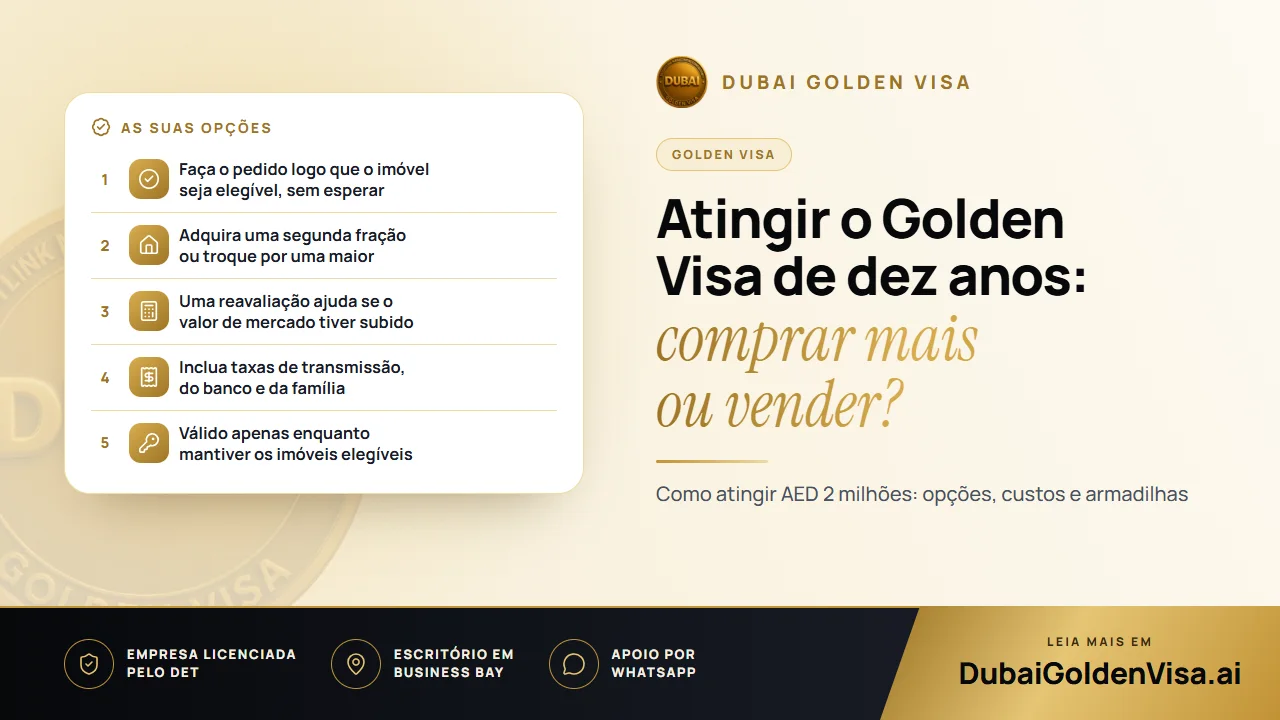
02Duas formas de atingir AED 2 milhões
A primeira consiste em adquirir imóveis adicionais. As frações registadas em seu nome são somadas, pelo que um segundo apartamento pode ser suficiente para atingir o valor sem mexer no primeiro. Regra geral, é a via com menor encargo em taxas, dado que mantém o que já possui.
A segunda é vender a habitação inicial e reinvestir o produto da venda, com fundos adicionais, numa única aquisição de maior valor. Funciona igualmente bem, mas implica um ciclo completo de compra e venda, com custos de transmissão de ambos os lados.
Se comprou há algum tempo e o imóvel valorizou, solicite informações sobre uma avaliação atual junto do Dubai Land Department antes de adquirir o que quer que seja. Poderá descobrir que está mais próximo do patamar do que imaginava.
A opção mais indicada dependerá da sua liquidez, do seu perfil de risco e da forma como encara a sua habitação atual. Alguns proprietários preferem conservar o apartamento que adoram e acrescentar um investimento menor. Outros preferem concentrar-se num único ativo de maior peso em vez de vários. Qualquer das vias é aceite, desde que o montante total registado atinja AED 2 milhões no dia do pedido.
03Condições aplicáveis a ambas as vias
- O imóvel tem de estar registado em seu nome, numa área onde a propriedade por estrangeiros seja permitida.
- Um imóvel hipotecado pode ser contabilizado pelo seu valor total, mediante apresentação de uma carta de não oposição do banco.
- Uma fração na planta de um promotor aprovado é contabilizada através do respetivo Oqood.
- As frações em copropriedade são contabilizadas de acordo com a sua quota-parte, existindo maior flexibilidade para cônjuges.
- Precisa de um seguro de saúde válido nos EAU para si e para qualquer membro da família que venha a patrocinar.
Dica
Confirme o valor total antes de assumir compromissos
Se estiver a conjugar várias frações ou a recorrer a crédito à habitação, confirme previamente os valores. As divergências de avaliação estão entre as causas mais frequentes de estagnação de processos, sendo mais prudente e económico dissipar dúvidas antes de avançar para a compra.
04Como se processa a candidatura
- 1
Confirme o seu valor de elegibilidade
Reúna as escrituras ou registos Oqood de cada um dos imóveis a contabilizar.
- 2
Prepare os documentos
Passaporte, título de propriedade (title deed), fotografia, Emirates ID e cópia da sua autorização de residência atual.
- 3
Apresente o pedido nos EAU
O pedido é submetido presencialmente no país e não à distância a partir do estrangeiro; planeie a sua viagem em função disso.
- 4
Pague as taxas
Para o requerente principal pela via do investimento imobiliário, estas ascendem a cerca de AED 9.459.
- 5
Exame médico e dados biométricos
Ambos são realizados no decorrer do processo, seguindo-se a emissão do seu novo Emirates ID.
Assim que a documentação estiver completa, os processos com base em património imobiliário são normalmente decididos no prazo de 5 a 7 dias úteis.
05Custos para além do visto
- A taxa de transmissão de 4% do departamento predial na compra de outra fração, acrescida das taxas de registo e de curadoria (trustee)
- Comissão da imobiliária, habitualmente cerca de 2% acrescida de IVA
- Despesa bancária pela emissão da carta de não oposição, caso o imóvel esteja hipotecado
- Custos familiares, cerca de AED 2.710 acrescidos de AED 1.180 para o Emirates ID por pessoa, com exame médico para adultos
06Manter o visto após a emissão
O Golden Visa obtido pela via imobiliária mantém-se válido apenas enquanto o titular conservar património imobiliário elegível. Se o total descer abaixo de AED 2 milhões por motivo de venda, transmissão parcial ou inclusão de um novo coproprietário, arrisca-se a perder a elegibilidade. É possível substituir uma fração por outra ou agregar várias frações menores numa maior, desde que o património permaneça no limiar mínimo ou acima dele.
Arrendar o seu imóvel não altera o seu estatuto, visto que a elegibilidade depende do valor registado e não de quem nele reside. Se o imóvel estiver hipotecado, consulte primeiro as condições de arrendamento estipuladas pelo banco.
Está a pensar dar o próximo passo a partir do seu visto atual? Envie-nos uma mensagem pelo WhatsApp e analisaremos os seus imóveis gratuitamente, recomendando-lhe a via mais económica para alcançar o seu objetivo.
Perguntas sobre este tema
Não. Pode candidatar-se assim que o seu património imobiliário cumprir os requisitos. A nova autorização substitui a anterior logo que seja aprovada.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.