

Durante anos, comprar no Dubai significava deter tijolos enquanto o seu direito de permanecer no país pertencia a outra pessoa. Um emprego podia terminar, uma empresa podia fechar e um imóvel em perfeitas condições ficava situado num país onde o senhor/a senhora já não podia residir.
Um Golden Visa altera a relação entre o proprietário e a habitação. Este guia analisa o que se transforma, o que se mantém inalterado e o que deve verificar em primeiro lugar.
01O essencial reunido num só local
O Golden Visa imobiliário concede dez anos de residência renovável a um proprietário que detenha AED 2 milhões ou mais em bens imóveis elegíveis. Pode tratar-se de uma habitação ou de várias, registadas em seu nome próprio. Um imóvel hipotecado pode ser contabilizado pelo seu valor total mediante a apresentação de uma carta de não objeção do banco.
Não basta deter a propriedade de um bem. As autoridades verificam o valor reconhecido pelo departamento predial e a forma como o imóvel está registado, pelo que os documentos são tão importantes quanto a compra em si.
02O que realmente muda para o proprietário
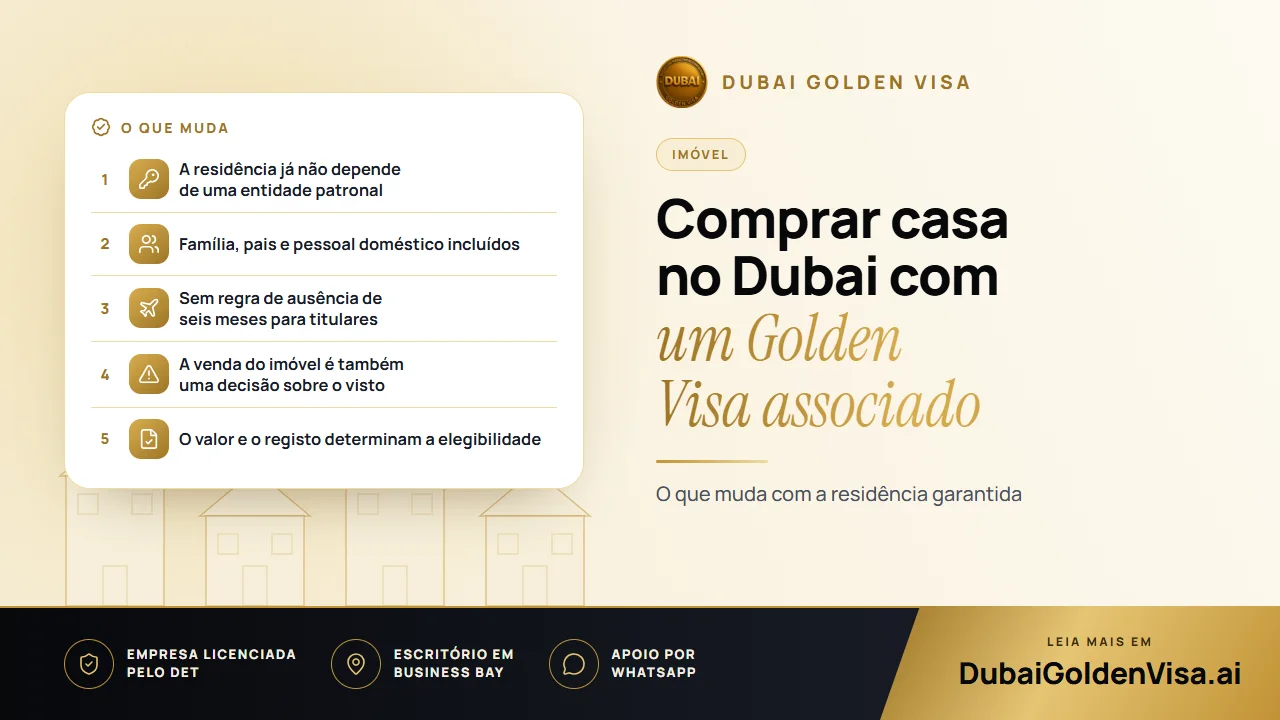
- Segurança na residência: sem entidade empregadora ou patrocinador, pelo que uma mudança na carreira não afeta o seu estatuto
- Estabilidade familiar: o cônjuge, os filhos e, em muitos casos, os pais podem ser incluídos
- Liberdade para viajar: sem a regra de ausência de seis meses que anula um visto de residência padrão
- Posição financeira: os bancos consideram-no um residente de longa duração, o que pode facilitar a abertura de contas e a obtenção de hipotecas
- Planeamento: dez anos permitem-lhe planear escolas, reforma e sucessão sem a pressão do relógio de um visto de curta duração
A cobertura familiar é frequentemente o fator decisivo. Os filhos rapazes podem permanecer sem limite de idade e as filhas solteiras com qualquer idade, o que os vistos padrão não permitem. O pessoal doméstico pode ser incluído sem os habituais limites máximos.
Dica
Os bancos têm uma postura mais favorável, mas a decisão final é deles
Uma residência de longa duração habitualmente transmite mais confiança a um banco, mas cada instituição estabelece as suas próprias regras. Um Golden Visa não garante a abertura de conta, a concessão de uma hipoteca ou um refinanciamento.
03O que não muda
Nem todas as compras são automaticamente elegíveis. Uma fração na planta requer um promotor imobiliário aprovado e um registo Oqood. Os terrenos são tratados com maior rigor do que um apartamento ou moradia concluídos, e a sua elegibilidade depende do zonamento e da forma de registo. Uma aquisição feita através de uma empresa difere de uma feita em seu nome próprio, pelo que deve estruturá-la antes de comprar.
Uma avaliação informal ou o preço de promoção comercial de um promotor não têm qualquer validade legal. Se o seu título de propriedade (title deed) indicar um valor antigo e inferior, uma avaliação atual efetuada por uma entidade reconhecida pelo departamento predial poderá substituí-lo. Se o valor descer abaixo de AED 2 milhões no momento da renovação, isso poderá gerar entraves, pelo que deve acompanhar atentamente a sua evolução.
04Vender, arrendar e habitar o imóvel
Arrendar o seu imóvel não prejudica o seu visto, e mantê-lo desocupado também não. O senhor/a senhora também não é obrigado/a a habitar nele. O que é verdadeiramente relevante é a venda: se o imóvel for aquele que sustenta o seu visto, vendê-lo pode pôr termo à sua residência, a menos que disponha de uma substituição imediata. Planeie a ordem de compra e venda antes de assinar qualquer contrato.
A copropriedade exige atenção redobrada. Regra geral, cada proprietário necessita de ter uma quota registada de valor igual ou superior a AED 2 milhões para ser elegível a título individual; por conseguinte, um imóvel em copropriedade não concede automaticamente o visto a todos os coproprietários.
05Planear a compra a pensar no visto
- 1
Defina quem será o titular do visto
Escolha o nome da pessoa que constará do título e a forma como o coproprietário ou cônjuge será abrangido.
- 2
Verifique a elegibilidade da fração
Confirme se se encontra registada e, no caso de estar na planta, se pertence a um promotor imobiliário aprovado.
- 3
Confirme o valor
Assegure-se de que o montante reconhecido pelas autoridades ultrapassa os AED 2 milhões.
- 4
Prepare a carta do banco
Se recorrer a financiamento bancário, solicite com antecedência ao credor a carta de não objeção.
- 5
Apresente o pedido após a conclusão do registo
Submeta o processo assim que tiver o título de propriedade (title deed) ou o Oqood e, de seguida, realize o exame médico de aptidão e emita o Emirates ID.
Está a ponderar comprar um imóvel a pensar na residência? Contacte-nos por WhatsApp para uma verificação gratuita do imóvel e da modalidade de detenção prevista, antes de pagar qualquer sinal.
Perguntas sobre este tema
Sim. Arrendar o imóvel não afeta a sua elegibilidade, tal como também não afeta habitar nele ou mantê-lo desocupado.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



