Um Golden Visa confere dez anos de residência sem necessidade de uma entidade patronal ou de um patrocinador local, pelo que é fácil presumir que as habituais letras miudinhas já não se aplicam a si. O seguro de saúde é o requisito que mais surpreende. Ser o seu próprio patrocinador não o isenta desta obrigação, e nenhum nível de património ou investimento altera essa realidade.
A lógica é puramente prática. Os EAU pretendem que todos os residentes possam consultar um médico ou ser internados num hospital sem sobressaltos financeiros com a fatura. Este guia explica o que é exigido, quem normalmente paga e como escolher um plano adequado para si e para a sua família.
01O que a regra exige
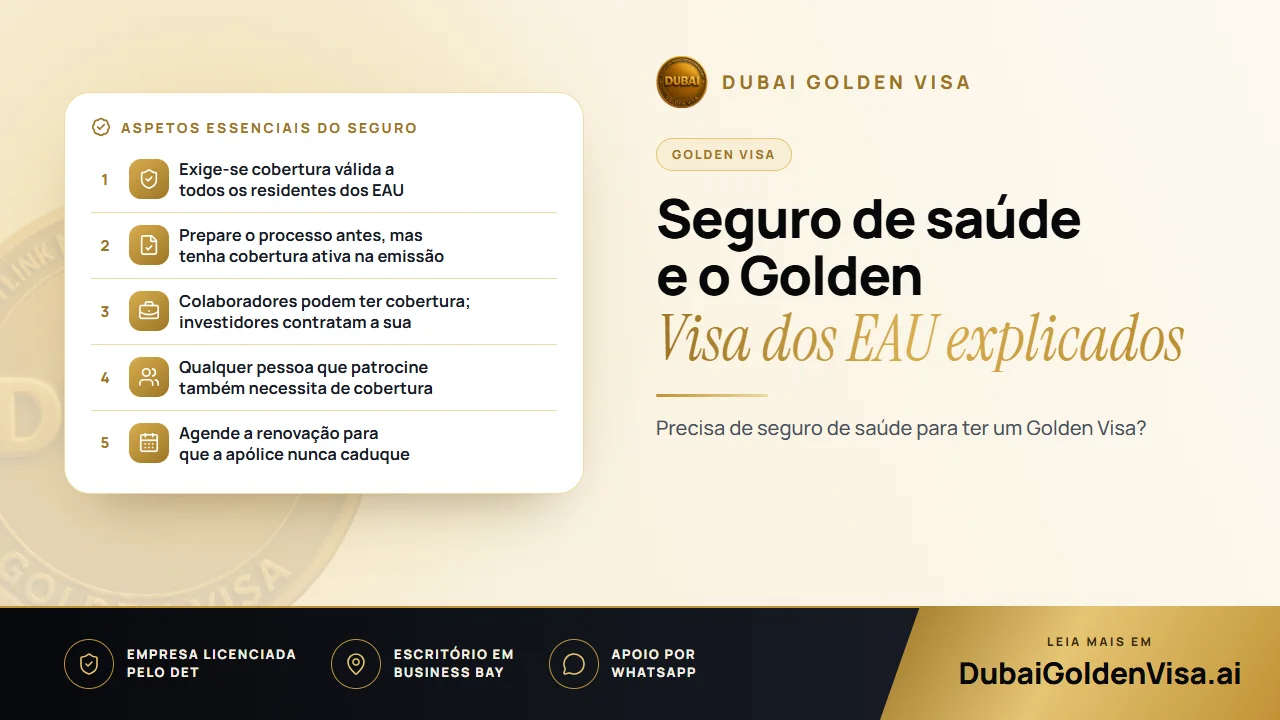
No Dubai, os residentes são obrigados a ter pelo menos um plano de saúde básico, frequentemente designado por Essential Benefits Plan. Em Abu Dhabi, a cobertura está associada à tramitação e renovação do visto. Outros emirados aplicam as suas próprias versões, mas a orientação é a mesma: se reside no país, deve ter seguro.
Isto aplica-se desde o primeiro dia da sua residência e enquanto a mantiver. O titular de um Golden Visa que deixe caducar a sua cobertura fica exatamente na mesma situação de quem tem um visto normal; por isso, encare a apólice como parte integrante do visto e não como uma formalidade à parte.
02Pode dar início ao processo antes de ter uma apólice?
Na maioria dos casos, sim. As etapas iniciais, como a verificação da elegibilidade, a reunião da documentação do imóvel ou o agendamento de consultas, nem sempre dependem de um certificado de seguro. Contudo, antes de o visto ser concluído, as autoridades exigem a confirmação de que possui cobertura. Sem ela, o processo pode estagnar ou ser devolvido.
O nosso conselho é simples: escolha um plano enquanto o restante processo é preparado, para que a apólice nunca seja o motivo de uma espera. Se já reside nos EAU, certifique-se de que a sua apólice atual continuará válida quando o novo visto for emitido.
03Quem paga a cobertura?
- Trabalhadores por conta de outrem: a entidade patronal pode fornecer um plano. Verifique o que este inclui, pois muitas empresas asseguram apenas o colaborador.
- Investidores e proprietários de empresas: contratam e pagam a sua própria apólice, bem como a da sua família.
- Proprietários de imóveis e reformados: aplica-se o mesmo princípio. Sem entidade patronal não há plano de grupo, pelo que a contratação é individual.
- Trabalhadores independentes e trabalhadores remotos: são responsáveis pela sua própria cobertura desde o início.
Dica
Verifique os seus dependentes em separado
Qualquer pessoa associada ao seu Golden Visa, desde o cônjuge e filhos até aos pais ou empregados domésticos, necessita de uma cobertura válida própria. Se depende do plano de uma empresa, confirme por escrito com os recursos humanos se os dependentes estão incluídos antes de o assumir como garantido.
04Escolher o nível de plano adequado
Qualquer plano que cumpra os requisitos mínimos do seu emirado deve ser aceite para efeitos do visto. Saber se é o plano certo para si é outra questão, que depende da sua idade, do seu estado de saúde e de quem pretende cobrir.
- Os planos básicos cobrem consultas, internamentos hospitalares e urgências a um nível limitado. Custam menos, mas têm limites mais apertados.
- Os planos abrangentes acrescentam consultas de especialidade, exames de diagnóstico e tratamentos mais alargados, sendo os mais indicados para a maioria das famílias.
- Os planos familiares agregam cônjuge e filhos numa única apólice, o que pode facilitar a gestão e as renovações.
- As opções reforçadas podem incluir estomatologia, maternidade ou doenças graves, pelo que deve comparar estas coberturas se forem relevantes para si.
05Como obter a sua apólice
- 1
Compare planos
Analise a rede de hospitais, os limites, as exclusões e os períodos de carência, e não apenas o preço.
- 2
Confirme se cumpre os mínimos do seu emirado
Uma apólice comercializada para um emirado pode não satisfazer as regras de outro, por isso confirme onde irá residir.
- 3
Subscreva e pague o prémio
Guarde as condições da apólice e o certificado da seguradora, pois irá precisar deles para o seu processo.
- 4
Apresente os dados com o seu pedido
As informações do seu seguro são submetidas juntamente com os restantes documentos.
- 5
Renove atempadamente
A maioria das apólices tem a duração de um ano. Crie um lembrete com um mês de antecedência para evitar qualquer período desprotegido.
06E se a cobertura caducar?
Uma interrupção na cobertura pode atrasar uma renovação, causar complicações junto dos serviços de imigração ou de saúde e deixá-lo com despesas médicas a seu cargo se necessitar de cuidados. É um problema simples de evitar. Se alguma vez mudar de seguradora, certifique-se de que a nova apólice se inicia no dia em que a anterior termina e guarde o novo certificado.
A mudança de seguradora é permitida a qualquer momento, desde que o novo plano continue a satisfazer as exigências dos EAU para os residentes. Não há necessidade de permanecer na seguradora escolhida inicialmente.
Se não tiver a certeza de que a sua apólice atual será aceite para o Golden Visa, envie-nos uma mensagem pelo WhatsApp para uma verificação gratuita. Explicaremos com toda a clareza o que tem, o que falta e como corrigir a situação antes de avançar com o pedido.
Perguntas sobre este tema
Pode ser, se lhe garantir efetivamente a cobertura no nível exigido pelo seu emirado. Muitas entidades patronais não cobrem os membros da família, pelo que os seus dependentes podem precisar de uma apólice própria.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.