A via imobiliária é a forma mais conhecida de obter um Golden Visa, mas não é a única. Alguns investidores não pretendem adquirir edifícios. Preferem manter o seu capital em produtos financeiros, conservar a opção de ajustar a sua carteira e, ainda assim, garantir uma residência de dez anos. Para este perfil, a via de fundos e depósitos bancários merece uma análise atenta.
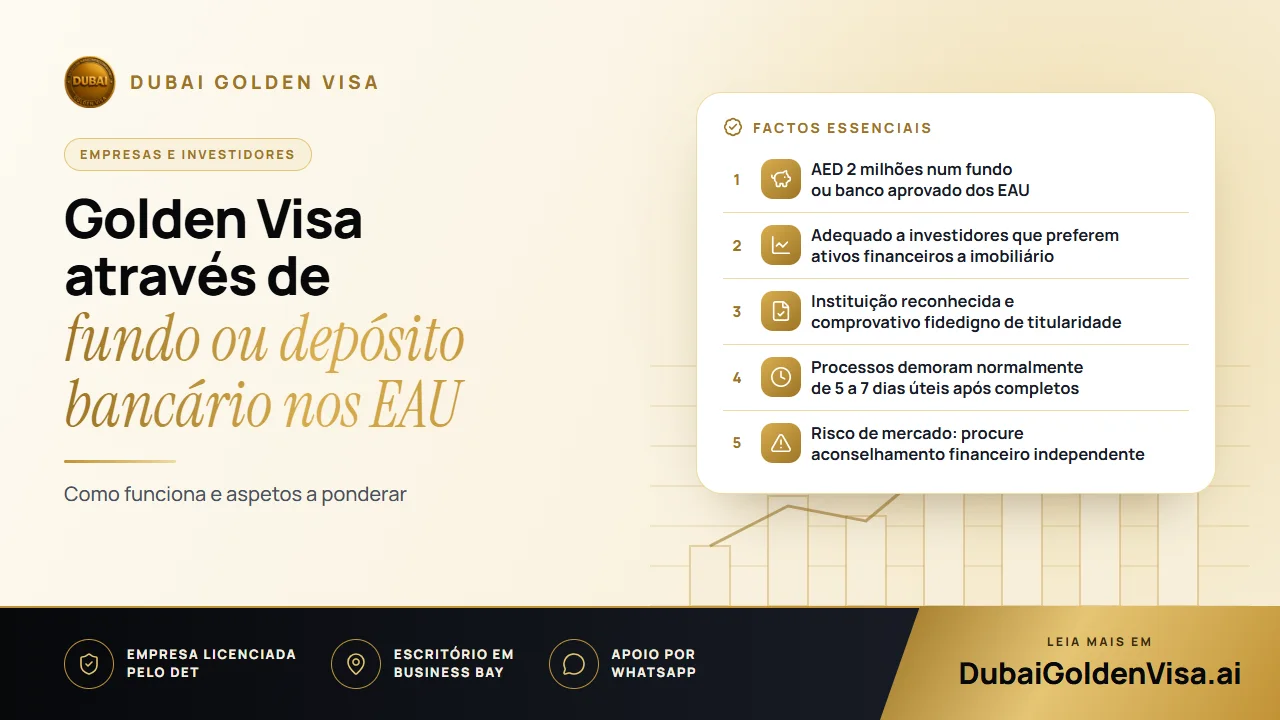
Em suma, o senhor/a senhora aplica AED 2 milhões num fundo ou banco aprovado dos EAU. Esse investimento passa a ser a base do seu visto, que passa a abranger a sua pessoa e a sua família. Os detalhes abaixo explicam o que o processo implica e quais são os erros mais comuns.
01Como funciona esta via
O requisito é de AED 2 milhões mantidos numa instituição aprovada dos EAU: seja num fundo de investimento ou num banco. O requerente recebe uma carta dessa instituição a confirmar o montante e a natureza da aplicação financeira, servindo essa declaração de peça central da sua candidatura.
O termo aprovado é fundamental. Nem todos os fundos ou produtos bancários são elegíveis; por isso, antes de transferir qualquer montante, confirme com as autoridades e connosco se o produto que está a considerar é reconhecido para esta finalidade. Recomendamos sempre uma verificação prévia para evitar descobrir mais tarde que o produto não é válido.
02A quem se adequa
- Investidores que preferem ativos financeiros a imobiliário e procuram flexibilidade.
- Famílias que já possuem liquidez ou uma carteira de investimentos e pretendem obter residência sem realizar uma compra imobiliária.
- Reformados e outros perfis que dispensam as responsabilidades associadas a deter e arrendar um imóvel.
- Pessoas que pretendem diversificar o seu património entre imobiliário, empresas e participações financeiras.
03Fundos versus depósito bancário
Um depósito é simples e previsível. O retorno é modesto e o capital não fica exposto a oscilações de mercado, embora os fundos fiquem normalmente mobilizados por um período fixo. Um fundo de investimento pode oferecer maior potencial de valorização, mas o seu valor oscilará e haverá comissões associadas. A escolha ideal dependerá do seu perfil de risco e dos seus planos gerais, e não do visto.
Dica
O visto não constitui consultoria financeira
A nossa equipa presta assessoria no pedido de residência. Saber se um determinado fundo ou depósito é um bom investimento é uma questão distinta, que deve ser colocada a um consultor financeiro devidamente habilitado.
04Passos a seguir
- 1
Verificar se o produto está aprovado
Confirme se o fundo ou o produto bancário é elegível para o Golden Visa antes de concretizar o investimento.
- 2
Aplicar os AED 2 milhões
Conclua o investimento ou o depósito em seu nome próprio e obtenha a carta de confirmação da instituição.
- 3
Organizar o processo
Passaporte, fotografias, o seu visto atual ou autorização de entrada, a carta da instituição bancária e os documentos familiares, com legalização nos casos exigidos.
- 4
Submeter o processo nos EAU
Se se encontrar no estrangeiro, uma autorização de entrada permite a sua chegada prévia. O seu visto atual só é cancelado após a aprovação inicial.
- 5
Exame médico e Emirates ID
Estas etapas realizam-se após a aprovação inicial, procedendo-se de seguida à emissão do seu visto de dez anos.
05Prazos e custos governamentais
Os processos de fundos e depósitos demoram normalmente entre 5 e 7 dias úteis após a documentação estar completa. Os custos governamentais rondam os AED 4.175 para o requerente principal. Cada membro da família acrescenta cerca de AED 2.710, mais AED 1.180 para o Emirates ID, existindo ainda uma taxa de AED 285 pelo exame médico para adultos. Os encargos de gestão de fundos e eventuais comissões bancárias são cobrados à parte e definidos pela respetiva instituição.
06A sua família
O titular de um Golden Visa pode incluir o cônjuge, filhos e progenitores. Os filhos rapazes estão cobertos sem limite de idade e as filhas solteiras em qualquer idade, sendo permitida a inclusão de empregados domésticos sem os limites habituais. Em caso de falecimento do titular, a família pode permanecer no país até que as respetivas autorizações expirem.
07Aspetos a ponderar
- Utilize fundos próprios e mantenha registos claros que comprovem a proveniência do dinheiro.
- Compreenda os períodos de carência ou prazos de pré-aviso do produto e mantenha o investimento ativo durante todo o período em que estiver dependente do visto.
- Compare as comissões e o histórico do produto, e não apenas o seu retorno anunciado.
- Lembre-se de que o valor das unidades de participação dos fundos varia; assegure-se de que o valor constante na sua carta de confirmação cumpre o exigido pelas autoridades.
Se está a comparar esta opção com a via imobiliária ou empresarial, envie-nos uma mensagem pelo WhatsApp para uma avaliação gratuita. Explicaremos qual é a via que oferece o processo mais linear e o que deve confirmar antes de movimentar qualquer capital.
Perguntas sobre este tema
Não. Esta via baseia-se na aplicação de AED 2 milhões num fundo ou banco aprovado dos EAU em substituição do património imobiliário.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.