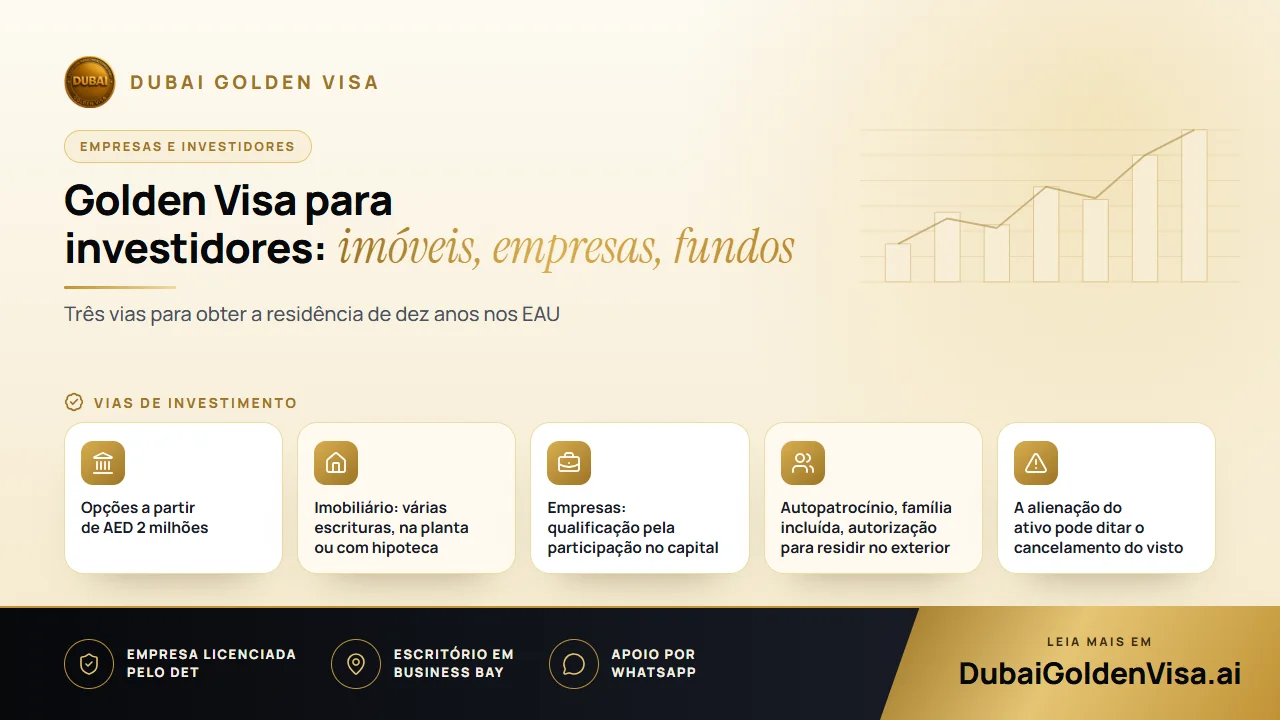
Se pretende investir nos EAU e garantir uma residência de longa duração no processo, o Golden Visa disponibiliza mais de uma alternativa. A melhor escolha depende menos do volume do seu capital do que da forma como pretende detê-lo: num imóvel residencial, num negócio ou numa conta regulada.
Este guia compara detalhadamente as três vias para investidores, abordando de seguida os requisitos, os procedimentos e os erros que podem atrasar o seu processo.
01Primeira opção: imobiliário
O setor imobiliário é a escolha mais comum. Necessita de bens imobiliários nos EAU com um valor igual ou superior a AED 2 milhões. Pode ser uma única moradia ou vários apartamentos, desde que a soma das escrituras atinja esse valor e os imóveis estejam registados em seu nome.
- Na planta: uma fração de um promotor aprovado, com registo Oqood, é aceite independentemente do valor já pago até à data.
- Com hipoteca: o imóvel é contabilizado pelo seu valor total, mediante apresentação de uma carta de não objeção do banco.
- Aquisições antigas: uma avaliação atual emitida pelo Dubai Land Department pode substituir o preço que consta de um título de propriedade mais antigo.
- Copropriedade: verifique como está dividida a sua escritura, uma vez que, por norma, é a sua quota-parte registada que tem de atingir o montante exigido.
A vantagem é usufruir de um ativo físico onde pode residir ou que pode arrendar. A desvantagem reside no facto de o imóvel ficar vinculado ao visto, pelo que qualquer venda futura tem de ser devidamente planeada.
02Segunda opção: proprietário ou sócio de empresa
Se detém ou é coproprietário de uma empresa nos EAU, esta opção exige AED 2 milhões ou mais em capital social ou no valor da sua participação. A entidade reguladora exige uma empresa em atividade real, com uma licença comercial válida, documentos societários e comprovativos do investimento.
Esta solução é indicada para quem já está a desenvolver um projeto comercial no país ou tenciona fazê-lo. Uma empresa meramente nominal, sem atividade operacional nem movimentos bancários, levantará certamente reservas. Assegure-se de que toda a documentação comprova a existência real do negócio.
03Terceira opção: fundo ou banco aprovado
A terceira opção consiste na aplicação de AED 2 milhões num fundo ou banco aprovado nos EAU. Permite-lhe manter o capital com maior liquidez do que no imobiliário e não requer a gestão de uma sociedade. Será necessária uma declaração escrita da instituição financeira, sendo recomendável verificar previamente se o produto em causa é aceite para efeitos de residência.
Dica
Qual das vias é a mais indicada?
Opte pelo imobiliário se procura uma habitação ou rendimentos de arrendamento, por uma empresa se pretende desenvolver um negócio, e por uma aplicação num fundo ou depósito bancário se valoriza a simplicidade. Caso tenha dúvidas, envie-nos um resumo dos seus ativos para compararmos as soluções mais vantajosas.
04Documentos essenciais para o processo de investidor
- Passaporte válido por um período mínimo de seis meses e uma fotografia recente.
- Comprovativo do investimento elegível: títulos de propriedade ou Oqood, documentos da empresa ou declaração bancária.
- Comprovativo da proveniência dos fundos, caso seja solicitado.
- Resultado do exame médico de aptidão nos EAU e recolha de dados biométricos para o Emirates ID após a aprovação inicial.
- Para os membros da família: certidões de casamento e de nascimento devidamente legalizadas e respetivos passaportes.
05O processo
- 1
Análise do ativo
Verificamos a titularidade, o valor, eventuais ónus hipotecários e a conformidade da documentação com a via que escolheu.
- 2
Preparação das declarações complementares
Pode incluir a avaliação oficial, a carta de não objeção bancária ou a confirmação emitida pela instituição financeira.
- 3
Submissão do pedido nos EAU
Se estiver fora do país, a sua entrada é efetuada mediante uma autorização de entrada. O visto atual só é cancelado após a concessão da aprovação inicial.
- 4
Exame médico e dados biométricos
Após a realização do exame médico e a recolha dos dados biométricos para o Emirates ID, é emitido o visto de dez anos.
Os processos baseados em bens imobiliários ou depósitos demoram habitualmente 5 a 7 dias úteis após a entrega de todos os documentos, enquanto os processos relativos a empresas levam de duas a quatro semanas.
06Custos, família e estilo de vida
Na vertente imobiliária, as taxas governamentais para o requerente principal rondam os AED 9.459, dos quais cerca de AED 5.284 dizem respeito ao Dubai Land Department, 2.710 à imigração, 1.180 ao Emirates ID e 285 ao exame médico. As restantes vias custam cerca de AED 4.175. Cada familiar acresce cerca de AED 2.710 mais 1.180 para o Emirates ID, acrescendo a taxa do exame médico de cerca de 285 no caso dos adultos.
O requerente é o seu próprio patrocinador, dispensando a exigência de uma entidade empregadora ou de um sócio local. Pode incluir o cônjuge, os filhos e os progenitores, bem como funcionários domésticos sem os limites habituais. Não há limite de idade para os filhos do sexo masculino e as filhas solteiras são elegíveis em qualquer idade. Os titulares do Golden Visa beneficiam ainda da isenção da regra de ausência máxima de seis meses, podendo residir no estrangeiro por longos períodos.
07Erros a evitar
- Adquirir um bem ou investir sem confirmar previamente se o ativo preenche os requisitos.
- Esquecer a carta de não objeção do banco no caso de um imóvel hipotecado.
- Apresentar apenas um contrato de compra e venda sem que o imóvel esteja formalmente registado.
- Constituir uma empresa sem qualquer atividade operacional efetiva.
- Vender o imóvel ou resgatar o capital sem verificar previamente o impacto no seu visto.
- Apresentar certidões sem a devida legalização ou com nomes que não coincidam com os documentos dos familiares.
Se pondera investir e pretende associar o seu investimento à obtenção de residência, contacte-nos por WhatsApp para uma análise gratuita. Avaliaremos o seu plano com todo o rigor antes de comprometer o seu capital.
Perguntas sobre este tema
Sim. Os títulos de propriedade podem ser combinados, desde que todos estejam registados em seu nome e o valor total atinja AED 2 milhões.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.