O investimento imobiliário é a via mais conhecida para o Golden Visa, mas não é a única. Algumas pessoas preferem não comprar casa: podem já possuir imóveis noutros locais, pretender ver o seu dinheiro a render numa conta regulada ou simplesmente preferir uma aplicação simples e com pouca manutenção.
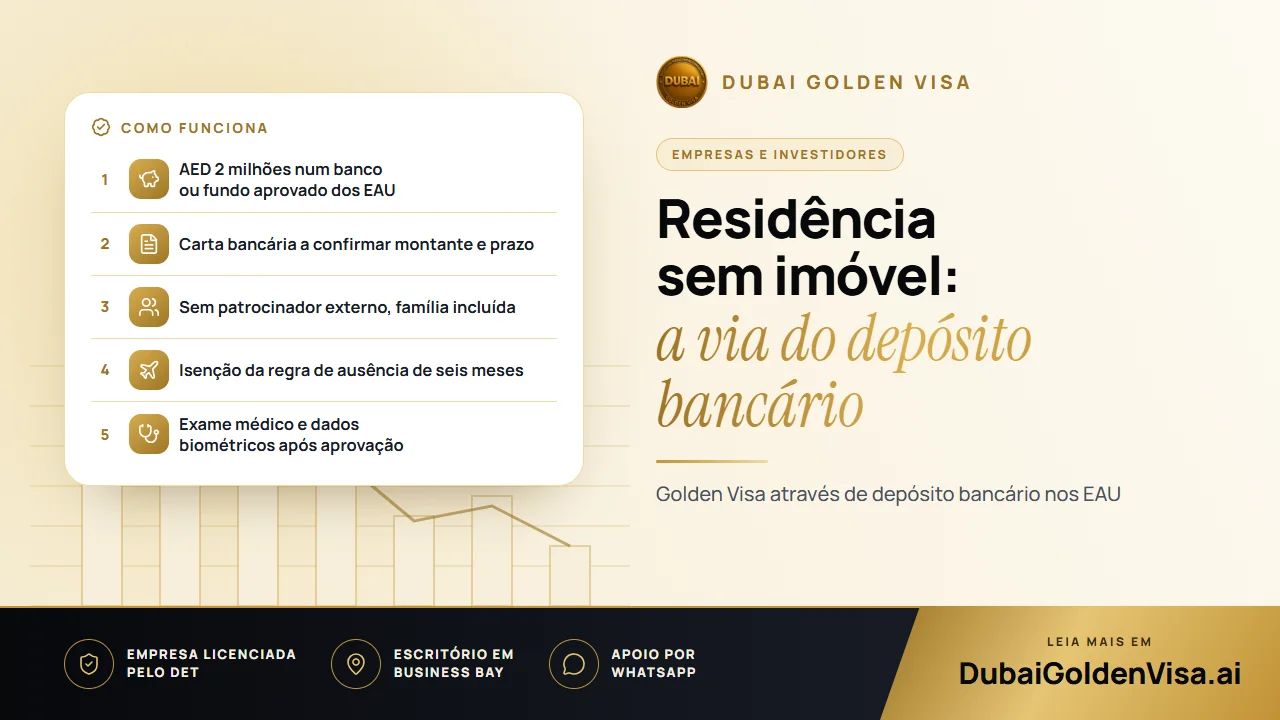
Para estes investidores, os EAU permitem que uma aplicação de AED 2 milhões num banco ou fundo aprovado sirva de base a uma residência de dez anos. Eis o que isso implica e onde os requerentes costumam errar.
01O que esta via oferece
O resultado é a mesma residência de dez anos e renovável concedida através das outras vias de investimento. O senhor/a senhora é o seu próprio patrocinador, pelo que não há empregador nem parceiro local envolvido, podendo trabalhar, gerir um negócio ou viver dos seus rendimentos como preferir.
Pode também incluir o cônjuge e os filhos, bem como os progenitores e os empregados domésticos. Os filhos homens não têm limite de idade e as filhas solteiras qualificam-se com qualquer idade. Dado que os titulares de Golden Visa estão isentos da regra de ausência de seis meses, o tempo passado fora do país não põe o visto em risco, ao contrário do que acontece com um visto de residência normal.
02Condições a cumprir
- Montante: no mínimo AED 2 milhões, depositados num banco ou fundo aprovado dos EAU.
- Duração: espera-se geralmente que os fundos permaneçam retidos por um período mínimo, habitualmente fixado em dois anos. O montante não pode ser levantado nem reduzido durante esse período.
- Idade: o senhor/a senhora deve ser maior de idade no momento do pedido.
- Origem dos fundos: poderá ser-lhe pedido que demonstre a proveniência do dinheiro e comprove a sua legitimidade.
- Comprovativo: uma carta do banco a confirmar o montante, a conta e o prazo.
Dica
Faça as perguntas certas ao banco antes de avançar
Nem todos os produtos de depósito se qualificam e os bancos redigem as suas cartas de confirmação de formas distintas. Antes de transferir o capital, informe-se se o produto é aceite para efeitos de residência, qual é o prazo e se a carta pode indicar esses detalhes com clareza. Optar pelo produto errado pode implicar ter de recomeçar o processo.
03Documentos que deve preparar
- Passaporte com validade de pelo menos seis meses e uma fotografia recente.
- O seu Emirates ID e visto atual, caso já resida nos EAU.
- A carta de confirmação bancária com o montante de AED 2 milhões e o respetivo prazo.
- Extratos ou outros comprovativos da sua situação financeira e da origem dos fundos.
- Seguro de saúde, consoante os requisitos aplicáveis ao seu emirado.
- Resultado do exame médico de aptidão de um centro aprovado dos EAU assim que o processo avançar.
- Certidões de casamento e de nascimento, com a devida legalização para uso nos EAU, caso inclua membros da família.
04Como se desenvolve o processo
- 1
Confirmar a elegibilidade
Analisamos o seu perfil e o produto bancário previsto antes de movimentar qualquer montante.
- 2
Depositar os fundos
O senhor/a senhora abre a conta ou subscreve o produto junto do banco e solicita a carta de confirmação.
- 3
Submeter o pedido
O pedido de residência é submetido enquanto se encontra nos EAU. Caso esteja no estrangeiro, uma autorização de entrada permite a sua chegada prévia ao país.
- 4
Exame médico e dados biométricos
Após a aprovação inicial do processo, realiza o exame médico de aptidão e a recolha de dados biométricos para o Emirates ID.
- 5
Emissão do visto e do Emirates ID
O seu visto de dez anos e o respetivo cartão são emitidos. Caso tenha outro visto em vigor, este só é cancelado após a aprovação, garantindo a ausência de períodos sem cobertura legal.
Os prazos variam consoante a qualidade da documentação apresentada. Os processos baseados em depósito são frequentemente mais rápidos do que os associados a empresas, mas confirmamos o calendário previsto logo que os seus documentos estejam reunidos.
05Custos a prever
As taxas governamentais para vias que não a imobiliária rondam os AED 4.175 para o requerente principal. Para cada familiar, o valor situa-se aproximadamente em AED 2.710, acrescido de AED 1.180 para o Emirates ID, e os adultos pagam cerca de AED 285 pelo exame médico. Estes valores são aproximados, pelo que confirmamos o total exato atualizado para a sua família via WhatsApp.
Não se esqueça de que o maior encargo financeiro é o próprio capital. Avalie a remuneração oferecida pelo banco para esses fundos, eventuais restrições ao resgate antecipado e o que pretende fazer quando o período mínimo terminar.
06Depósito ou imóvel: qual a melhor opção para o seu caso?
O depósito preserva a liquidez do seu capital e evita despesas de aquisição e manutenção de um imóvel. Por outro lado, um imóvel pode gerar rendimentos de arrendamento, valorizar-se com o tempo e servir de habitação para a família. Se planeia instalar-se nos EAU e deseja ter casa própria, a via imobiliária pode ser a escolha natural. Se procura obter residência com o mínimo de gestão, o depósito pode revelar-se mais simples. Apresentamos-lhe ambas as opções lado a lado, adaptadas à sua situação.
Se está a ponderar entre o depósito bancário, o investimento imobiliário ou outra via, envie-nos uma mensagem pelo WhatsApp para uma avaliação gratuita. Analisaremos os seus fundos e a sua situação familiar para lhe indicar a via mais adequada.
Perguntas sobre este tema
Sim. O seu cônjuge e os seus filhos podem ser adicionados, bem como os seus progenitores e empregados domésticos, sem os habituais limites de idade para os filhos homens.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.