Muitos investidores que procuram uma residência de dez anos nos EAU preferem não comprar habitação própria nem gerir uma empresa no país. Para estes casos, a via financeira pode ser uma solução prática: aplica-se um montante fixo numa instituição autorizada e esse capital serve de suporte ao visto.
As condições, contudo, são determinantes. Explicamos de seguida o que a via de depósito realmente implica, para que possa avaliar se é adequada à sua situação financeira.
01O que é considerado um depósito
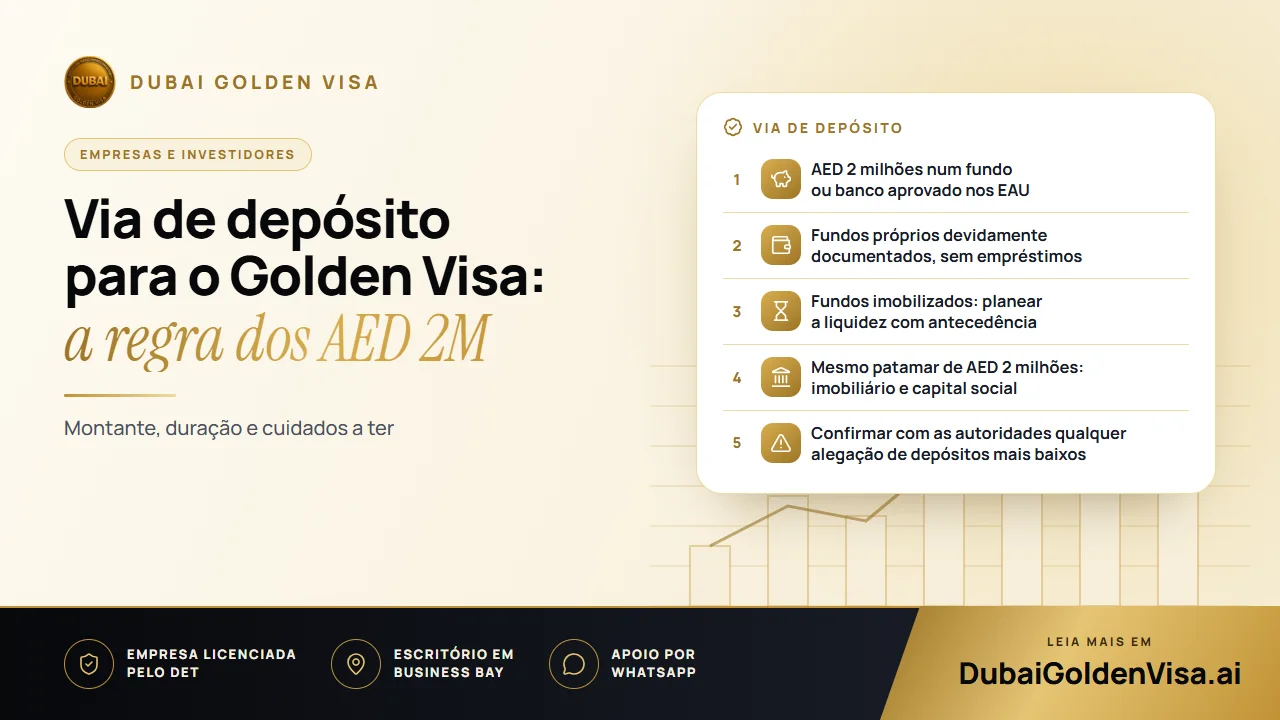
Para efeitos de Golden Visa, um depósito corresponde a fundos mantidos num banco aprovado nos EAU ou investidos através de um fundo aprovado nos EAU, segundo as condições definidas para o visto. Não se trata de uma conta poupança de movimentação livre. A instituição emite uma declaração a comprovar o montante e os termos acordados, sendo esse documento integrado no processo do seu visto.
O montante exigido para esta via é de AED 2 milhões. Este valor coincide com o patamar das vias imobiliária e societária, razão pela qual muitos interessados comparam as três opções.
02Regras que geram dificuldades frequentes
- Apenas fundos próprios. O capital deve pertencer-lhe e ter proveniência devidamente comprovada. Recorrer a fundos emprestados, mesmo a curto prazo, pode originar entraves.
- Instituições aprovadas. O banco ou fundo tem de ser aceite pelas autoridades para este efeito específico; convém confirmar esta aceitação antes de realizar qualquer transferência.
- Período de indisponibilidade. Os bancos e fundos estipulam normalmente um prazo mínimo durante o qual o capital deve permanecer aplicado; o resgate antecipado pode pôr o visto em risco. Informe-se junto da sua instituição sobre a duração e as modalidades exatas.
- Produtos de poupança flexíveis não são aceites. Uma conta cujo saldo possa ser movimentado de um dia para o outro não cumpre o requisito legal.
- Documentação rigorosa. Extratos bancários, comprovativos da origem dos fundos e a declaração emitida pela instituição devem estar em perfeita conformidade.
Dica
Planear a liquidez
Imobilizar AED 2 milhões representa um compromisso financeiro relevante. Assegure-se de que não precisará desse montante para a sua atividade empresarial, compra de imóvel ou qualquer eventualidade enquanto o acordo vigorar.
03Depósito, imóvel ou empresa: qual a melhor opção?
A via de depósito destaca-se pela sua simplicidade. Não há bens imobiliários para administrar nem licenças comerciais a manter. O custo reside na perda de flexibilidade, dado que o capital fica imobilizado e sujeito ao rendimento disponibilizado pelo produto bancário ou pelo fundo.
O imobiliário pode gerar rendimentos de arrendamento e valorização de capital; além disso, um imóvel com hipoteca pode ser contabilizado pelo seu valor total mediante apresentação de uma declaração de não objeção do banco. A via empresarial ajusta-se a quem já desenvolve atividade comercial nos EAU. Cada modalidade apresenta perfis distintos de liquidez, risco e custos correntes.
Caso não pretenda imobilizar AED 2 milhões, existem outras categorias com base em rendimentos do trabalho ou mérito profissional. Abordamos essas alternativas num guia específico.
04Alegações duvidosas a evitar
Dada a popularidade desta via, surgem com frequência informações incorretas. Encontram-se referências a depósitos reduzidos para candidatos de maior idade ou valores mais baixos para certas nacionalidades. Recomendamos que considere qualquer alegação deste género como não confirmada enquanto não for formalmente comunicada pelas autoridades, em particular antes de transferir qualquer quantia.
Da mesma forma, aconselha-se cautela perante quem prometa vistos garantidos ou procedimentos especiais. Verifique sempre se a instituição bancária ou o fundo em causa se encontra devidamente autorizado a operar nos EAU.
05Passos habituais
- 1
Escolher uma instituição aprovada
Confirmar se o banco ou fundo é aceite para efeitos de concessão do Golden Visa.
- 2
Aplicar os AED 2 milhões
Formalizar o depósito ou investimento, com as condições de retenção estabelecidas por escrito.
- 3
Obter a declaração bancária
Solicitar à instituição a declaração comprovativa do montante depositado e respetivas condições.
- 4
Submeter o processo de visto
O pedido é apresentado caso se encontre nos EAU, ou mediante uma autorização de entrada caso esteja no estrangeiro.
- 5
Exame médico e Emirates ID
Após a aprovação, realiza-se o exame médico de aptidão e a recolha de dados biométricos.
As taxas governamentais para vias que não a imobiliária rondam os AED 4.175 para o requerente principal; para cada familiar a cargo, o valor situa-se em cerca de AED 2.710, a que acrescem AED 1.180 para o Emirates ID e AED 285 para o exame médico de adultos. Estes encargos são independentes do próprio depósito; confirmaremos consigo o montante total em vigor.
Está a ponderar a via de depósito em comparação com o investimento imobiliário ou a constituição de empresa? Contacte-nos pelo WhatsApp para uma análise gratuita. Analisaremos os valores consigo e indicar-lhe-emos com clareza a via mais conveniente para o seu caso.
Perguntas sobre este tema
Esta via exige a aplicação de AED 2 milhões num fundo ou banco aprovado nos EAU.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.