Resposta curta: sim, AED 2 milhões em imóveis elegíveis podem ser suficientes para um Golden Visa. A resposta mais detalhada é que este valor, por si só, não garante nada. A forma como o valor está registado, quem é o proprietário do imóvel e os documentos que possui desempenham todos um papel decisivo.
Eis como verificar a sua situação antes de submeter o pedido, bem como os obstáculos que frequentemente afetam compradores que, de outra forma, estariam bem preparados.
01Quais são os AED 2 milhões que contam
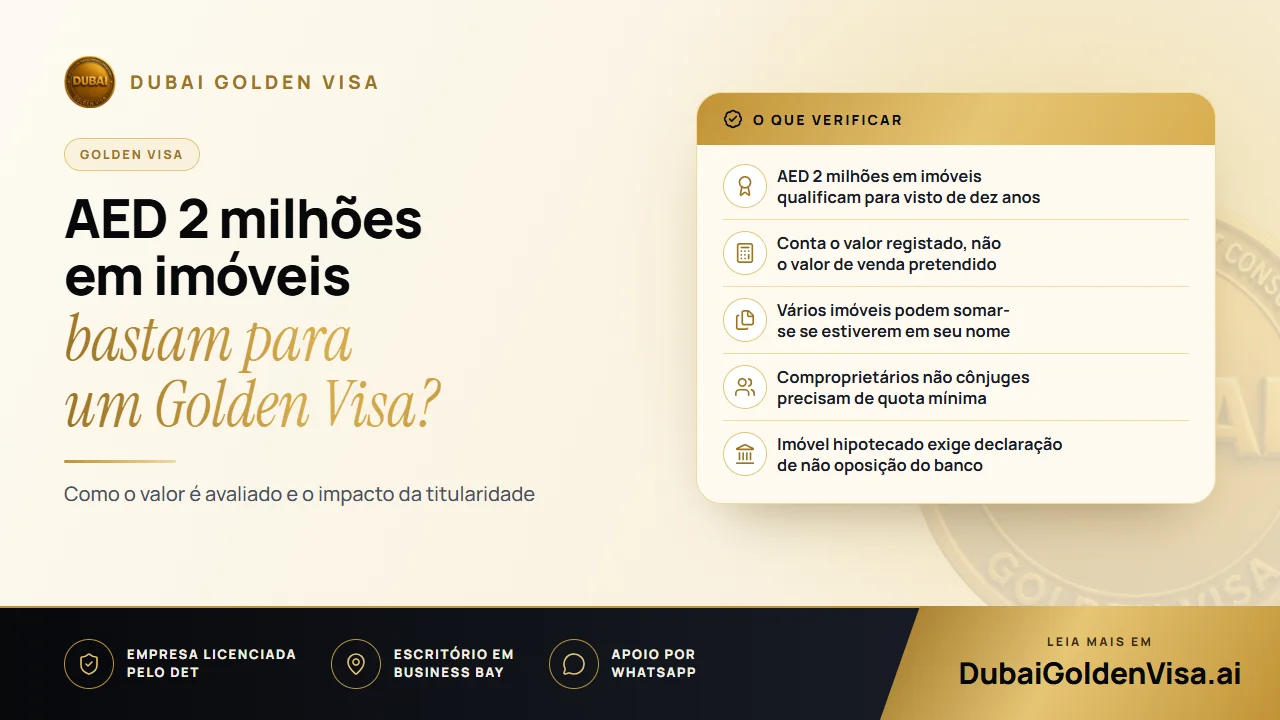
As autoridades consideram o valor registado do imóvel: no título de propriedade (title deed) para habitações concluídas, ou no Oqood para frações na planta de promotores imobiliários autorizados. Não consideram o montante pago até ao momento, nem aceitam estimativas de portais imobiliários.
Suponha que comprou um apartamento por AED 1,7 milhão e os vizinhos estão agora a vender frações semelhantes por AED 2,2 milhões. O seu documento ainda indica 1,7. Nesse caso, uma avaliação atual emitida pelo Dubai Land Department pode, por vezes, refletir o valor atual, razão pela qual recomendamos que verifique antes de assumir que não cumpre o critério.
02Tipos de imóveis elegíveis
- Habitações concluídas com título de propriedade (title deed) em seu nome.
- Frações na planta com Oqood de um promotor autorizado, independentemente do montante liquidado até à data.
- Habitações hipotecadas, contabilizadas pelo seu valor integral mediante declaração de não oposição emitida pelo banco.
- Imóveis comerciais registados em seu nome, que podem ser somados a frações residenciais.
Dica
Propriedade plena (freehold) e direito de superfície (leasehold)
Os proprietários estrangeiros compram geralmente em zonas designadas como freehold. Se a sua habitação for em leasehold ou tiver uma estrutura jurídica invulgar, envie-nos a documentação e confirmar-lhe-emos se esta permite a obtenção do visto.
03Agrupar imóveis e compropriedade
Não necessita de ter um único imóvel de AED 2 milhões. Dois apartamentos de AED 1 milhão cada podem atingir o patamar mínimo em conjunto, desde que ambos estejam registados em seu nome.
A compropriedade é mais complexa. Se for comproprietário com alguém que não seja o seu cônjuge, a quota-parte de cada pessoa tem de valer AED 2 milhões para que ambos se qualifiquem; por conseguinte, dois amigos que comprem um apartamento de AED 3 milhões não ficariam ambos elegíveis. Os cônjuges encontram-se frequentemente numa situação mais vantajosa, pois a soma do património do casal pode permitir que um se candidate e patrocine o outro, mas a percentagem discriminada no título é fundamental e analisamo-la caso a caso.
04Documentos para o requerente principal
- Passaporte com página de fotografia legível e validade mínima de seis meses
- Título de propriedade (title deed) ou certificado Oqood
- Avaliação oficial atual, caso pretenda comprovar o valor de mercado de hoje
- Declaração de não oposição do banco, se o imóvel estiver hipotecado
- Fotografia tipo passe com fundo branco
- Exame médico de aptidão, realizado num centro autorizado nos EAU
- Seguro de saúde válido nos EAU
Para patrocinar familiares, junte certidões de casamento e nascimento legalizadas, cópias dos passaportes, fotografias e resultados médicos de cada pessoa. Os documentos emitidos no estrangeiro exigem legalização antes de serem utilizados nos EAU.
05O que o visto lhe oferece
- Dez anos de residência, renováveis, sendo o senhor/a senhora o seu próprio patrocinador.
- Patrocínio para o seu cônjuge, filhos e progenitores.
- Isenção da regra de ausência de seis meses que pode cancelar os vistos normais.
- Acesso a serviços bancários, de saúde e estabelecimentos de ensino para o seu agregado familiar.
06Erros a evitar
Os erros repetem-se com frequência. Muitos compradores assumem que o valor de mercado prevalece quando o título de propriedade indica um valor inferior. Comproprietários sem laços matrimoniais assumem, erradamente, que se qualificam dividindo o preço de compra. Devedores hipotecários deixam para a última hora o pedido da declaração do banco. E outros vendem um imóvel sem se aperceberem de que este servia de suporte ao seu visto.
Tem dúvidas se os seus AED 2 milhões são suficientes? Contacte-nos pelo WhatsApp com uma fotografia do seu título de propriedade ou Oqood; faremos uma verificação gratuita e explicaremos com total clareza se está em condições de avançar com o pedido.
Perguntas sobre este tema
Para imóveis na planta, conta o valor registado, independentemente do que já tiver pago. Para imóveis hipotecados, conta o valor total, mediante declaração do banco.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.