

Um comprador negoceia arduamente, adquire um apartamento por um valor inferior ao pedido e depois questiona-se: continuará a ser válido para o Golden Visa? A resposta é sim, mas o desconto não é o fator decisivo. O critério é o valor reconhecido pelas autoridades, que pode ser superior ou inferior ao preço do seu contrato.
Compreender esta diferença é essencial antes de assinar, e não depois.
01Preço pago e valor reconhecido são dois números diferentes
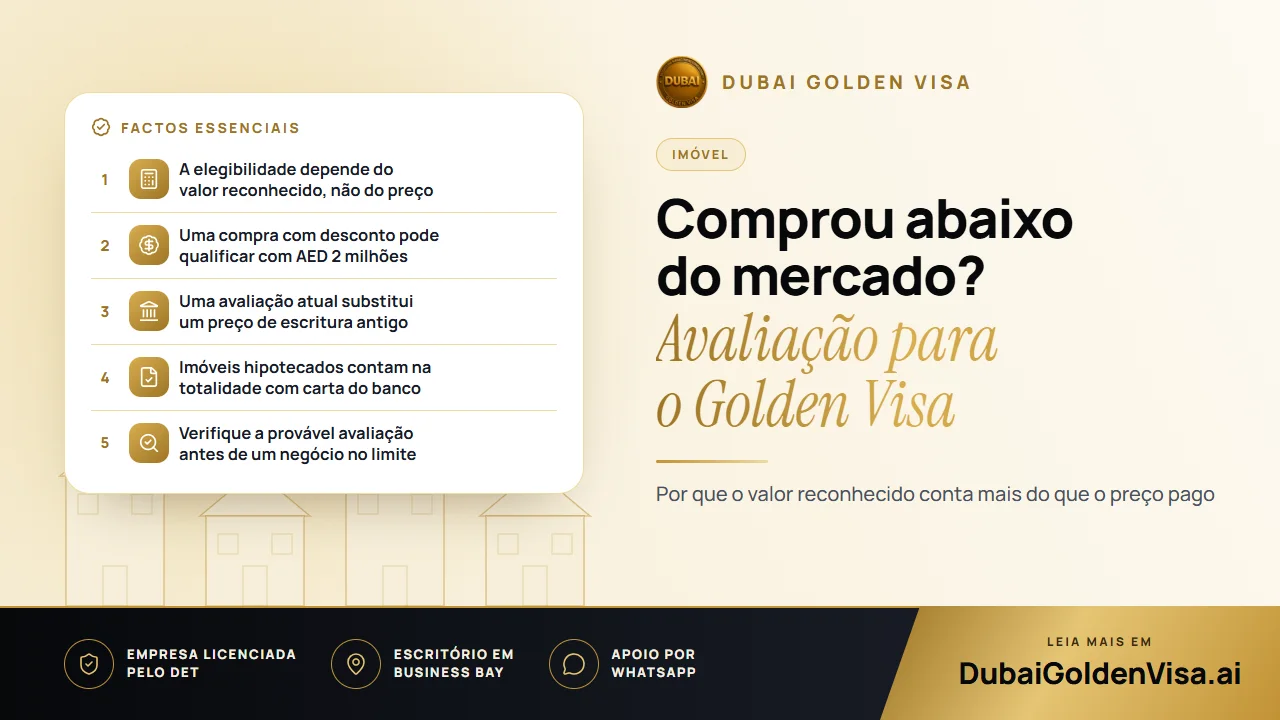
A via imobiliária exige um imóvel nos EAU no valor de AED 2 milhões ou mais. O seu preço mostra o que o senhor acordou com o vendedor. O valor mostra quanto os registos do departamento predial ou uma avaliação atual dizem que o imóvel vale. Quando os dois valores estão próximos, a diferença passa despercebida. Quando o negócio foi excecionalmente vantajoso, podem estar muito distantes.
Vejamos um exemplo. O senhor compra uma fração por AED 1,85 milhão que está avaliada em AED 2,05 milhões. Nos valores que realmente contam, poderá qualificar-se, pois o valor reconhecido ultrapassa o limiar. Imagine agora uma fração semelhante comprada por AED 1,85 milhão que está avaliada em AED 1,9 milhão. Essa não atinge o requisito, e nenhuma habilidade negocial alterará esse facto.
02De onde vêm os descontos
- Proprietários que precisam de vender rapidamente
- Investidores que saem de um projeto antes do tempo
- Preços de lançamento inicial em frações na planta
- Imóveis para revenda que precisam de renovação
- Negociação num segmento mais calmo do mercado
Alguns destes descontos refletem uma fraqueza real no imóvel, como o seu estado ou localização, e a avaliação tenderá a refletir isso. Outros resultam simplesmente de uma boa negociação, podendo a avaliação situar-se acima do preço.
Dica
Não compre com base em promessas
Nenhum mediador pode garantir a elegibilidade. O único valor decisivo é o valor reconhecido. Se a sua compra tiver pouca margem acima de AED 2 milhões, peça-nos para analisar o caso antes de pagar um sinal.
03Como funciona a avaliação na prática
- 1
Titularidade
O título de propriedade (title deed), ou Oqood para frações na planta, deve estar em seu nome e apresentar os dados com clareza.
- 2
Valor
O departamento predial confirma o valor. Se a sua escritura apresentar um preço antigo, uma avaliação atual pode substituí-lo.
- 3
Financiamento
Um imóvel hipotecado conta pelo seu valor total, emitindo o banco uma carta de não objeção para o pedido de residência.
- 4
Candidatura
Com a titularidade e o valor regularizados, o processo avança pela via imobiliária.
04Hipotecas e frações na planta
O financiamento não desqualifica um imóvel. O valor total é tido em conta, embora a carta de não objeção do banco faça parte da documentação. As frações na planta de promotores aprovados também podem qualificar-se com o Oqood, independentemente do que já tenha pago. Em ambos os casos, o imóvel tem de atingir o limiar de valor exigido.
05Formas prudentes de se proteger
Se estiver a comprar a pensar no visto, consulte os valores de vendas comparáveis recentes para o imóvel e procure ter uma margem de segurança, em vez de apontar para exatamente AED 2 milhões. Se estiver a comprar duas ou mais frações, lembre-se de que podem ser somadas. E se já possuir um imóvel comprado a bom preço há alguns anos, uma nova avaliação pode colocá-lo acima do patamar sem necessidade de uma nova aquisição.
Custos a ter em conta: a taxa de transferência do departamento predial é de 4% do preço, habitualmente suportada pelo comprador, acrescida de taxas de registo e de curadoria (trustee), sendo a comissão de mediação imobiliária tipicamente cerca de 2% mais IVA. Um bom desconto ajuda o seu orçamento, mas estes custos aplicam-se ao preço que pagar.
Está a ponderar comprar um imóvel com desconto e quer saber se será elegível? Envie-nos os detalhes por WhatsApp para uma verificação gratuita antes de assumir qualquer compromisso.
Perguntas sobre este tema
Possivelmente, se o valor reconhecido atual do imóvel atingir AED 2 milhões. Uma avaliação oficial poderá demonstrá-lo.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



