

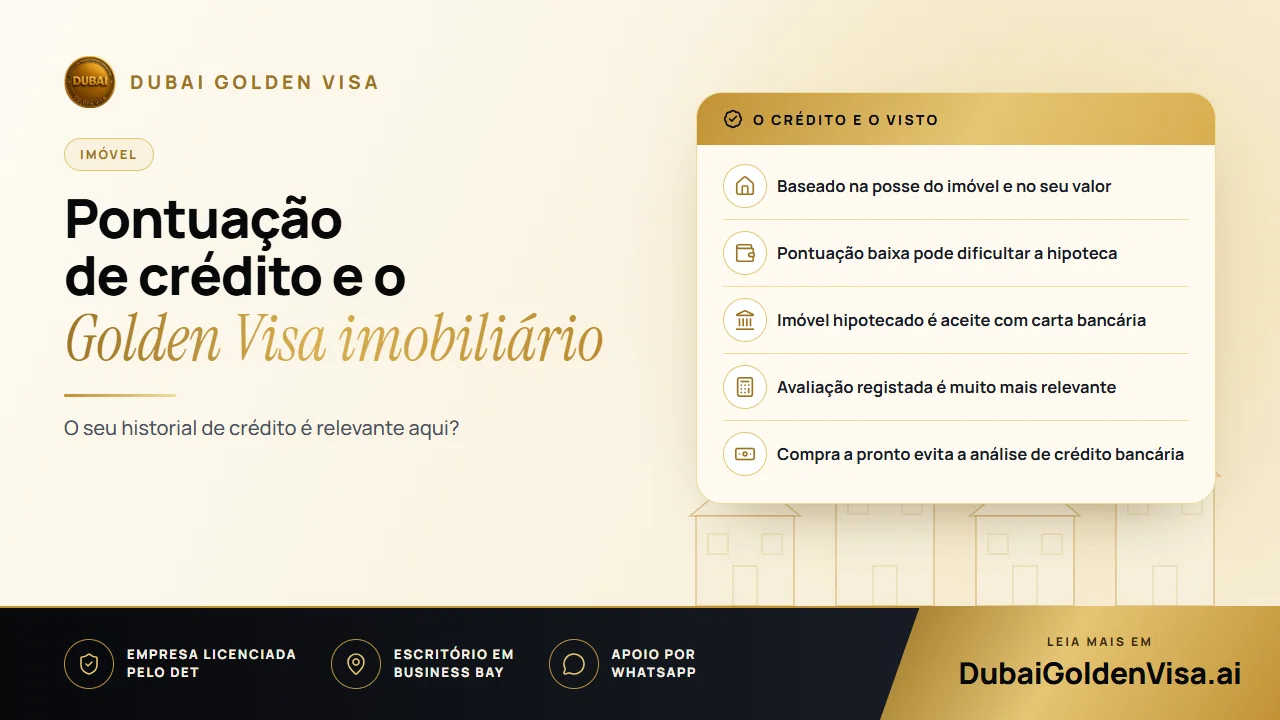
Muitos compradores colocam a mesma questão antes de assumirem o compromisso: uma pontuação de crédito fragilizada pode impedir a obtenção de um Golden Visa? A preocupação surge geralmente por se confundirem dois procedimentos bastante distintos: o processo bancário e o processo perante as autoridades de imigração.
A resposta direta é simples: a emissão do visto não tem em consideração a sua pontuação de crédito. Contudo, importa aprofundar a questão, uma vez que o seu perfil de crédito pode condicionar a forma de aquisição e a estrutura da compra tem reflexos na documentação necessária.
01O que a imigração realmente verifica
A via imobiliária centra-se estritamente na titularidade da propriedade. O processo é analisado com vista a confirmar que detém um imóvel elegível nos EAU de valor igual ou superior a AED 2 milhões, registado em seu nome junto do departamento predial competente, e que a documentação relativa ao título de propriedade está em conformidade. O seu histórico de financiamento, extratos bancários ou relatórios de crédito não fazem parte dessa análise.
Este critério reflete a finalidade da própria via de concessão: assegurar residência de longa duração a quem alocou capital no país. O compromisso reside no património que detém, e não na regularidade com que liquidou um cartão de crédito há cinco anos.
02Onde o crédito é determinante: o financiamento bancário
Caso recorra a crédito para concretizar a compra, o banco tem uma avaliação própria a efetuar: saber se o cliente tem capacidade para amortizar um empréstimo de longo prazo com tranquilidade. É aqui que entram o historial de crédito, os rendimentos, os encargos existentes e a estabilidade profissional. Cada instituição financeira define os seus próprios critérios internos, inexistindo uma classificação mínima universal.
De forma geral, perfis mais consolidados obtêm aprovações com maior facilidade e taxas mais vantajosas; perfis intermédios conseguem financiamento mediante condições mais estritas; e perfis mais frágeis podem ser obrigados a uma entrada inicial superior ou ter menos instituições bancárias à disposição. Trata-se de avaliações meramente comerciais e não de requisitos de residência.
Dica
Dois processos a decorrer em paralelo
O banco decide quanto à concessão do empréstimo. As autoridades de imigração determinam se o imóvel preenche os requisitos para o visto. A recusa por parte de um banco não prejudica o pedido de visto, assim como um imóvel elegível para o visto não assegura a concessão de crédito.
03Imóveis hipotecados são elegíveis
Existe o mito persistente de que um imóvel com hipoteca não permite solicitar o Golden Visa. Permite, de facto. O imóvel é considerado pelo seu valor integral, desde que se encontre registado em seu nome e que a instituição bancária financiadora emita uma carta de não oposição. O recurso ao empréstimo diz respeito à modalidade de aquisição, sem desqualificar a elegibilidade do bem.
Sendo essa declaração bancária parte integrante do processo, é conveniente manter a conta do empréstimo regularizada e solicitar o documento com a devida antecedência. Quaisquer atrasos nesta fase costumam resultar do ritmo do circuito documental e não das normas do visto.
04O fator verdadeiramente decisivo: o valor
Se existe um motivo que gera mais atrasos processuais do que qualquer outro, é a avaliação do imóvel. As autoridades baseiam-se unicamente no valor oficial registado no Dubai Land Department, e não no valor constante em brochuras, em promessas de promotores ou em estimativas informais. Caso o valor averbado seja inferior a AED 2 milhões, uma pontuação de crédito exemplar não compensará a diferença.
Caso a aquisição tenha ocorrido há algum tempo e a zona tenha registado valorização, uma reavaliação efetuada por entidade credenciada pelo departamento predial poderá elevar o montante oficial para o patamar exigido.
05Cenários frequentes
- Compra a pronto pagamento com histórico de crédito irregular: não apresenta qualquer impedimento, já que não intervém qualquer banco e a imigração não consulta o historial de crédito.
- Compra com financiamento parcial: perfeitamente viável para o visto, desde que o valor e a documentação cumpram os requisitos legais.
- Excelente pontuação de crédito e imóvel avaliado em AED 1.8 milhões: insuficiente por si só. Será necessário complementar o valor, através de um segundo imóvel, por exemplo.
- Receio de que as autoridades consultem o seu relatório de crédito: tal documento não é solicitado no âmbito de um processo imobiliário.
Antes de avançar com a transação, as verificações pertinentes incidem sobre o imóvel e não sobre a sua pessoa: situa-se em zona freehold, o valor averbado será de AED 2 milhões ou mais e o título de propriedade ou Oqood será emitido em seu nome? Resolvidas estas questões, o restante processo decorre com naturalidade.
Tem dúvidas sobre a validação da sua compra ou da sua hipoteca junto das autoridades? Envie-nos os detalhes pelo WhatsApp para uma análise gratuita antes de assinar qualquer documento.
Perguntas sobre este tema
Não. A via imobiliária não prevê nem analisa essa classificação. Apenas o banco que conceder o eventual financiamento irá proceder a essa verificação.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



