

Cada vez mais compras no Dubai são efetuadas por duas ou mais pessoas: cônjuges, irmãos, amigos ou parceiros de negócios que juntam os seus fundos. Isso é perfeitamente normal. A surpresa surge mais tarde, quando cada proprietário pergunta se o facto de ter o seu nome no título de propriedade também lhe confere um visto de residência.
A resposta é sim, em muitos casos, mas as regras têm em conta a percentagem do imóvel que cada pessoa efetivamente detém. Este guia explica as duas principais vias imobiliárias e ilustra como funcionam algumas estruturas de propriedade comuns.
01Duas vias imobiliárias, dois limiares
Existem dois vistos a considerar. O visto de residência de investidor imobiliário de dois anos é a opção mais acessível, enquanto o Golden Visa de dez anos exige um investimento mais elevado, de AED 2 milhões ou mais em património imobiliário.
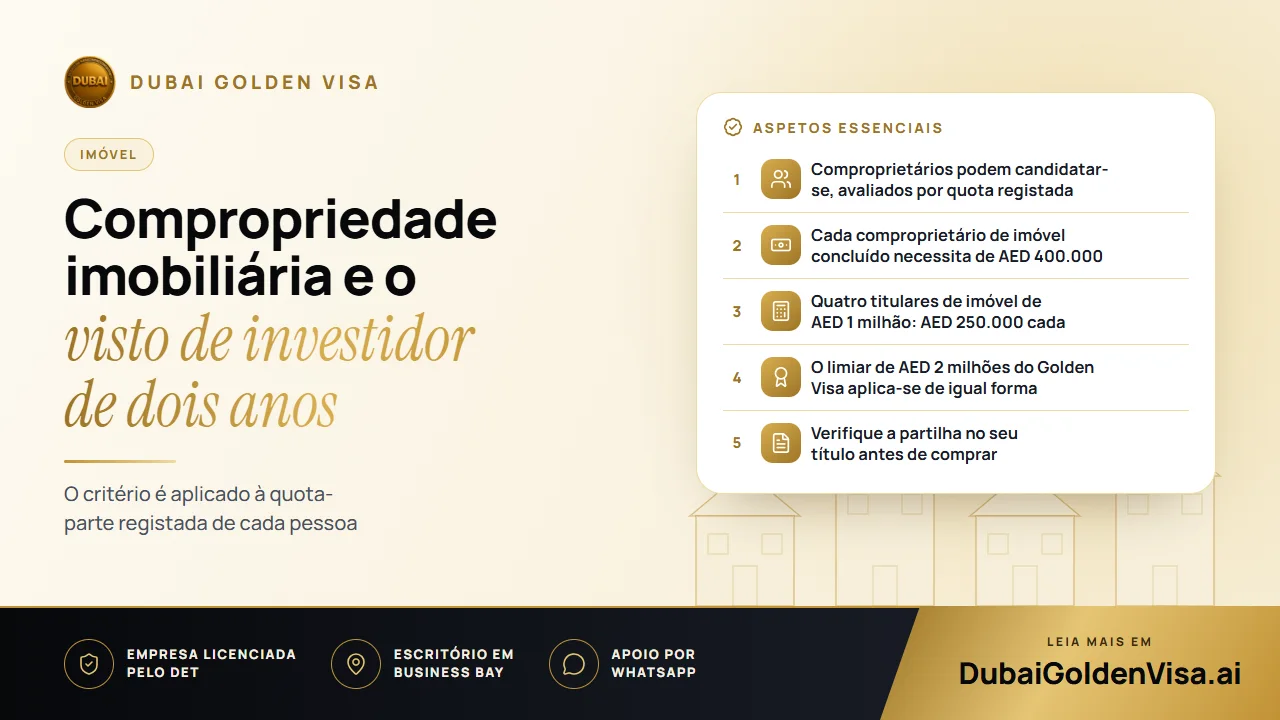
No visto de dois anos, uma alteração em 1 de maio de 2026 eliminou qualquer valor mínimo para um único proprietário de um imóvel concluído. Para a compropriedade, a regra é mais rigorosa: cada comproprietário necessita de uma quota-parte registada no valor de AED 400.000 ou mais. O objetivo é evitar que se detenham frações meramente nominais de uma propriedade apenas para obter a residência.
02Como se aplica a regra da quota-parte de AED 400.000
Tomemos como exemplo um apartamento concluído, adquirido por AED 1 milhão por dois amigos em partes iguais. Cada um detém AED 500.000, montante acima do limite mínimo, pelo que cada um pode candidatar-se por direito próprio.
Imagine agora quatro proprietários com um quarto cada um. Cada quota-parte vale AED 250.000, o que fica aquém do exigido, pelo que ninguém se qualifica apenas com esse imóvel. O valor total não importa. Apenas conta o valor da quota-parte registada de cada pessoa.
Dica
Dois valores que se confundem
AED 400.000 é a quota-parte necessária por comproprietário para o visto de dois anos. AED 2 milhões é o valor imobiliário exigido para o Golden Visa. Mantenha estes valores bem distintos ao planear uma aquisição.
03Cônjuges, familiares e parceiros
Os casais casados beneficiam frequentemente de um tratamento mais flexível do que outros comproprietários. Na prática, isso costuma significar que um dos cônjuges pode candidatar-se como titular principal e ser o patrocinador do outro, sendo necessária uma certidão de casamento com a devida legalização para utilização nos EAU. Quando o valor total do casal está próximo de um limiar, a divisão no título pode ditar quem é elegível para se candidatar individualmente e quem é patrocinado.
Outros familiares são normalmente avaliados como proprietários independentes. Cada irmão ou progenitor tem de atingir pessoalmente o limiar da quota-parte, não sendo possível juntar quotas para benefício mútuo. Por regra, familiares adultos não podem ser patrocinados por um proprietário elegível da mesma forma que um cônjuge ou um filho menor.
Os sócios encontram-se na mesma situação. Cada sócio é avaliado com base na sua quota-parte pessoal, e um contrato societário não substitui o nome no título de propriedade (title deed). Se planeia comprar com um parceiro e ambos pretendem a residência, definam as percentagens antes de assinar.
04Hipotecas, múltiplos imóveis e projetos na planta
- Um imóvel hipotecado pode ser contabilizado, normalmente mediante uma declaração de não objeção do banco dos EAU credor do empréstimo.
- Os imóveis detidos em seu nome próprio podem ser somados; as quotas-partes detidas pelos seus comproprietários não podem ser adicionadas à sua.
- Para o visto de dois anos, o imóvel tem de estar concluído e registado. Frações na planta podem servir de base a um Golden Visa desde que estejam registadas com Oqood e tenham sido adquiridas a uma promotora aprovada.
- Se o seu título indicar um valor antigo e inferior, uma avaliação atualizada pode ser útil para a via do Golden Visa.
05O que deve ter preparado
- 1
Verificação do título e das quotas-partes
Confirme a divisão registada no título de propriedade (title deed) ou no Oqood para cada proprietário.
- 2
Documentos pessoais
Passaportes válidos, fotografias, seguro de saúde e, para casais, a certidão de casamento com a devida legalização.
- 3
Declaração bancária em caso de hipoteca
A declaração de não objeção do banco e um extrato comprovativo do saldo em dívida.
- 4
Origem dos fundos
Esteja preparado para demonstrar a proveniência dos fundos utilizados na compra, uma vez que este aspeto é agora verificado de forma mais rigorosa.
- 5
Presença nos EAU
Cada requerente tem de estar no país para o exame médico de aptidão e para a recolha de dados biométricos do Emirates ID.
06Motivos frequentes de atraso nos processos
A maioria dos atrasos decorre sempre dos mesmos fatores: uma quota-parte ligeiramente abaixo do limiar, a falta de uma declaração bancária, uma certidão de casamento sem legalização ou uma fração na planta submetida para a via de dois anos. Todos eles são facilmente identificáveis antes de apresentar o pedido.
Vender a sua quota-parte de qualificação normalmente extingue o fundamento do visto, pelo que deve refletir sobre o tempo que planeia manter o imóvel antes de avançar.
Se é proprietário de um imóvel no Dubai com outra pessoa, envie-nos uma mensagem pelo WhatsApp para uma avaliação gratuita de como as suas quotas-partes se enquadram em cada via de visto.
Perguntas sobre este tema
Sim, mas cada requerente terá de estar presente nos EAU para o exame médico de aptidão e para a recolha de dados biométricos. Uma estadia curta costuma ser suficiente.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



