

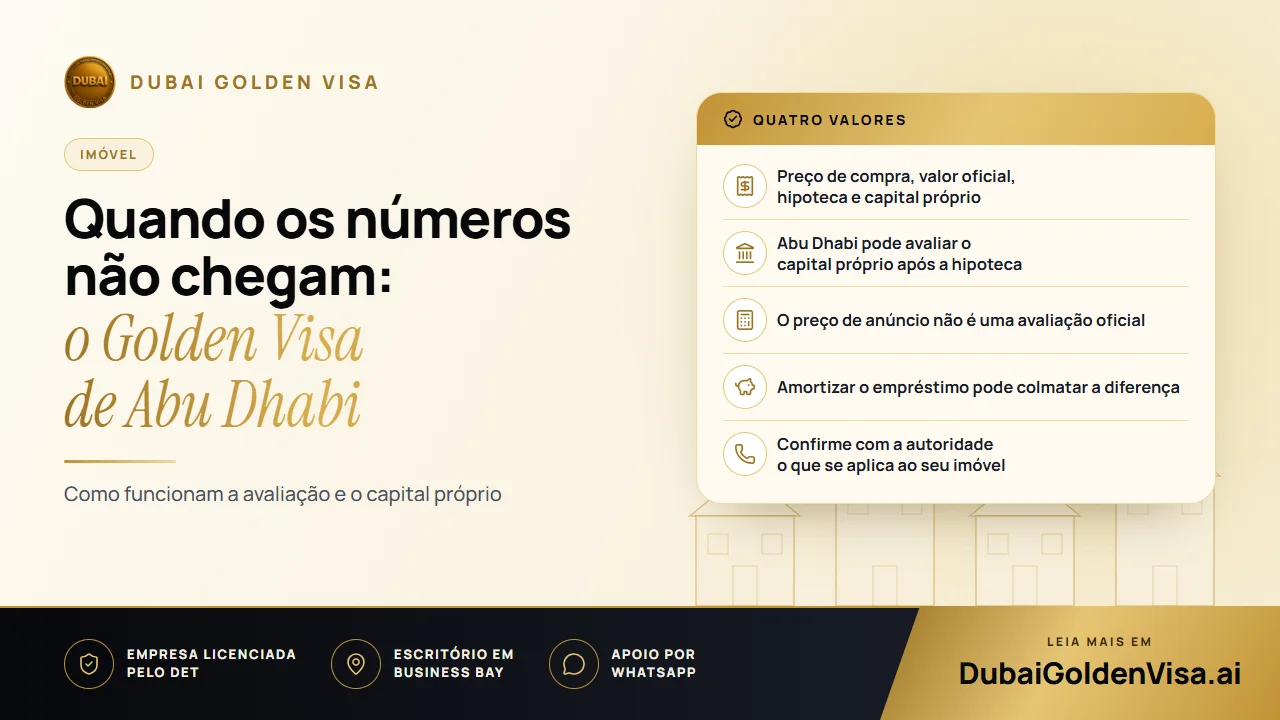
Uma história frequente: um investidor compra um apartamento em Abu Dhabi por AED 2,1 milhões, convicto de que garante um Golden Visa. Depois, a avaliação oficial fixa-se em AED 1,95 milhão, ou verifica-se que o crédito habitação deixa uma participação própria insuficiente, e o pedido fica subitamente em risco.
O problema raramente é o imóvel. É a forma como o valor é apurado. Estão em jogo quatro valores distintos: o preço de compra, o valor oficial, o saldo do crédito habitação e o seu capital próprio. Qual deles conta depende do emirado, e confundi-los é uma fonte comum de desilusão.
01O que Abu Dhabi exige
De acordo com o nosso entendimento sobre a posição do Abu Dhabi Residents Office, o investidor imobiliário necessita de um ou mais imóveis com o valor global mínimo de AED 2 milhões, sendo esse montante constituído por fundos próprios do investidor após dedução do capital em dívida do crédito habitação. Os documentos de titularidade e de avaliação são emitidos pela autoridade de registo competente. São admitidos créditos habitação de bancos nacionais, mas a sua participação própria tem de atingir o limite mínimo.
Em termos simples, o emirado exige dois milhões de dirhams da sua própria quota-parte, e não do banco. Uma vez que as regras têm sido descritas desta forma, confirme connosco a posição atual relativamente ao seu imóvel antes de tomar decisões com base nela.
02Por que razão o Dubai é diferente
No Dubai, um imóvel hipotecado conta pelo seu valor certificado integral, desde que o banco emita uma carta de não oposição. O montante do empréstimo não é relevante. Segundo as nossas informações, Abu Dhabi não adotou essa abordagem, pelo que muitos conselhos online redigidos para o Dubai induzem os investidores de Abu Dhabi em erro.
Dica
Não aplique a lógica do Dubai a Abu Dhabi
Dois emirados, duas formas de avaliar um imóvel com crédito habitação. Antes de comprar ou de submeter o pedido, confirme qual a regra em vigor no emirado onde o imóvel se localiza.
03Preço, avaliação e capital próprio
- Preço de compra: o montante pago, conforme consta do seu contrato registado.
- Avaliação oficial: o valor indicado na certidão de avaliação emitida pela autoridade competente.
- Capital próprio: o valor oficial deduzido do montante que ainda deve ao banco.
Pense num imóvel avaliado em AED 3 milhões com AED 1,2 milhão ainda em dívida. O seu capital próprio é de AED 1,8 milhão, pelo que faltariam AED 200.000, mesmo que o imóvel em si esteja avaliado bem acima do valor de referência. Outro imóvel avaliado em AED 2,5 milhões com AED 500.000 em dívida deixa AED 2 milhões, cumprindo o critério à justa, sem qualquer margem. Esta é a armadilha do capital próprio, que atinge muitas pessoas que compraram com entradas baixas.
04Porque pode a avaliação ser inferior ao esperado
- Baseou-se num preço de anúncio ou na estimativa de um mediador em vez de uma certidão oficial.
- O mercado oscilou desde a compra e frações idênticas na mesma zona foram vendidas por menos.
- A idade do imóvel, o seu estado de conservação ou comodidades por concluir reduziram o valor.
- O saldo em dívida do empréstimo é superior ao previsto, deixando pouco capital próprio.
- Uma fração na planta ainda não teve pagamentos suficientes ao promotor para cumprir o critério de Abu Dhabi.
- A instituição de crédito não é um banco nacional reconhecido.
05O que fazer perante uma insuficiência de valor
- 1
Obter a certidão oficial
Solicite a certidão de valor da sua fração antes de alterar qualquer parâmetro. Se o valor não coincidir com a sua documentação, pergunte à autoridade de registo como foi calculado e se é possível pedir uma revisão.
- 2
Amortizar o crédito habitação
Cada dirham de capital amortizado aumenta o seu capital próprio. Peça ao seu banco o saldo exato e eventuais encargos de liquidação antecipada; de seguida, calcule o pagamento mínimo que permita superar o limiar com uma margem de segurança.
- 3
Juntar imóveis
As regras referem-se a um ou mais imóveis com um valor total mínimo, pelo que a junção de propriedades pode conferir elegibilidade, desde que cada uma esteja devidamente documentada.
- 4
Antecipar pagamentos na planta
Se as suas próximas prestações fizerem com que os montantes pagos ultrapassem o patamar exigido, pagar antecipadamente pode adiantar a obtenção do visto.
- 5
Considerar outra via
Um depósito bancário ou um investimento societário de AED 2 milhões pode ser viável, e Abu Dhabi disponibiliza uma opção de residência sem atividade laboral para proprietários que não alcancem o valor total.
06Documentos a preparar
- Propriedade plena: o contrato de compra registado ou uma certidão de avaliação
- Com hipoteca: certidão de avaliação acompanhada de certidão de ónus e encargos a atestar que o imóvel está livre de penhoras estatais
- Na planta: o contrato com o promotor e os comprovativos de pagamento
- Documentos bancários: extrato atualizado do crédito habitação e carta de não oposição
- Documentos de titularidade que indiquem a sua quota-parte exata na propriedade
07Erros que custam meses
- Aplicar a abordagem do Dubai a um imóvel em Abu Dhabi.
- Assumir que um preço de compra elevado garante por si só a elegibilidade.
- Indicar o montante inicial do empréstimo em vez do saldo devedor atual.
- Submeter o pedido com exatamente AED 2 milhões em capital próprio, sem qualquer margem.
- Considerar o preço indicado pelo promotor como prova de valor.
- Esquecer-se de verificar a sua percentagem de titularidade num imóvel em compropriedade.
Mais um ponto: a autoridade pode exigir que mantenha o imóvel durante um determinado período após a emissão do visto, pelo que deve planear qualquer venda futura antes de submeter o pedido. Uma insuficiência tem quase sempre uma solução prática. Envie-nos o seu título de propriedade (title deed), o extrato do empréstimo e a avaliação por WhatsApp para uma análise gratuita, e explicaremos a sua situação bem como o caminho mais rápido.
Perguntas sobre este tema
Apenas com esse imóvel, não será elegível. Poderá juntá-lo a outro imóvel, amortizar o crédito habitação ou explorar uma via alternativa.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



