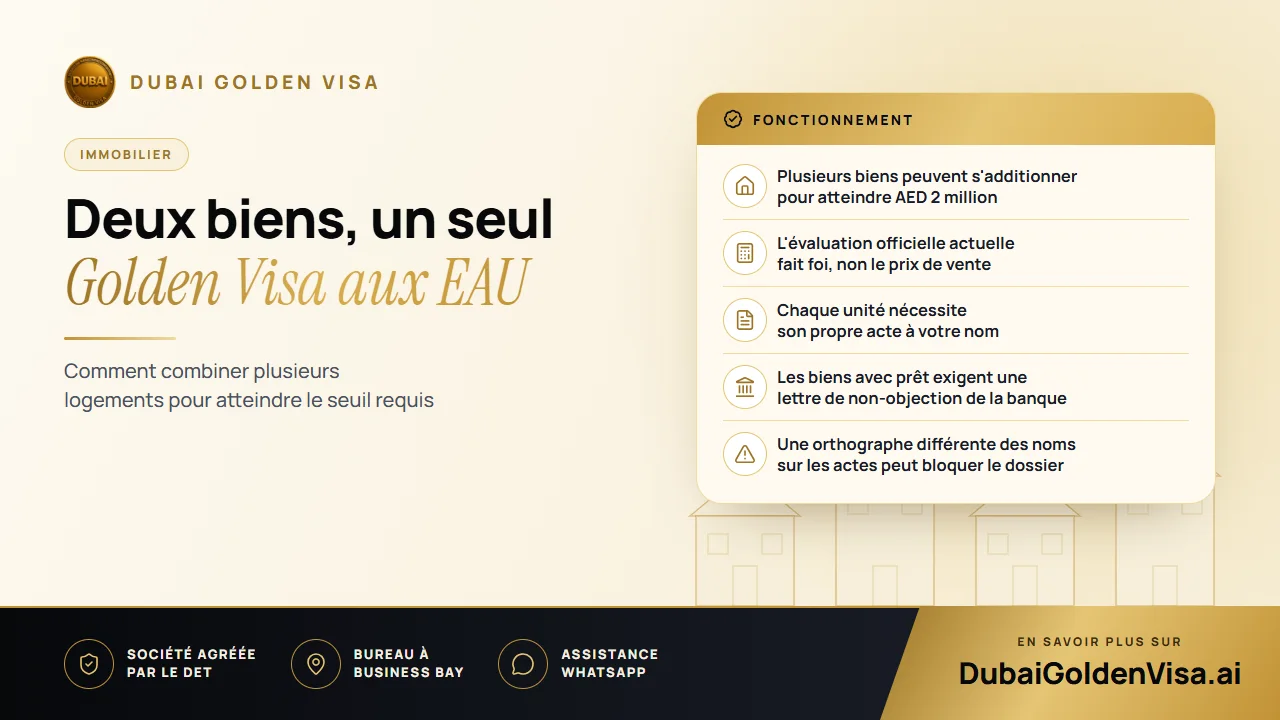
Beaucoup de propriétaires pensent que le Golden Visa est réservé aux acquéreurs d'une villa de luxe ou d'un penthouse coûteux. En réalité, le seuil d'AED 2 million s'apprécie sur l'ensemble de votre patrimoine immobilier. Un studio dans un quartier et un appartement dans un autre permettent d'atteindre ce montant tout aussi bien qu'une prestigieuse propriété unique.
Cette option est idéale pour les investisseurs qui ont développé leur portefeuille pas à pas. Voici comment fonctionne le cumul, les conditions à respecter pour chaque bien et les erreurs qui retardent le plus souvent un dossier.
01Comment la valeur cumulée est calculée
La voie immobilière exige de posséder un ou plusieurs biens d'une valeur totale d'au moins AED 2 million. Le service du cadastre confirme les montants et le dossier avance sous forme d'une demande unique. Une maison de ville à AED 1.4 million et un studio à AED 700,000 franchissent ensemble le seuil, et trois ou quatre unités plus petites sont traitées de la même manière que deux biens plus importants.
Seule la valeur reconnue par le département foncier fait foi. Votre contrat de vente, l'estimation d'une agence ou un avis privé n'ont pas la même portée juridique. Si vous avez acheté deux appartements pour AED 1.75 million au total et que l'évaluation officielle actuelle s'élève à AED 2.3 million, c'est ce chiffre actualisé qui sera retenu.
Les estimations pouvant évoluer à la hausse comme à la baisse, demandez un certificat récent avant de déposer votre dossier plutôt que d'utiliser un document ancien.
02Les critères obligatoires pour chaque bien immobilier
- Un acte enregistré à votre nom, un par unité. Si vous détenez un bien en commun avec votre conjoint, seule votre quote-part est prise en considération.
- Un Oqood émis par un promoteur agréé pour tout bien sur plan. Le bien sur plan est comptabilisé à hauteur de la somme effectivement versée à ce jour.
- Une lettre de non-objection de la banque pour chaque bien sous hypothèque. Un bien financé par un prêt compte pour sa valeur intégrale.
- Aucune décision de justice, mise en garde (caveat) ni problème d'enregistrement. Un seul bien bloqué peut ralentir tout le dossier.
- Un emplacement situé dans une zone autorisée par les règles d'accession à la propriété applicables.
Astuce
Les prêts immobiliers ne constituent pas un obstacle
Un bien financé par un emprunt bancaire est pris en compte pour sa valeur totale, vous n'avez donc pas besoin d'en avoir remboursé une part importante. En revanche, vous devez impérativement obtenir une lettre de non-objection de chaque banque prêteuse. Pensez à les solliciter sans tarder, car les banques peuvent prendre un certain temps à les délivrer.
03Biens situés dans des émirats différents
Regrouper deux biens situés à Dubaï est généralement la méthode la plus fluide, car un seul département foncier se charge des vérifications. Si vos biens sont répartis sur plusieurs émirats, vous devez généralement obtenir une évaluation ou une attestation auprès de chaque service foncier local, et coordonner le calendrier. Cette démarche est tout à fait possible, mais elle implique des étapes supplémentaires : prévoyez un délai plus long.
04Les documents à préparer
- Titre de propriété (title deed) pour chaque bien, ou Oqood pour les biens sur plan
- Évaluations récentes atteignant ensemble au moins AED 2 million
- Lettre de non-objection de la banque pour chaque prêt hypothécaire
- Passeport valable pendant au moins six mois
- Photos d'identité sur fond blanc
- Acte de mariage avec légalisation, si le conjoint est inclus dans la demande
- Assurance santé valable aux EAU
Le traitement d'un dossier immobilier prend habituellement entre 5 et 7 jours ouvrés une fois tous les éléments réunis, bien que des biens supplémentaires entraînent des vérifications additionnelles. Les frais gouvernementaux s'élèvent à environ AED 9,459 pour le demandeur principal. Pour chaque membre de la famille, comptez approximativement AED 2,710 auxquels s'ajoutent AED 1,180 pour l'Emirates ID, ainsi qu'une visite médicale pour les adultes.
05Les erreurs qui bloquent les dossiers groupés
- 1
Des noms qui ne correspondent pas
Un deuxième prénom orthographié différemment sur deux actes suffit à soulever des interrogations. Corrigez cette divergence avant le dépôt.
- 2
L'utilisation du prix d'achat
Indiquer le montant payé à l'acquisition au lieu de l'évaluation actuelle peut donner l'impression que votre portefeuille n'atteint pas le seuil requis.
- 3
Une évaluation périmée
Les certificats ont une durée de validité limitée, veillez à en fournir un qui soit parfaitement à jour.
- 4
Une lettre bancaire manquante
Avec deux organismes prêteurs, il arrive fréquemment de solliciter le premier et d'oublier le second.
- 5
La revente ultérieure d'un bien
Si une vente fait descendre la valeur totale sous le seuil d'AED 2 million, votre visa peut être remis en cause. Consultez-nous avant toute cession.
06Pourquoi certains propriétaires préfèrent deux biens
Répartir votre investissement sur deux biens permet de percevoir deux revenus locatifs et de diversifier votre exposition géographique. Les logements de milieu de gamme sont souvent plus faciles à louer ou à revendre qu'un bien de prestige unique, ce qui vous offre une plus grande souplesse si vous décidez de restructurer vos actifs ultérieurement.
Vous possédez deux biens et souhaitez savoir si leur total est suffisant ? Envoyez-nous vos deux actes de propriété via WhatsApp : nous vérifierons gratuitement la valeur cumulée, les attestations bancaires et les étapes à suivre.
Questions sur ce sujet
Non. Trois ou quatre petites unités sont traitées comme deux biens plus importants. Néanmoins, chaque acte devant être examiné, un nombre plus élevé de biens peut prolonger légèrement le délai de vérification.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.