Les propriétaires refinancent pour de nombreuses bonnes raisons : un taux plus bas, des mensualités réduites ou des liquidités à investir ailleurs. Si votre Golden Visa repose sur un bien à Dubaï, il est toutefois naturel de vous demander si modifier votre prêt pourrait fragiliser votre résidence.
Dans la plupart des cas, cela ne pose aucun problème. Un Golden Visa immobilier dépend de ce que vous possédez, et non de l'établissement qui vous prête l'argent. Néanmoins, certaines situations méritent de la vigilance, et il vaut mieux les connaître avant de signer un nouveau prêt immobilier.
01Ce qu'un refinancement change et ce qu'il ne change pas
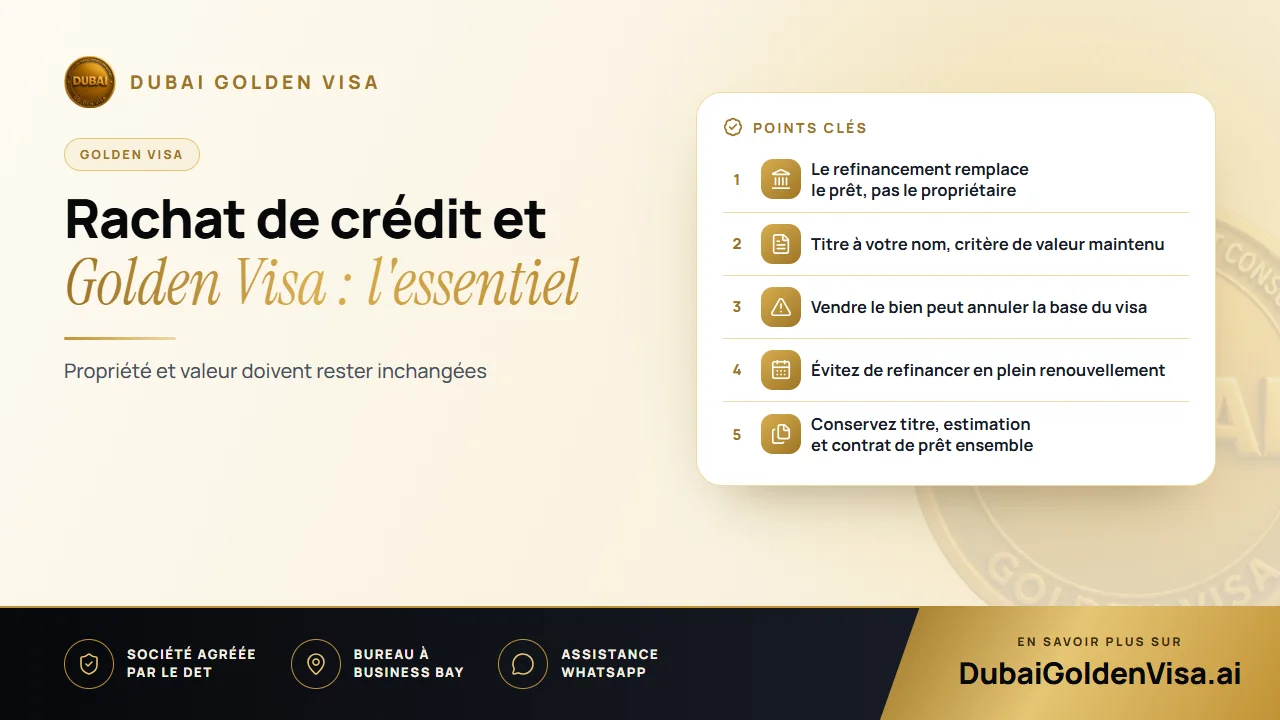
Lorsque vous refinancez, un nouvel emprunt rembourse l'ancien. Le logement reste enregistré à votre nom, le titre de propriété demeure le même et vous n'avez rien vendu ni transféré. Une banque détient simplement une garantie sur le bien en sûreté, exactement comme auparavant.
La voie immobilière du Golden Visa exige un bien aux EAU d'une valeur d'au moins AED 2 million à votre nom. Un logement avec un prêt immobilier peut être pris en compte pour sa valeur totale, appuyé par une attestation de non-objection du prêteur. Ainsi, changer d'établissement ou améliorer ses conditions ne modifie en rien la base sur laquelle repose votre visa.
02Les situations qui méritent une attention particulière
- Modifier la répartition de la propriété : si le refinancement implique d'ajouter ou de retirer un nom sur le titre de propriété, votre part éligible peut changer.
- Dégager un montant important de liquidités : le bien doit continuer de respecter les conditions de valeur et de propriété du visa par la suite.
- Utiliser les liquidités pour acquérir un autre bien que vous prévoyez d'ajouter à votre total : vérifiez que la valeur cumulée reste suffisante.
- Vendre le bien refinancé : si votre visa repose sur ce dernier, vous pourriez avoir besoin d'un autre actif éligible.
Astuce
Une règle simple à retenir
Si le titre de propriété, le propriétaire et la valeur du bien ne changent pas, un nouveau prêt immobilier n'a en soi aucun impact sur votre visa. Si l'un de ces trois éléments bouge, consultez-nous au préalable.
03Le bon calendrier autour du renouvellement
Lorsque votre Golden Visa arrive à renouvellement, votre situation peut être réexaminée. Si un refinancement est en cours, qu'un titre de propriété est en cours d'actualisation ou que les documents bancaires ne sont pas à jour, prouver votre situation peut prendre plus de temps que nécessaire.
La solution la plus simple consiste à refinancer bien avant la période de renouvellement ou d'attendre que le renouvellement soit finalisé. Cette anticipation ne coûte rien et évite toute source de retard.
04Les options courantes de refinancement et leurs conséquences
- 1
Taux d'intérêt plus bas
Vous passez à un financement plus avantageux sans changement de propriétaire ni de valeur. Le visa reste inchangé.
- 2
Dégagement de liquidités
Vous empruntez sur la base d'un bien dont la valeur a augmenté. Cela ne pose aucun problème, tant que le bien respecte toujours les conditions du visa.
- 3
Changement de banque
C'est une décision qui vous regarde, vous et les prêteurs. Votre résidence ne dépend pas de la banque que vous choisissez.
- 4
Refinancer puis vendre
Vendre le bien éligible change complètement la donne. Vous pourriez devoir le remplacer par un autre pour conserver votre visa.
05Préserver votre visa pendant votre refinancement
- Vérifiez que le bien respecte toujours le critère des AED 2 million avant, pendant et après le refinancement.
- Conservez le titre de propriété (title deed) à votre propre nom et évitez tout montage modifiant l'identité du propriétaire.
- Ne refinancez pas en pleine procédure de renouvellement.
- Conservez votre titre de propriété, toute évaluation et le contrat de prêt immobilier dans un même dossier.
- Renseignez-vous simultanément sur les règles bancaires et celles relatives aux visas, car la banque ne maîtrise pas nécessairement les aspects d'immigration.
Certaines banques proposent des conditions attractives aux titulaires de Golden Visa, mais comparez vous-même les détails et gardez à l'esprit que chaque établissement applique ses propres critères.
Vous préparez un refinancement ou votre Golden Visa arrive à échéance ? Contactez-nous sur WhatsApp : nous réaliserons une vérification gratuite pour que la situation de votre bien ne vous réserve aucune surprise.
Questions sur ce sujet
Non, pas en lui-même. Le visa s'appuie sur la propriété et la valeur, et un refinancement laisse ces deux éléments intacts.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.