Quiconque a acheté un bien immobilier pour obtenir un Golden Visa s'est sans doute posé la question : que se passe-t-il si les prix baissent et que mon logement vaut moins de AED 2 million ? C'est une inquiétude légitime, en particulier après une forte hausse du marché.
Le point rassurant est que les règles n'ont pas été conçues en fonction des cours quotidiens. L'aspect plus délicat est que d'autres événements ont bien plus d'impact qu'une simple baisse ; il est donc essentiel de bien faire la distinction.
01Le fonctionnement initial du seuil
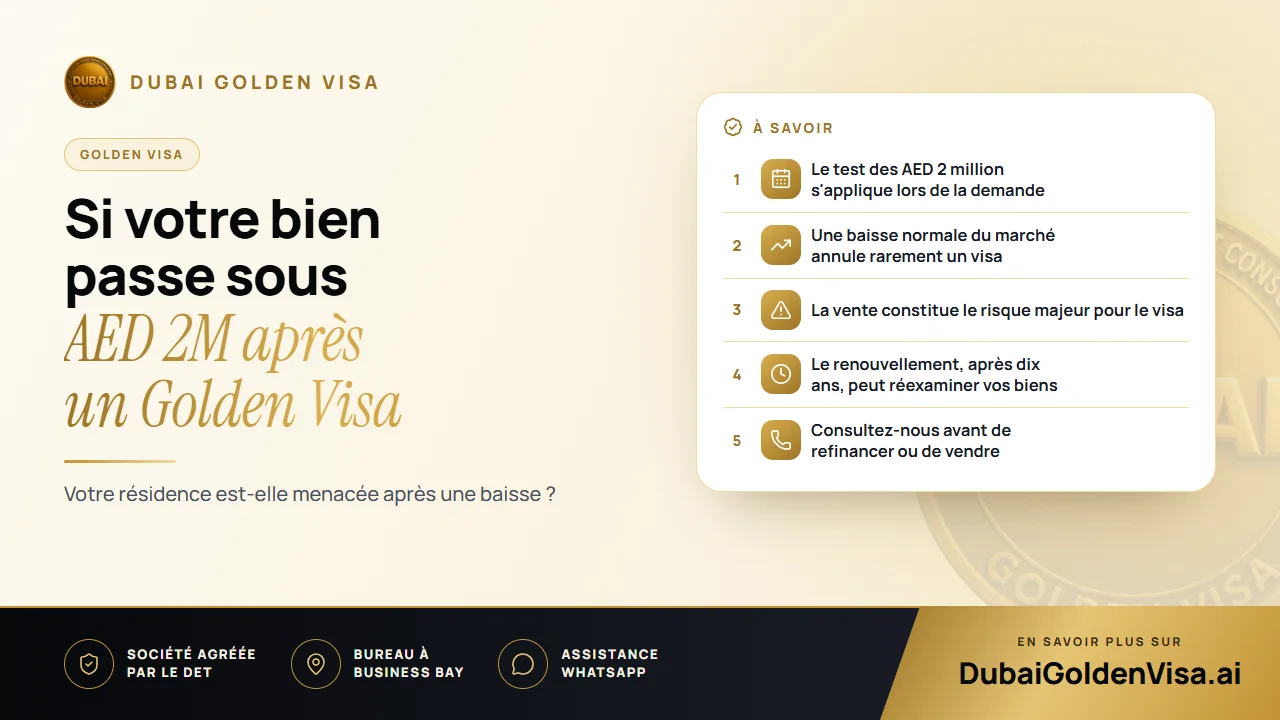
Un investisseur immobilier se qualifie en détenant un ou plusieurs biens aux EAU (les Émirats arabes unis) d'une valeur totale de AED 2 million ou plus, enregistrés à son nom sur un ou plusieurs titres de propriété (title deed). Cette valeur est vérifiée au moment du dépôt et de l'approbation de la demande. Il s'agit d'un instantané au jour de l'éligibilité, pas d'un suivi continu des prix.
02L'impact d'une simple baisse du marché
À notre connaissance, il n'existe aucune réévaluation annuelle des biens liés au Golden Visa, ni de procédure automatique d'annulation si les prix d'un secteur fléchissent. Le marché immobilier évolue par cycles et, après une phase de croissance rapide, il est normal que certaines zones se stabilisent ou corrigent. Le visa repose sur la détention d'un bien éligible, non sur la surperformance du marché.
Il s'agit là de notre interprétation de la pratique actuelle, mais nous vous conseillons toujours de ne pas la considérer comme une garantie absolue en toute circonstance. Si la valeur de votre bien a fortement varié, interrogez-nous sur votre situation précise.
Astuce
Une réserve essentielle
Les pratiques administratives peuvent évoluer et chaque dossier est unique. Si la valeur de votre bien est tombée nettement en dessous de AED 2 million, n'attendez pas qu'une difficulté survienne. Écrivez-nous et nous examinerons votre situation ensemble.
03Les moments où la valeur redevient déterminante
- Lors du renouvellement au bout de dix ans, lorsque la propriété et la valeur peuvent être réexaminées. Si la valeur reconnue est alors nettement inférieure à AED 2 million, vous pourriez devoir ajouter un bien, réduire votre prêt hypothécaire ou restructurer votre investissement.
- En cas de vente : le visa dépend de la conservation d'un bien éligible ; une vente vous faisant passer sous le seuil met donc votre visa en péril.
- En cas de refinancement : les modifications qui réduisent vos fonds propres reconnus ou transforment la structure de propriété peuvent susciter des questions par la suite.
04La vente du bien immobilier
C'est ici que les propriétaires commettent le plus souvent des erreurs. Si vous vendez le logement et ne possédez plus AED 2 million ou plus en biens éligibles, vous ne remplissez plus la condition d'investissement et le visa devient passible d'annulation. En pratique, les registres du département foncier et ceux de l'immigration sont interconnectés ; une vente peut donc être bloquée tant que le statut du visa n'est pas réglé.
La démarche la plus sûre consiste à acquérir le bien de remplacement avant de finaliser la vente. Vendre d'abord en espérant régulariser ensuite peut bloquer le transfert de propriété ou vous contraindre à annuler le visa. Si vous envisagez de vendre, parlez-en avec nous avant de mettre votre bien sur le marché.
05Prêts hypothécaires et refinancement
Un bien hypothéqué est pris en compte pour sa valeur totale, sur présentation de l'attestation bancaire. Si vous le refinancez par la suite, souscrivez une seconde hypothèque ou dégagez des liquidités, vérifiez comment cela modifie votre situation officielle. Tout changement réduisant l'apport personnel que vous pouvez justifier peut poser problème lors du contrôle du visa.
06La marche à suivre si les cours fléchissent
- 1
Ne vendez pas dans la précipitation
Une baisse de prix ne justifie pas une vente, et la vente est l'étape la plus susceptible de compromettre votre visa.
- 2
Conservez vos documents à jour
Gardez le titre de propriété (title deed), les relevés hypothécaires et les attestations d'évaluation au même endroit.
- 3
Anticipez le renouvellement
S'il vous reste plusieurs années avant le renouvellement, vous disposez de temps pour acquérir un bien supplémentaire ou vous désendetter.
- 4
Consultez-nous avant toute démarche
Les ventes, les refinancements et les transferts vers une société doivent tous être validés avec nous au préalable.
Vous vous demandez si votre bien ou vos projets sont compatibles avec votre visa ? Contactez-nous sur WhatsApp pour une vérification gratuite.
Questions sur ce sujet
Pas à notre connaissance. Il n'existe pas de réévaluation systématique entraînant l'annulation des visas en raison d'un simple repli du marché.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.