En mars 2025, des informations aux EAU ont fait état de la suppression d'une condition relative au Golden Visa immobilier. Jusqu'alors, les acheteurs devaient avoir réglé une part substantielle du prix du bien, de sorte qu'un investisseur ayant une hypothèque importante ou un bien sur plan inachevé ne remplissait souvent pas les critères.
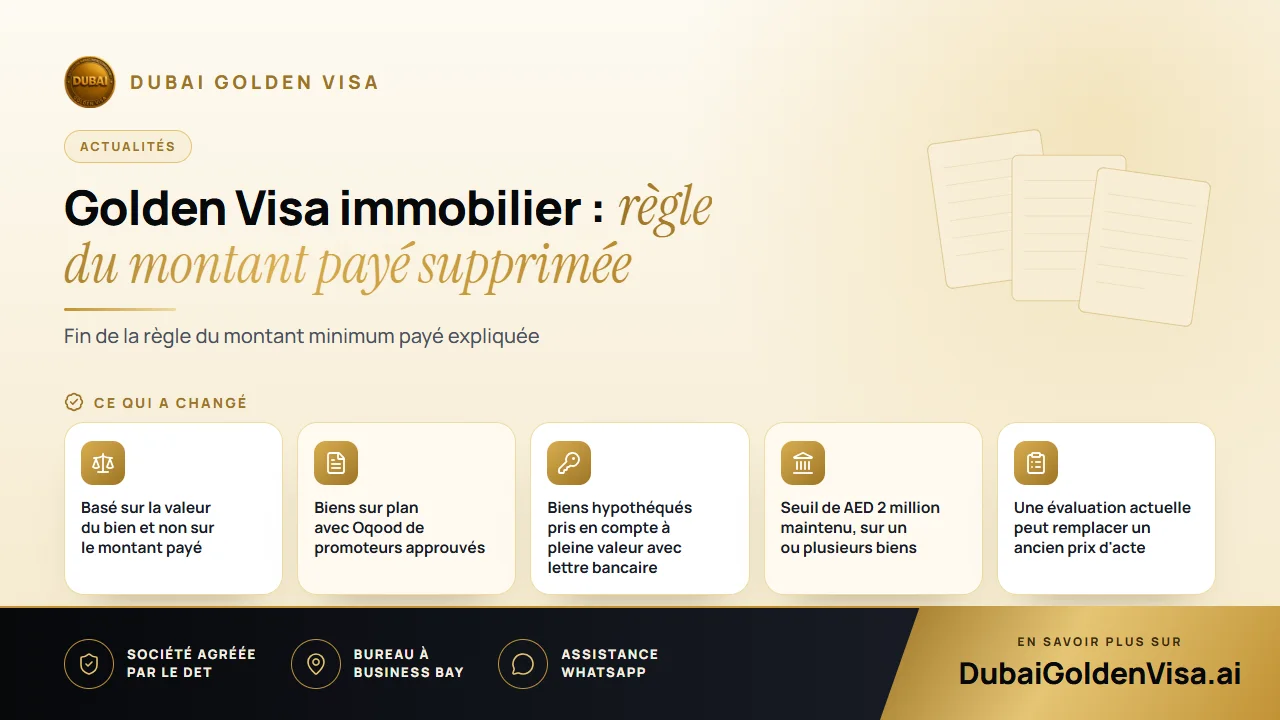
Le changement majeur est que le critère d'évaluation repose désormais sur la valeur du bien plutôt que sur le montant que vous avez payé jusqu'à présent. Le montant de AED 2 million en lui-même n'a pas changé. Cet article explique ce que cela signifie pour les différents types de propriétaires.
01Ce qui a changé
Auparavant, les acheteurs devaient justifier d'un versement conséquent avant que le bien ne puisse servir à l'obtention du visa. Cela avait tendance à exclure les acheteurs récents sur plan soumis à des échéanciers, ainsi que les propriétaires ayant de lourdes hypothèques. Désormais, c'est la valeur du bien qui fait foi.
- Les logements achevés comptent selon leur valeur enregistrée.
- Les biens sur plan de promoteurs approuvés sont pris en compte quel que soit le montant que vous avez payé, à condition qu'ils soient enregistrés avec un Oqood.
- Les logements hypothéqués sont pris en compte pour leur pleine valeur, sur présentation d'une lettre de non-objection de la banque.
- Plusieurs biens immobiliers peuvent être cumulés pour atteindre AED 2 million.
02Pourquoi cela compte pour les investisseurs
Pour un investisseur achetant sur plan, le visa n'est plus conditionné à l'avancement des paiements au fil de la construction. Une personne ayant versé un acompte initial modeste sur un bien éligible peut désormais déposer sa demande bien plus tôt.
Pour un acheteur ayant recours à un prêt immobilier, les démarches sont simplifiées. Vous n'avez pas besoin de rembourser au préalable le prêt jusqu'à un certain niveau. Vous devez toutefois obtenir une lettre de votre banque confirmant sa non-objection à votre demande de résidence ; pensez donc à contacter votre prêteur au plus tôt.
Astuce
Les règles relatives à la valeur restent en vigueur
Le seuil reste fixé à AED 2 million. Si vous détenez le bien en copropriété, c'est en principe votre propre part qui doit atteindre ce montant. Si votre titre de propriété (title deed) affiche un prix ancien, une évaluation actuelle réalisée par le Dubai Land Department peut être utile.
03Ce qui ne change pas
Le visa en lui-même ne change pas. Il est valable dix ans, renouvelable et vous permet d'être votre propre sponsor. Vous pouvez y inclure votre conjoint, vos enfants et vos parents, et les plafonds habituels pour le personnel de maison ne s'appliquent pas. Vous demeurez également exempté de la règle d'absence de six mois qui peut entraîner l'annulation d'un visa de résidence standard.
Le bien doit toujours être enregistré auprès du département foncier et figurer à votre nom. Un contrat de vente sans enregistrement ne suffit pas.
04Comment faire votre demande
- 1
Vérifiez votre titre de propriété ou Oqood
Confirmez votre nom, votre quote-part et la valeur enregistrée.
- 2
Obtenez la lettre de votre banque ou une évaluation si nécessaire
Une hypothèque requiert une lettre de la banque. Un acte plus ancien peut nécessiter une estimation actuelle.
- 3
Déposez votre dossier de résidence
Si vous êtes à l'étranger, un permis d'entrée vous permettra de venir sur place pour finaliser la procédure.
- 4
Visite médicale et Emirates ID
Ces deux étapes interviennent après l'approbation initiale, et votre visa actuel n'est annulé qu'après cela.
Le traitement des dossiers immobiliers prend généralement cinq à sept jours ouvrés une fois tous les documents réunis. Les frais gouvernementaux pour le demandeur principal s'élèvent à environ AED 9,459, et pour chaque membre de la famille à environ AED 2,710 plus AED 1,180 pour l'Emirates ID, avec une visite médicale d'aptitude pour les adultes.
05Un mot sur le marché
Les spécialistes s'attendaient à un regain d'intérêt de la part des acheteurs sur plan à la suite de cette évolution. Nous recommandons toutefois la prudence : achetez un bien avant tout parce qu'il constitue un bon logement ou un investissement judicieux. La résidence est un avantage appréciable, mais elle ne doit pas motiver un achat que vous n'auriez pas envisagé autrement.
Si vous possédez un bien sur plan ou sous hypothèque et souhaitez faire le point sur votre situation, écrivez-nous sur WhatsApp pour une vérification gratuite.
Questions sur ce sujet
Il peut être pris en compte s'il provient d'un promoteur approuvé, qu'il est enregistré avec un Oqood et qu'il vaut au moins AED 2 million. Nous vérifions l'enregistrement et le promoteur avant de déposer le dossier.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.