Rares sont les acquéreurs qui règlent un bien en un seul virement. Les prêts hypothécaires et les échéanciers de promoteurs représentent le mode d'achat le plus courant à Dubaï, et il est légitime de se demander s'ils constituent un obstacle au Golden Visa. Pour faire simple : non, à condition que le bien soit correctement enregistré et que vous présentiez les justificatifs requis.
Ce guide détaille les deux principaux modes de paiement échelonné, les exigences des autorités pour chacun d'entre eux et la manière de préparer votre dossier.
01Bien immobilier avec prêt hypothécaire
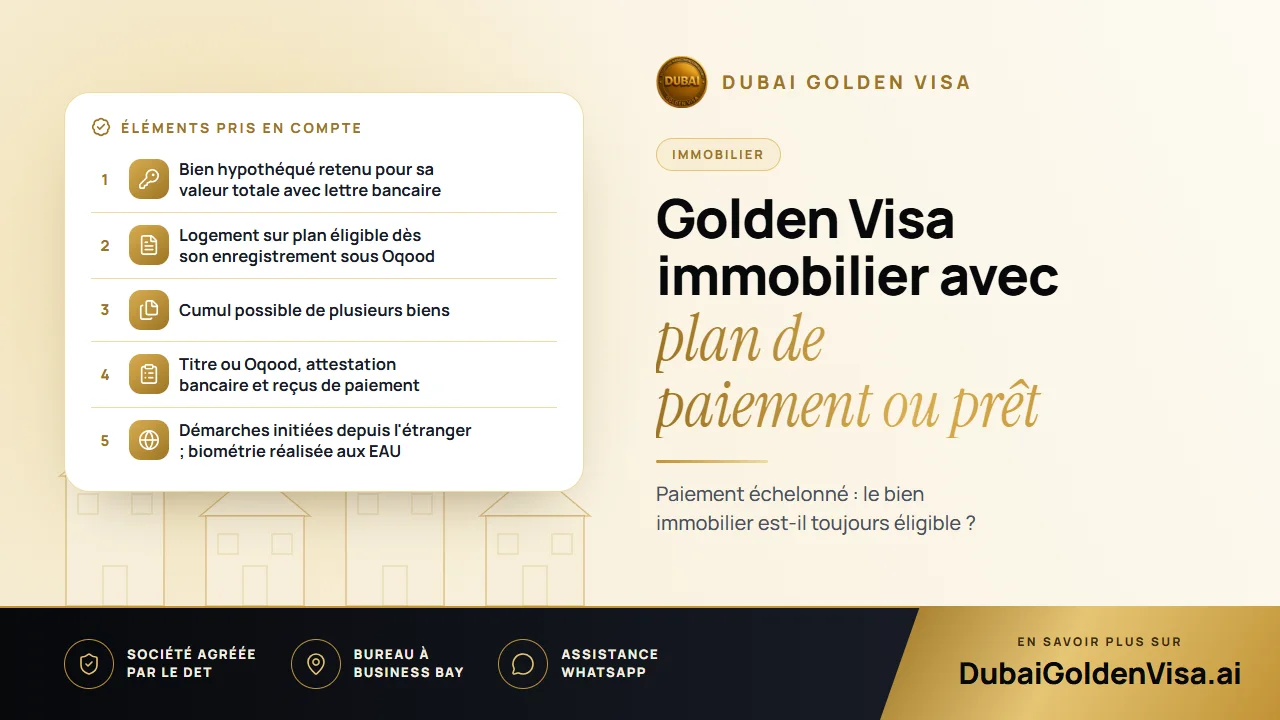
Si votre logement est financé par une banque des EAU, il est toujours pris en compte dans le calcul des AED 2 million. La valeur retenue est le montant total enregistré ou expertisé du bien, et non la seule part déjà remboursée. Les autorités exigent une attestation de non-objection de la banque concernant votre demande de résidence.
Cette attestation de non-objection doit identifier le bien, préciser sa valeur et indiquer le solde restant dû. Demandez-la rapidement à votre banque, car son émission peut demander quelques jours.
02Plans de paiement des promoteurs et biens sur plan
Acheter auprès d'un promoteur selon un échéancier est monnaie courante, en particulier dans les quartiers récents. Un logement sur plan peut ouvrir droit au Golden Visa s'il est enregistré sous Oqood et que le promoteur est agréé par les autorités locales. Le montant payé à ce jour ne change rien à cela, bien que nous vérifiions systématiquement la façon dont le promoteur certifie vos paiements.
Un simple formulaire de réservation ou contrat de vente ne suffit pas. Tant que le logement n'est pas officiellement enregistré, le système des visas ne le reconnaît pas comme un bien éligible.
Astuce
Réservé ne veut pas dire enregistré
Avant de signer un plan de paiement dans l'optique d'un visa, demandez au promoteur à quelle date l'Oqood sera émis et confirmez qu'il est bien agréé. Si l'enregistrement prend du retard, votre demande de visa en prendra aussi.
03Cumuler plusieurs biens immobiliers
Si un bien n'atteint pas le seuil de AED 2 million, plusieurs peuvent être combinés. Chacun doit être enregistré à votre nom et leur valeur cumulée doit atteindre le montant requis. Des portefeuilles mixtes, comprenant par exemple un bien achevé avec prêt hypothécaire et un bien sur plan avec plan de paiement, sont tout à fait recevables si les documents de chacun sont en règle.
04Documents à préparer
- Passeport et photo d'identité récente.
- Titre de propriété (title deed), ou Oqood pour un bien sur plan.
- Attestation de non-objection bancaire pour tout bien hypothéqué.
- Reçus de paiement ou attestations du promoteur justifiant des montants versés.
- Évaluation immobilière récente si le titre mentionne un prix d'achat antérieur inférieur.
- Emirates ID et visa en cours de validité, si vous résidez déjà aux EAU.
- Assurance santé valide aux EAU.
05Les étapes de la demande
- 1
Vérification de votre bien
Nous vérifions la valeur, l'enregistrement et la quote-part de propriété au regard de la réglementation en vigueur.
- 2
Rassemblement des attestations
Demande de l'attestation bancaire ou du relevé du promoteur, ainsi qu'une expertise immobilière si nécessaire.
- 3
Dépôt de la demande
Le dossier est transmis aux autorités d'immigration de votre émirat. Si vous êtes à l'étranger, un permis d'entrée vous permet de venir finaliser les démarches.
- 4
Visite médicale et biométrie
Après l'accord initial, vous passez la visite médicale d'aptitude et enregistrez votre biométrie pour l'Emirates ID, puis le visa est délivré.
Dès lors que vos documents sont complets, les dossiers immobiliers sont généralement traités en cinq à sept jours ouvrés. Les frais gouvernementaux s'élèvent à environ AED 9 459 pour le demandeur principal, et à environ AED 2 710 par membre de la famille, en sus de leur Emirates ID.
06Les bons réflexes
- Conservez tous vos reçus de paiement et attestations dans un seul et même dossier.
- Évitez les enregistrements sous-évalués : la valeur enregistrée doit justifier l'éligibilité au visa.
- Déposez votre demande dès que vos documents sont prêts plutôt que d'attendre.
- Consultez-nous avant toute revente ou restructuration de patrimoine, le visa étant directement lié au bien immobilier.
Si vous hésitez actuellement sur un plan de paiement ou un prêt hypothécaire, contactez-nous sur WhatsApp avant de vous engager. Nous vérifierons gratuitement sa conformité aux critères du Golden Visa.
Questions sur ce sujet
Un bien hypothéqué est pris en compte pour sa valeur intégrale sur présentation de l'attestation bancaire, et les biens sur plan enregistrés sont éligibles quel que soit le montant déjà réglé. Nous vérifions néanmoins vos justificatifs de paiement avant le dépôt.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.