Salaire, loyer, frais de scolarité, factures courantes : presque tout aux EAU passe par un compte bancaire, raison pour laquelle on s'en occupe dès les premières semaines. Si vous envisagez Emirates NBD, un peu de préparation vous évitera plusieurs allers-retours.
Voici un guide pratique pour les comptes personnels. La banque évalue chaque demande et actualise régulièrement ses conditions ; prenez donc ces indications comme un repère et vérifiez les détails auprès de l'établissement avant de postuler.
01Compte courant ou compte d'épargne : choisissez selon votre usage
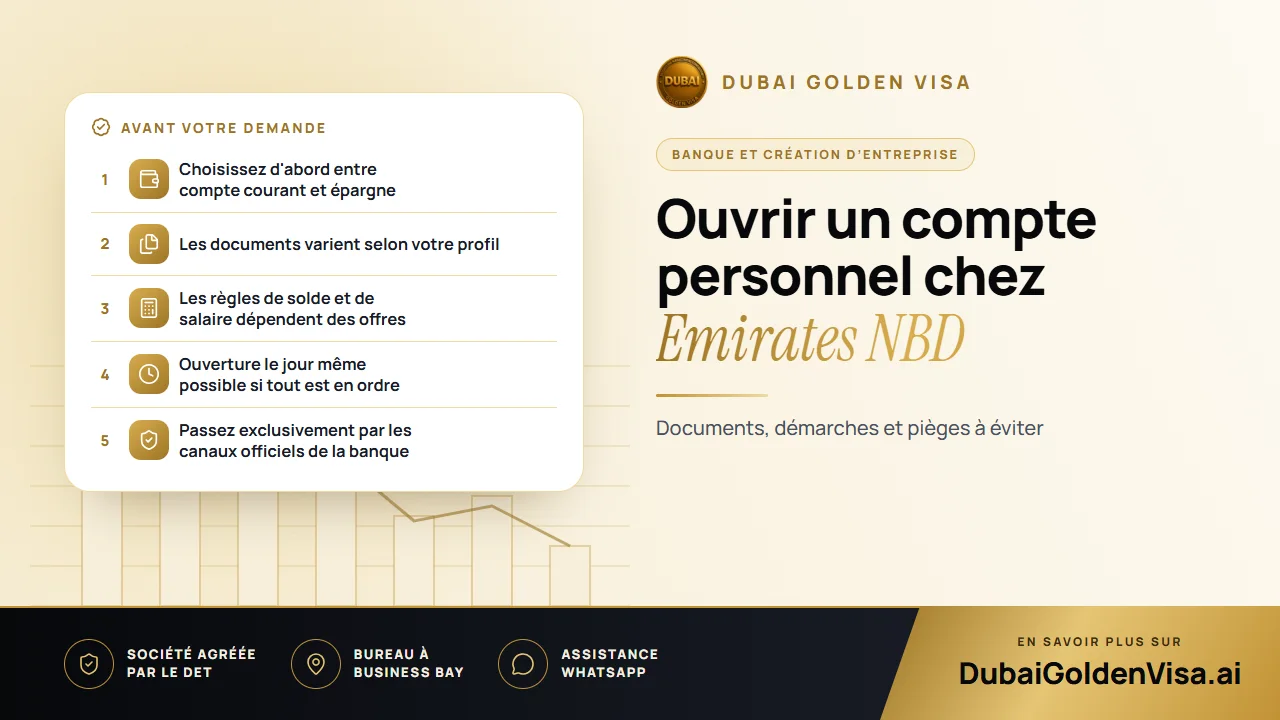
Partez de vos besoins réels. Si votre salaire doit y être versé et que vous l'utilisez pour vos cartes, virements et factures, le compte courant est la solution la plus adaptée. Regardez s'il inclut une carte de débit ou un chéquier, si l'offre exige une domiciliation de salaire, et ce qui se passe si votre solde passe sous un seuil requis.
Le compte d'épargne convient aux fonds que vous souhaitez isoler. Les intérêts, les conditions de solde et les règles de retrait diffèrent ; ne supposez pas que tous les produits d'épargne offrent le même rendement ni qu'ils autorisent des retraits illimités. Quel que soit le produit visé, lisez attentivement le Key Facts Statement et le Schedule of Charges. Un compte bardé d'options superflues n'a aucun intérêt si vous ne vous en servez pas.
02Qui peut faire une demande ?
La banque accueille les résidents des EAU ainsi que les non-résidents, bien que les offres et les formalités diffèrent. Les résidents fournissent généralement leurs pièces d'identité et peuvent être interrogés sur leur emploi ou leurs revenus. Les non-résidents doivent s'attendre à des demandes complémentaires, comme un justificatif de domicile à l'étranger et une preuve de relation bancaire existante. Certains produits et parcours en ligne imposent aussi une condition d'âge ; vérifiez les critères du produit choisi.
Gardez à l'esprit que déposer une demande ne garantit pas son acceptation. La banque réalise ses propres vérifications et peut solliciter des éléments complémentaires avant de trancher.
03Les documents à préparer
La liste ci-dessous présente des exemples types. Votre liste personnelle peut être plus courte ou plus longue, selon votre situation et le compte demandé.
- Résident aux EAU : passeport, Emirates ID et éléments relatifs à la résidence
- Demandeur salarié : lettre de domiciliation de salaire, contrat de travail, fiche de paie récente ou justificatif de versement de salaire
- Non-résident : passeport et visa, justificatif de domicile à l'étranger, ainsi qu'une attestation bancaire ou un relevé récent de votre banque actuelle
- Indépendant : pièce d'identité personnelle et justificatifs de l'origine de vos revenus
Assurez-vous qu'aucun document n'est expiré et que les scans sont parfaitement lisibles. Les noms et les dates doivent concorder scrupuleusement sur chaque pièce. Si vous venez de déménager ou de changer d'emploi, vérifiez ce que la banque accepte comme justificatif d'actualité. Un compte personnel n'est pas non plus destiné aux opérations commerciales ; si vous devez gérer les finances d'une entreprise, renseignez-vous plutôt sur un compte professionnel.
04Faire sa demande en ligne
L'ouverture numérique est proposée pour les produits et les profils éligibles. Commencez toujours sur le site officiel ou l'application de la banque, jamais à partir d'un lien reçu d'un tiers ou d'un message vous invitant à déposer votre pièce d'identité sur une page non reconnue.
- 1
Comparez et choisissez
Lisez attentivement les conditions des comptes courants et des comptes d'épargne avant de faire votre sélection.
- 2
Sélectionnez le parcours nouveau client
Utilisez cette option si vous n'avez pas encore de compte au sein de la banque.
- 3
Renseignez vos informations
Reportez votre nom, vos coordonnées et votre adresse en veillant à ce qu'ils correspondent exactement à vos documents.
- 4
Faites vérifier votre identité
Suivez les instructions pour l'Emirates ID, le passeport ou tout autre contrôle requis.
- 5
Téléversez des justificatifs bien lisibles
Les pièces doivent être parfaitement lisibles et établies à votre nom.
- 6
Relisez et validez
Corrigez les erreurs éventuelles avant l'envoi et notez précieusement le numéro de dossier.
- 7
Restez attentif aux retours
La banque peut vous demander un document complémentaire ou une précision.
05Faire sa demande en agence
Se rendre en agence s'avère précieux si vous hésitez sur le bon produit ou si votre situation requiert des explications. Munissez-vous de vos originaux et de tous les justificatifs utiles, comme vos preuves de revenus ou, pour un non-résident, vos justificatifs de domicile et bancaires à l'étranger. Téléphonez au préalable pour savoir si un rendez-vous est nécessaire.
06Règles de salaire, soldes et frais
Il n'existe aucun salaire minimum universel. Le Key Facts Statement de la banque mentionne une exigence de salaire de AED 5,000 pour la version avec domiciliation de certaines offres précises, mais cela ne s'applique qu'à ces dernières. D'autres produits imposent plutôt un solde minimal, assorti de frais en cas de non-respect.
La banque indique que la plupart des comptes ne comportent pas de frais d'ouverture, même si certaines formules appliquent des frais d'adhésion ou des mensualités. Consultez la grille tarifaire en vigueur pour connaître les frais liés aux soldes, aux cartes, aux virements et aux opérations dépassant le forfait de votre offre, et posez toutes vos questions avant de signer.
07Délais de traitement et causes de blocage
La banque indique qu'un compte peut être ouvert le jour même dès lors que tous les documents sont fournis. Considérez cela comme le scénario idéal. Les retards proviennent généralement d'une page manquante, d'une attestation de salaire obsolète, d'un nom ne correspondant pas exactement au passeport ou d'une demande de précisions sur l'origine ou l'objet des fonds. Une telle démarche relève des contrôles de routine, il ne s'agit pas d'un refus.
Astuce
Veillez à l'exactitude absolue de vos documents
Ne modifiez jamais un relevé bancaire, n'empruntez pas le justificatif de domicile d'un tiers et ne déclarez aucun revenu que vous ne pouvez prouver. Si une demande est refusée, demandez si une autre formule pourrait mieux correspondre à votre profil.
Dès que la banque confirme l'activation de votre compte, configurez vos accès en ligne ainsi que votre carte, communiquez vos coordonnées bancaires à votre employeur pour le versement du salaire, et tenez à jour votre numéro de téléphone et votre adresse courriel. Si vous souhaitez de l'aide pour déterminer les documents nécessaires à votre profil, écrivez-nous sur WhatsApp pour une vérification gratuite avant d'engager vos démarches.
Questions sur ce sujet
Oui, pour les produits et les clients éligibles. Rendez-vous sur le site officiel ou l'application de la banque et suivez les étapes de vérification.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.