Un visa immobilier de deux ans constitue un point de départ confortable. Cependant, après un certain temps, de nombreux propriétaires souhaitent passer à la formule plus longue : dix ans, aucune règle d'absence maximale de six mois et un seul renouvellement par décennie. La transition entre les deux se fait par une nouvelle demande de Golden Visa, appuyée par AED 2 million de biens immobiliers éligibles.
La question la plus délicate ne concerne pas les démarches administratives. Il s'agit plutôt de porter votre patrimoine à ce montant de manière judicieuse. Voici les options réalistes et les implications de chacune d'elles.
01Il s'agit d'une nouvelle demande, pas d'une prolongation
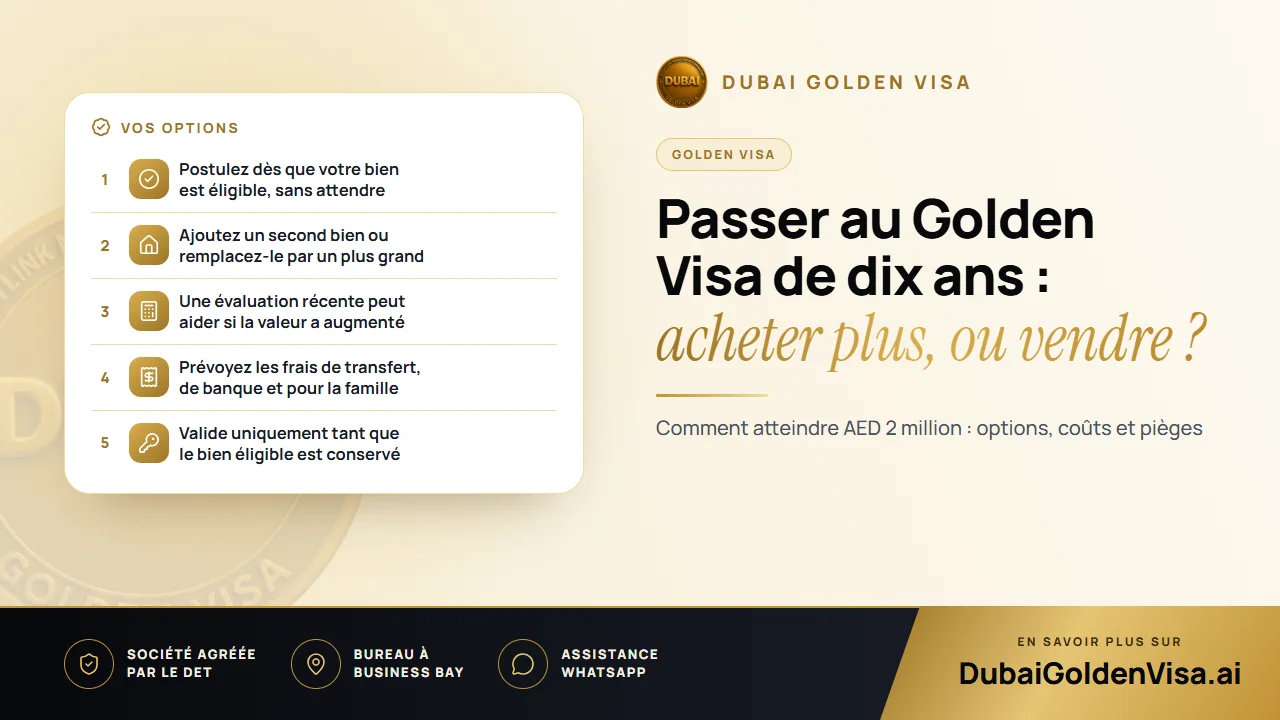
Aucune modification n'est apportée à votre visa actuel. Le Golden Visa fait l'objet d'un dossier distinct, et lorsqu'il est approuvé, votre permis de deux ans est annulé dans le cadre de la procédure. Le calendrier est donc flexible : vous pouvez postuler dès le jour où vous remplissez les conditions, même s'il vous reste un an ou plus sur votre ancien visa.
02Deux façons d'atteindre AED 2 million
La première consiste à acheter des biens supplémentaires. Les unités enregistrées à votre nom sont cumulées ; ainsi, un second appartement peut vous permettre de franchir le seuil sans toucher au premier. C'est généralement la formule qui engendre le moins de frais, car vous conservez ce que vous possédez déjà.
La seconde consiste à vendre le bien d'origine et à réinvestir le produit de la vente, complété par des fonds supplémentaires, dans un achat unique plus important. Cette démarche fonctionne tout aussi bien, mais elle implique un cycle complet de vente et d'achat, avec des frais de transfert des deux côtés.
Si vous avez acheté il y a quelque temps et que le bien a pris de la valeur, renseignez-vous sur une évaluation actuelle auprès du Dubai Land Department avant tout nouvel achat. Vous pourriez être plus proche du seuil que vous ne le pensiez.
Le choix de l'option dépend de vos liquidités, de votre tolérance au risque et de votre attachement à votre logement actuel. Certains propriétaires préfèrent conserver un appartement qu'ils apprécient et y ajouter un investissement plus modeste. D'autres souhaitent détenir un actif unique plus solide plutôt que plusieurs. Les deux voies sont recevables, tant que le montant total enregistré atteint AED 2 million le jour de votre demande.
03Conditions applicables dans les deux cas
- Le bien doit être enregistré à votre nom, dans une zone où la propriété étrangère est autorisée.
- Un bien hypothéqué peut être comptabilisé pour sa valeur totale, sous réserve d'une lettre de non-objection de la banque.
- Un bien sur plan auprès d'un promoteur approuvé est pris en compte via son enregistrement Oqood.
- Les biens détenus en copropriété sont comptabilisés à hauteur de votre propre quote-part, avec une souplesse supplémentaire pour les conjoints.
- Vous devez disposer d'une assurance santé valide aux EAU pour vous-même et pour chaque membre de la famille que vous parrainez.
Astuce
Vérifiez le total avant de vous engager
Si vous combinez plusieurs biens ou si vous recourez à un prêt hypothécaire, faites d'abord confirmer les montants. Les divergences d'évaluation figurent parmi les motifs les plus fréquents de blocage d'un dossier, et il est préférable de le savoir avant d'acheter.
04Le déroulement de la demande
- 1
Confirmez votre valeur éligible
Rassemblez les titres de propriété (title deed) ou les certificats Oqood pour chaque bien comptabilisé.
- 2
Préparez les documents
Passeport, titre de propriété, photo d'identité, Emirates ID et copie de votre visa de résidence actuel.
- 3
Déposez le dossier depuis les EAU
La demande s'effectue dans le pays et non à distance depuis l'étranger ; organisez vos déplacements en conséquence.
- 4
Réglez les frais
Pour le demandeur principal via la voie immobilière, ces frais s'élèvent à environ AED 9,459.
- 5
Visite médicale et biométrie
Ces deux démarches sont réalisées au cours de la procédure, puis votre nouvel Emirates ID vous est délivré.
Une fois les documents complets, les dossiers immobiliers sont généralement traités en 5 à 7 jours ouvrés.
05Les coûts au-delà du visa
- Les 4% de frais de transfert du département foncier si vous achetez un autre bien, auxquels s'ajoutent les frais d'enregistrement et les honoraires du fiduciaire
- La commission d'agence, généralement d'environ 2% hors TVA
- Les frais bancaires pour la lettre de non-objection si le bien fait l'objet d'un prêt hypothécaire
- Les frais pour la famille, soit environ AED 2,710 plus AED 1,180 d'Emirates ID par personne, accompagnés d'une visite médicale pour les adultes
06Conserver le visa par la suite
Un Golden Visa obtenu par la voie immobilière ne reste valide que tant que vous conservez un patrimoine éligible. Si votre total passe sous la barre de AED 2 million à la suite d'une vente, d'un transfert partiel ou de l'arrivée d'un nouveau copropriétaire, vous risquez de perdre votre éligibilité. Vous pouvez échanger un bien contre un autre, ou regrouper plusieurs petites unités en un bien plus important, pourvu que vos actifs restent égaux ou supérieurs au seuil.
Mettre votre bien en location ne modifie en rien votre situation, car l'éligibilité repose sur la valeur enregistrée et non sur l'identité des occupants. Si le bien est hypothéqué, vérifiez au préalable les conditions locatives de la banque.
Vous envisagez de faire évoluer votre visa actuel ? Écrivez-nous sur WhatsApp : nous vérifierons gratuitement vos biens immobiliers et vous proposerons l'option la plus économique pour y parvenir.
Questions sur ce sujet
Non. Vous pouvez faire votre demande dès que votre bien répond aux critères. Le nouveau permis remplace l'ancien dès son approbation.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.