Un Golden Visa vous offre dix ans de résidence sans employeur ni sponsor local, il est donc facile de supposer que les obligations habituelles ne s'appliquent plus à vous. L'assurance santé est celle qui surprend le plus. Être votre propre sponsor ne vous en dispense pas, et aucun niveau de fortune ou d'investissement ne change cette règle.
La logique est pragmatique. Les EAU souhaitent que chaque résident puisse consulter un médecin ou être hospitalisé sans craindre le montant de la facture. Ce guide vous explique ce qui est attendu, qui paie habituellement et comment choisir une couverture adaptée à vos besoins et à ceux de votre famille.
01Ce que la réglementation exige de vous
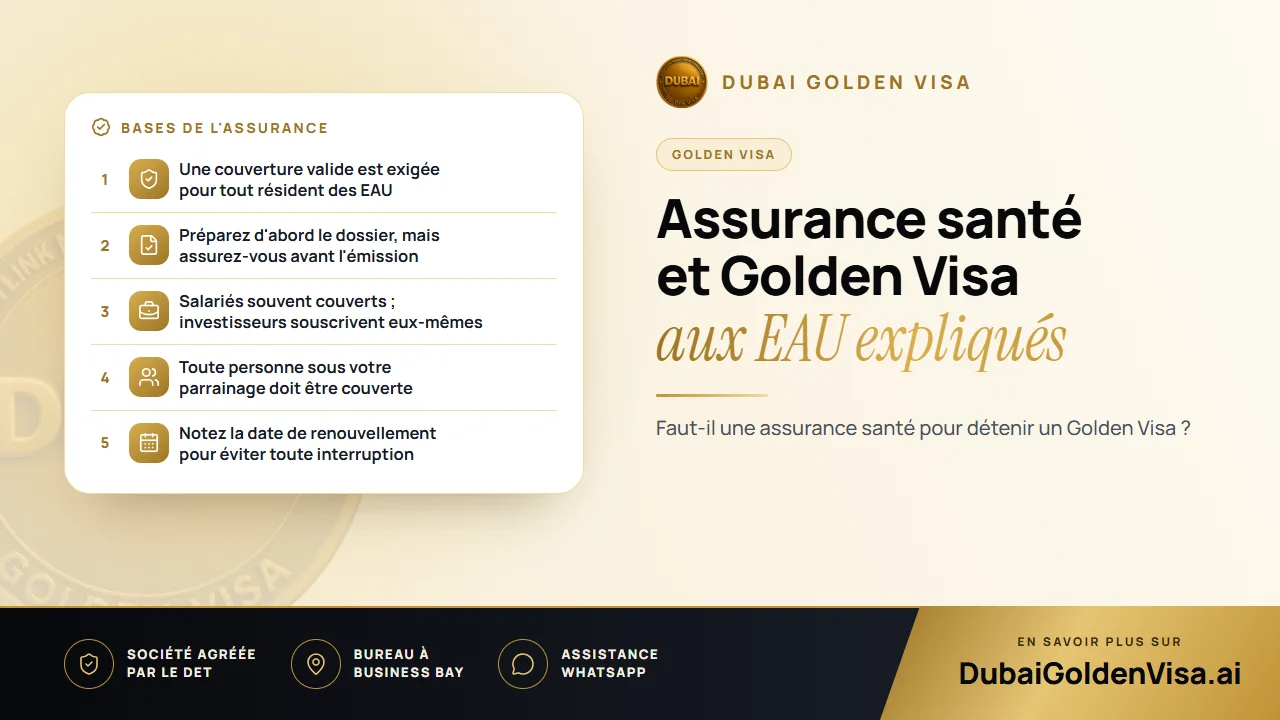
À Dubaï, les résidents doivent détenir au minimum un forfait de santé de base, souvent appelé Essential Benefits Plan. À Abou Dabi, la couverture est liée au traitement et au renouvellement de votre visa. Les autres émirats appliquent leurs propres dispositions, mais l'orientation est identique : si vous vivez ici, vous devez être assuré.
Cette règle s'applique dès le premier jour de votre résidence et pendant toute sa durée de validité. Un titulaire de Golden Visa qui laisse sa couverture expirer se retrouve dans la même situation que n'importe quelle personne disposant d'un visa standard. Considérez donc cette police comme une composante intégrante du visa plutôt que comme une formalité distincte.
02Pouvez-vous débuter les démarches sans contrat d'assurance ?
Souvent, oui. Les premières étapes, comme la vérification de votre éligibilité, le rassemblement de vos documents de propriété ou la prise de rendez-vous, ne dépendent pas toujours d'une attestation d'assurance. En revanche, avant la délivrance finale du visa, les autorités exigent de vérifier que vous êtes bien couvert. Sans cela, un dossier peut être bloqué ou renvoyé.
Notre conseil est simple : choisissez votre formule pendant la préparation du reste de vos documents, afin que l'assurance ne retarde jamais votre dossier. Si vous vivez déjà aux EAU, assurez-vous que votre contrat actuel sera toujours valide au moment de la délivrance de votre nouveau visa.
03Qui prend en charge la couverture santé ?
- Professionnels salariés : votre employeur peut fournir une assurance santé. Vérifiez ce qu'elle inclut, car de nombreux employeurs ne couvrent que le salarié.
- Investisseurs et chefs d'entreprise : vous souscrivez et financez votre propre contrat, ainsi que celui de votre famille.
- Propriétaires immobiliers et retraités : la même règle s'applique. Pas d'employeur signifie pas de contrat de groupe, vous devez donc souscrire à titre individuel.
- Freelances et travailleurs à distance : vous êtes responsable de votre propre couverture dès le premier jour.
Astuce
Vérifiez la situation de vos personnes à charge
Chaque personne rattachée à votre Golden Visa, qu'il s'agisse de votre conjoint, de vos enfants, de vos parents ou de votre personnel de maison, a besoin de sa propre couverture valide. Si vous bénéficiez du contrat d'une entreprise, demandez confirmation écrite aux RH pour savoir si vos proches sont inclus avant d'en tirer des conclusions.
04Choisir le bon niveau de couverture
Toute formule conforme aux exigences minimales de votre émirat est recevable pour le visa lui-même. Savoir s'il s'agit du forfait adapté à votre situation est une autre question, qui dépend de votre âge, de votre état de santé et des personnes que vous couvrez.
- Les formules de base prennent en charge les consultations, les hospitalisations et les urgences avec un plafond limité. Elles coûtent moins cher mais prévoient des garanties plus restreintes.
- Les formules complètes ajoutent les consultations de spécialistes, les examens diagnostiques et un éventail de soins plus large, ce qui convient à la plupart des familles.
- Les formules familiales regroupent le conjoint et les enfants sous un seul contrat, ce qui facilite la gestion et le renouvellement.
- Des options renforcées peuvent inclure les soins dentaires, la maternité ou les maladies graves. Comparez ces garanties si elles sont importantes pour vous.
05Mettre en place votre couverture
- 1
Comparez les offres
Examinez le réseau d'hôpitaux partenaires, les plafonds de remboursement, les exclusions et les délais de carence, et pas uniquement le tarif.
- 2
Vérifiez la conformité aux minima de votre émirat
Un contrat vendu pour un émirat peut ne pas satisfaire aux règles d'un autre ; confirmez bien l'émirat dans lequel vous allez résider.
- 3
Souscrivez et réglez la prime
Conservez le tableau des garanties et l'attestation de l'assureur, car vous devrez les fournir dans votre dossier.
- 4
Transmettez les informations avec votre demande
Vos renseignements d'assurance sont soumis en même temps que vos autres pièces justificatives.
- 5
Renouvelez dans les délais
La plupart des contrats durent un an. Programmez un rappel un mois avant l'échéance pour éviter toute interruption de couverture.
06Que se passe-t-il en cas d'interruption de couverture ?
Une interruption de couverture peut retarder un renouvellement, compliquer vos démarches auprès de l'immigration ou des services de santé, et vous contraindre à payer vos soins de votre poche. C'est un désagrément facile à éviter. Si vous changez un jour d'assureur, veillez à ce que la nouvelle police débute le jour où l'ancienne prend fin, et conservez la nouvelle attestation.
Changer d'assureur est permis à tout moment, tant que la nouvelle offre respecte les exigences des EAU pour les résidents. Vous n'êtes nullement tenu de rester chez votre premier assureur.
Si vous n'êtes pas certain que votre assurance actuelle soit acceptée pour un Golden Visa, écrivez-nous sur WhatsApp pour une vérification gratuite. Nous vous indiquerons clairement ce que vous possédez, ce qui manque et comment y remédier avant de déposer votre demande.
Questions sur ce sujet
Elle peut l'être, si elle vous couvre réellement au niveau exigé par votre émirat. De nombreux employeurs ne couvrent pas les membres de la famille, vos proches peuvent donc avoir besoin d'une formule séparée.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.