Pour la plupart des acheteurs, le prêt immobilier est simplement le moyen naturel d'acquérir un logement. Rares sont ceux qui paient comptant un appartement de AED 2 million ; il serait donc surprenant qu'un emprunt vous prive du Golden Visa. Ce n'est pas le cas. Un bien sous hypothèque permet d'obtenir un visa de dix ans, à condition de remplir quelques critères.
Ce guide détaille ces conditions dans l'ordre et dissipe l'ancienne idée selon laquelle il faudrait d'abord avoir remboursé la moitié du prix. Si c'est ce que l'on vous a dit, poursuivez votre lecture.
01La règle de la valeur et l'ancienne règle de paiement
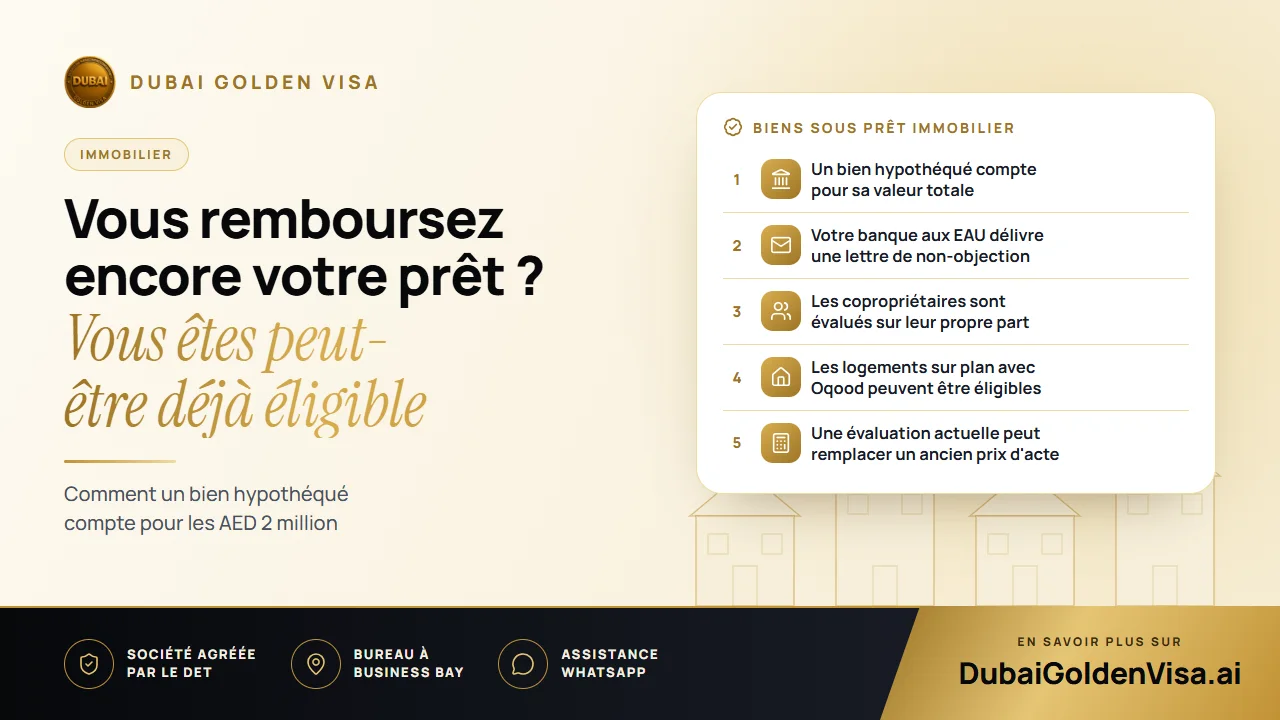
Pendant des années, de nombreux demandeurs s'entendaient dire qu'ils devaient avoir remboursé environ la moitié du prix avant de déposer leur dossier. Cette règle a été abandonnée. Ce qui compte aujourd'hui, c'est la valeur du bien, et non la somme déjà amortie. Un bien d'une valeur de AED 2 million ou plus est éligible sur la base de cette valeur, qu'il soit entièrement payé, sous prêt bancaire ou acheté par versements échelonnés.
La valeur de référence provient généralement de votre titre de propriété (title deed) ou, si l'acte est ancien et le prix faible, d'une estimation actuelle du Dubai Land Department. Si le marché a progressé depuis votre achat, cette évaluation peut vous permettre de franchir le seuil requis.
02Ce que la banque doit attester
Votre établissement prêteur doit délivrer une lettre de non-objection. Celle-ci certifie que la banque ne s'oppose pas à la délivrance d'un permis de résidence adossé à ce bien, et précise la somme déjà remboursée ainsi que le capital restant dû. Le prêteur doit obligatoirement être une banque des EAU.
Demandez ce document au plus tôt. Certaines banques mettent plusieurs jours ouvrés à le préparer, et certaines ont leurs propres démarches internes. Un simple appel à votre conseiller bancaire avant le dépôt du dossier peut vous faire gagner une semaine.
Astuce
Prévoyez l'inscription d'une restriction
Lorsqu'un bien sert de support à un Golden Visa, une restriction administrative est inscrite sur celui-ci afin d'en maintenir la propriété tant que le visa en dépend. Cette mention s'ajoute à l'hypothèque de votre banque. Si vous prévoyez de vendre ou de renégocier votre prêt par la suite, parlez-en d'abord avec nous afin de coordonner les démarches.
03Copropriété et biens multiples
Il n'est pas obligatoire de posséder un seul et unique bien de AED 2 million. Plusieurs actes enregistrés à votre nom peuvent être cumulés. En revanche, si vous êtes copropriétaire, le critère s'applique uniquement à votre quote-part. Si vous et un associé possédez chacun la moitié d'un appartement de AED 3 million, votre part s'élève à AED 1.5 million et ne permet pas d'atteindre le seuil à elle seule.
Les conjoints bénéficient souvent de règles plus souples : vérifiez la répartition sur l'acte et assurez-vous que votre acte de mariage fait l'objet d'une légalisation pour être reconnu aux EAU. Si vous prévoyez de regrouper plusieurs propriétés, assurez-vous que chacune est enregistrée en votre nom propre et que vous pouvez en obtenir les relevés ou les évaluations.
04Biens prêts à l'habitation et logements sur plan
- Bien prêt à l'habitation : le titre de propriété (title deed) et l'attestation de valeur du service foncier constituent la base du dossier.
- Bien sur plan : votre enregistrement Oqood et le prix d'achat sont pris en compte, et le promoteur doit être approuvé. Le montant déjà réglé n'a pas d'incidence sur votre éligibilité.
- Bien sur plan financé par un prêt : prévoyez la lettre de la banque, ainsi qu'une lettre du promoteur si nécessaire.
05Documents et étapes
- 1
Vérifier votre acte et votre part
Confirmez la valeur enregistrée, la répartition des parts et l'éventuelle nécessité d'une nouvelle évaluation.
- 2
Obtenir la lettre bancaire
Demandez à votre prêteur la lettre de non-objection mentionnant le montant remboursé et le solde restant.
- 3
Déposer la demande
Votre dossier est déposé pendant que vous êtes aux EAU, ou un permis d'entrée vous permet d'entrer dans le pays si vous êtes à l'étranger.
- 4
Visite médicale et Emirates ID
Passez la visite médicale et la biométrie dès que votre demande est approuvée.
Pour un dossier immobilier complet, le délai est généralement d'environ cinq à sept jours ouvrés. Les frais gouvernementaux pour le demandeur principal s'élèvent approximativement à AED 9,459, auxquels s'ajoutent environ AED 2,710 par membre de la famille, plus AED 1,180 pour l'Emirates ID et AED 285 pour la visite médicale pour chaque adulte.
06Les erreurs fréquentes à éviter
L'erreur la plus courante consiste à penser que l'éligibilité dépend du montant déjà remboursé. La deuxième est d'oublier qu'un bien est en copropriété et de compter la valeur totale. La troisième est d'attendre le dernier moment pour demander la lettre de la banque, ce qui bloque l'ensemble du dossier. Nous vérifions ces trois aspects avant tout dépôt.
Si vous remboursez un prêt immobilier et souhaitez savoir si vous pouvez faire une demande, contactez-nous sur WhatsApp avec une photo de votre acte. Nous vérifierons gratuitement votre éligibilité et vous indiquerons quels documents réunir en premier.
Questions sur ce sujet
Le prêteur doit être une banque des EAU. Les prêts accordés par des établissements financiers étrangers ne sont généralement pas acceptés pour cette procédure.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.