De nombreux propriétaires à Dubaï hésitent à demander un Golden Visa, pensant à tort que la banque détient une part trop importante de leur logement. C'est une inquiétude compréhensible, mais généralement infondée. Un bien sous hypothèque peut tout à fait servir de base à une résidence de dix ans, et la valeur prise en compte est la valeur totale du logement, et non uniquement le montant déjà remboursé.
La différence se joue au niveau des démarches administratives. Les autorités veulent s'assurer que votre établissement prêteur ne s'oppose pas à la délivrance d'un visa de résidence adossé à ce bien. Cet article vous explique la procédure, les personnes éligibles et les pièges à éviter.
01Comment un bien financé par un prêt est évalué
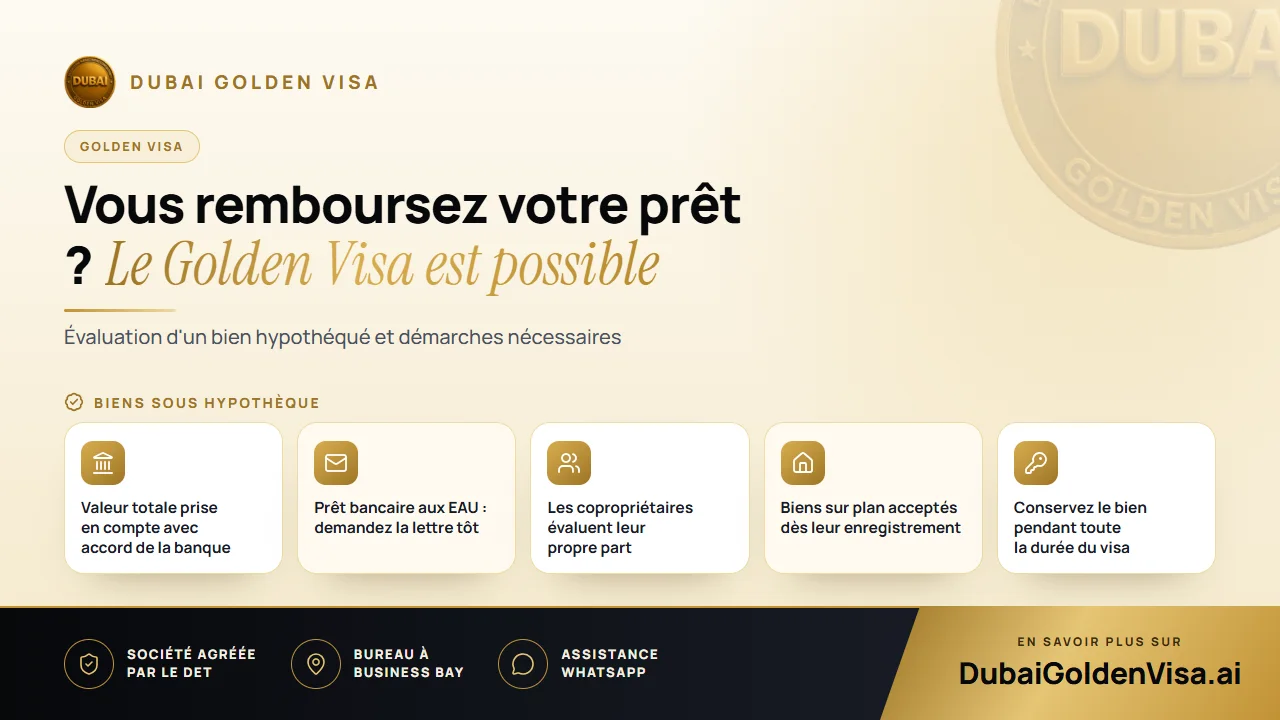
Pour la procédure liée à l'investissement immobilier, la règle principale exige que votre bien aux EAU vaille AED 2 million ou plus. La présence d'une hypothèque ne modifie pas cette exigence. Votre logement est évalué sur sa valeur totale, et l'intervention de la banque est simplement justifiée par une pièce justificative unique.
Ce document est une lettre de non-objection émise par la banque prêteuse. Elle confirme aux autorités que le créancier accepte que le logement serve de base à votre résidence. Il est également d'usage que cette attestation mentionne le montant déjà remboursé et le solde restant dû, afin de donner une vue d'ensemble complète de votre dossier.
Le prêt en lui-même doit avoir été souscrit auprès d'une banque opérant aux EAU. Un prêt immobilier contracté auprès d'un établissement financier de votre pays d'origine relève d'un tout autre cadre, non prévu pour cette démarche. Si vous êtes dans ce cas avec un financement à l'étranger, consultez-nous avant de lancer vos démarches.
Astuce
Demandez la lettre adéquate à votre banque
Lorsque vous contactez votre conseiller bancaire, précisez-lui que l'attestation est destinée à une demande de résidence par investissement immobilier. Demandez une lettre de non-objection indiquant le montant réglé et le solde restant dû. L'omission de l'un de ces deux montants est la raison la plus fréquente de rejet temporaire d'un dossier avec hypothèque pour rectification.
02Copropriétaires et couples mariés
La copropriété nécessite un examen plus approfondi que la présence d'une hypothèque. Si votre nom figure sur un titre de propriété aux côtés d'un conjoint, d'un membre de la fratrie ou d'un associé, c'est votre propre part qui doit atteindre le seuil requis. Deux noms sur un même acte ne permettent pas de regrouper un seul montant de AED 2 million.
Prenons l'exemple d'un couple ayant acheté un bien de AED 3 million via un prêt conjoint. Chacun possédant la moitié, soit AED 1.5 million, aucun n'atteint individuellement le seuil d'éligibilité. La solution pratique consiste souvent à restructurer les parts pour que l'un des conjoints détienne une part suffisante, puis qu'il agisse comme sponsor de l'autre sous un visa familial. En revanche, un logement de AED 4 million ou plus partagé à parts égales permet aux deux propriétaires d'être éligibles à titre individuel.
Comme la répartition de propriété peut être réorganisée avant le dépôt de la demande mais s'avère complexe à modifier par la suite, c'est le moment idéal pour nous consulter si vous prévoyez une acquisition.
03Achats sur plan et paiements échelonnés
Un bien acheté directement auprès d'un promoteur avec un plan de paiement ne constitue pas une hypothèque bancaire, mais reste pleinement recevable. Un logement sur plan auprès d'un promoteur approuvé est accepté dès qu'il est enregistré auprès du Dubai Land Department via Oqood, et ce quel que soit le montant que vous avez déjà versé. Un simple contrat de vente signé ne suffit pas, l'enregistrement officiel faisant seul foi auprès des autorités.
Si vous associez un bien sur plan à un bien déjà achevé, leurs valeurs peuvent se cumuler, à condition que chacun soit enregistré à votre nom.
04Que faire si la valeur est insuffisante
Plusieurs solutions concrètes existent lorsqu'un bien se situe juste en dessous du seuil de AED 2 million.
- Demandez une nouvelle évaluation. Si le marché a progressé depuis votre achat, une évaluation officielle du Dubai Land Department peut remplacer le prix initial inscrit sur votre titre de propriété.
- Ajoutez un second bien immobilier. Un bien plus modeste enregistré à votre nom peut permettre d'atteindre le montant global requis.
- Envisagez en attendant le visa d'investisseur immobilier de deux ans. Depuis le 1 mai 2026, l'unique propriétaire d'un logement achevé n'est soumis à aucun montant minimal, tandis que les copropriétaires doivent détenir chacun une part enregistrée de AED 400,000 ou plus. Vous conservez ainsi votre statut de résident tout en préparant votre dossier pour le visa de plus longue durée.
05Les étapes de la procédure
- 1
Rassemblez les documents relatifs à votre bien
Votre titre de propriété (title deed) ou certificat Oqood, votre contrat de prêt hypothécaire et votre passeport.
- 2
Demandez la lettre de la banque
Commencez par cette démarche, car c'est le seul document dont le délai dépend entièrement d'un tiers.
- 3
Faites confirmer la valeur
Nous vérifions la valeur inscrite sur l'acte au regard du seuil exigé et organisons une expertise immobilière si nécessaire.
- 4
Déposez la demande
Les demandes s'effectuent pendant que vous êtes sur le territoire des EAU. Si vous êtes à l'étranger, un permis d'entrée vous permettra de venir.
- 5
Visite médicale et Emirates ID
Ces deux formalités interviennent après l'approbation, et nous nous chargeons de réserver vos créneaux.
Dès que vos documents sont réunis, le traitement des dossiers immobiliers prend généralement de cinq à sept jours ouvrables. Les frais gouvernementaux pour le demandeur principal s'élèvent à environ AED 9,459, puis environ AED 2,710 par membre de la famille plus AED 1,180 pour l'Emirates ID, avec une visite médicale pour les adultes. Ces montants étant indicatifs, nous vous confirmons le coût exact avant tout paiement.
06Après la délivrance du visa
Le visa étant rattaché au bien immobilier, sa vente ou l'exercice par la banque de sa garantie hypothécaire peut mettre fin à votre titre de résidence. Si vous envisagez de renégocier votre prêt ou de vendre pendant ces dix ans, consultez-nous au préalable pour anticiper vos démarches.
L'avantage majeur réside dans le fait que les titulaires du Golden Visa sont dispensés de la règle des six mois d'absence qui annule les visas de résidence ordinaires : vous êtes ainsi libre de voyager et de séjourner hors du pays sur de longues périodes. Vous devrez souscrire une assurance santé valide pour vous-même et les proches dont vous êtes le sponsor.
Vous n'êtes pas certain que votre bien hypothéqué soit éligible ? Contactez-nous sur WhatsApp pour une vérification gratuite. Transmettez-nous une photo de votre titre de propriété et les caractéristiques de votre prêt, et nous vous expliquerons clairement votre situation.
Questions sur ce sujet
Absolument pas. Le créancier atteste simplement par écrit qu'il ne s'oppose pas à ce qu'un visa de résidence soit octroyé sur la base de ce logement. L'approbation finale relève uniquement des autorités gouvernementales.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.