Aux EAU, la plupart des acheteurs ont recours à un prêt bancaire pour financer au moins une partie du prix, d'où une inquiétude fréquente : si la banque détient une créance sur le bien, celui-ci permet-il d'obtenir un Golden Visa ? En pratique, oui, à condition que les chiffres et les documents administratifs soient conformes.
Voici comment le prêt s'articule avec les règles d'obtention du visa, ce que la banque doit fournir et les erreurs qui font perdre un temps précieux aux demandeurs.
01Comment une hypothèque est-elle prise en compte ?
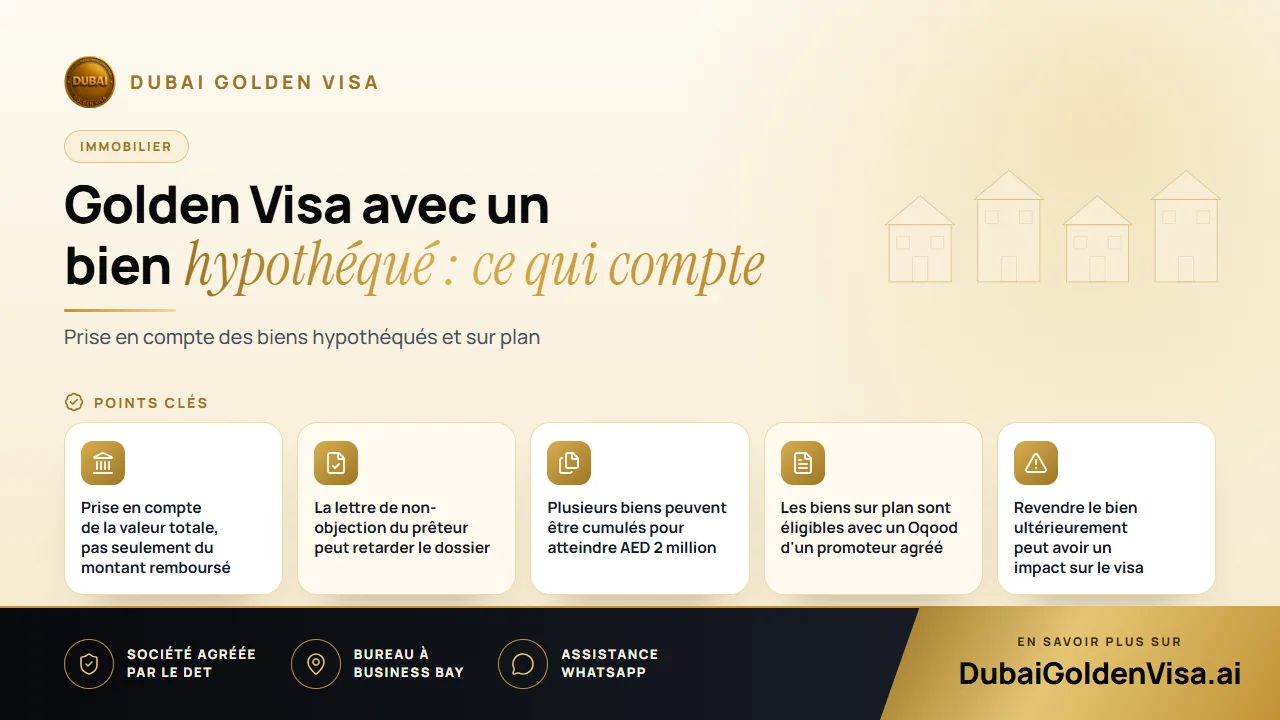
La voie immobilière exige la détention d'un bien aux EAU d'une valeur de AED 2 million ou plus. Pour un bien hypothéqué, la valeur retenue est la valeur intégrale du bien, et non le montant que vous avez personnellement remboursé. Ainsi, un acheteur ayant versé un apport modeste et contracté un emprunt important peut tout de même être éligible, tant que le bien lui-même atteint le seuil requis.
Les services de l'immigration demandent simplement la garantie que votre organisme de prêt ne s'oppose pas à votre demande de résidence adossée à ce bien. Cette garantie prend la forme d'une lettre de non-objection émise par la banque.
Astuce
Demandez cette attestation le plus tôt possible
Les banques peuvent mettre du temps à délivrer cette lettre, et certaines utilisent leurs propres modèles. Faites-en la demande dès l'enregistrement de votre acte de propriété, et précisez bien à la banque qu'elle est destinée à une demande de Golden Visa afin qu'elle mentionne les points requis.
02Un seul bien, plusieurs biens ou achat sur plan
Les AED 2 million peuvent provenir d'un seul logement ou de la somme de plusieurs actes de propriété. Si vous possédez deux appartements d'une valeur de AED 1.2 million chacun, tous deux enregistrés à votre nom, leur cumul vous permet de franchir le seuil.
Les acquisitions sur plan peuvent également fonctionner. Si vous avez acheté auprès d'un promoteur agréé et détenez un Oqood, le bien est pris en compte quel que soit le montant réglé à ce jour. Il n'est pas nécessaire d'avoir finalisé votre échéancier de paiement.
Si votre achat remonte à quelques années et que l'acte affiche une valeur inférieure à AED 2 million, une évaluation actuelle du DLD peut remplacer l'ancien prix. Une hypothèque ne s'y oppose pas, bien que la banque doive parfois en être informée.
03De l'acte de propriété au visa
- 1
Confirmer la valeur enregistrée
Vérifiez votre titre de propriété (title deed) ou votre Oqood pour confirmer votre quote-part et la valeur du bien. Si la valeur est insuffisante, envisagez une réévaluation officielle.
- 2
Obtenir la lettre de la banque
Demandez la lettre de non-objection à votre banque prêteuse et conservez une copie des détails du prêt pour référence.
- 3
Confirmation par le département foncier
Le Dubai Land Department vérifie la propriété et la valeur afin que le bien immobilier puisse être rattaché à votre demande.
- 4
Déposer la demande de résidence
Le dossier est transmis aux services de l'immigration. Si vous êtes à l'étranger, un permis d'entrée vous permet de venir sur place pour finaliser la procédure.
- 5
Visite médicale et biométrie
Vous effectuez la visite médicale d'aptitude et enregistrez votre biométrie pour l'Emirates ID, après quoi votre visa de dix ans est délivré.
Pour les dossiers immobiliers, l'approbation intervient généralement sous 5 à 7 jours ouvrables une fois les documents complets réunis. Votre visa actuel n'est annulé qu'après l'accord initial, garantissant ainsi une continuité parfaite de votre résidence.
04Les erreurs les plus fréquentes
- Se baser sur le contrat de vente au lieu d'un titre de propriété enregistré ou d'un Oqood.
- Déposer la demande avant que la banque n'ait délivré sa lettre.
- Penser qu'un bien en copropriété compte pour sa valeur totale lorsque votre propre part est inférieure à AED 2 million.
- S'en tenir à la valeur d'un acte ancien alors qu'une nouvelle évaluation permettrait de dépasser le seuil.
- Oublier que le visa est lié à la détention du bien immobilier, et que sa vente peut donc annuler le visa.
05Combien cela coûte-t-il ?
Les frais gouvernementaux pour la voie immobilière s'élèvent à environ AED 9,459 pour le demandeur principal : environ 5,284 pour les frais du DLD, 2,710 pour l'immigration, 1,180 pour l'Emirates ID et 285 pour la visite médicale d'aptitude. Chaque membre de la famille ajoute environ AED 2,710 auxquels s'ajoutent 1,180 pour l'ID et 285 pour la visite médicale des adultes. Les frais bancaires et d'évaluation sont distincts, et nous les validons avec vous.
Dès que le visa principal est émis, votre conjoint, vos enfants et vos parents peuvent être rattachés. Il n'y a pas de limite d'âge pour les fils, et les filles célibataires sont éligibles quel que soit leur âge.
Contactez-nous sur WhatsApp pour une vérification gratuite. Envoyez-nous une photo de votre titre de propriété ainsi qu'une note sur votre prêt hypothécaire : nous vous indiquerons si vous êtes déjà éligible et les éléments que votre banque doit fournir.
Questions sur ce sujet
Pour un bien achevé, la valeur totale est prise en compte dès lors que la banque fournit sa lettre de non-objection. Les règles relatives aux montants remboursés ayant évolué au fil des ans, nous vous confirmons la situation actuelle pour votre bien.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.