À Dubaï, de nombreux acheteurs ne règlent jamais la totalité du montant d'un seul coup. Ils versent un acompte, suivent l'échéancier du promoteur sur plusieurs années ou financent le solde auprès d'une banque. Une interrogation revient souvent : un bien immobilier que vous continuez de rembourser donne-t-il droit au Golden Visa ?
Dans la plupart des cas, oui. Les autorités d'immigration s'intéressent à ce qui est enregistré à votre nom et à la valeur officielle du bien, plutôt qu'au montant réel sorti de votre compte bancaire. Voyons concrètement comment cela fonctionne selon qu'il s'agisse d'un plan de paiement, d'une hypothèque ou d'une combinaison des deux.
01La règle de base en quelques lignes
La filière immobilière accorde un titre de séjour renouvelable de dix ans aux personnes qui détiennent aux EAU un ou plusieurs biens d'une valeur totale d'au moins AED 2 million. Cette valeur peut être portée par un seul bien ou répartie sur plusieurs titres de propriété. Le détenteur est son propre sponsor : aucun employeur ni partenaire local n'intervient. Tout l'enjeu consiste à prouver cette valeur lorsque l'achat n'est pas encore intégralement soldé.
02Le fonctionnement d'un plan de paiement promoteur
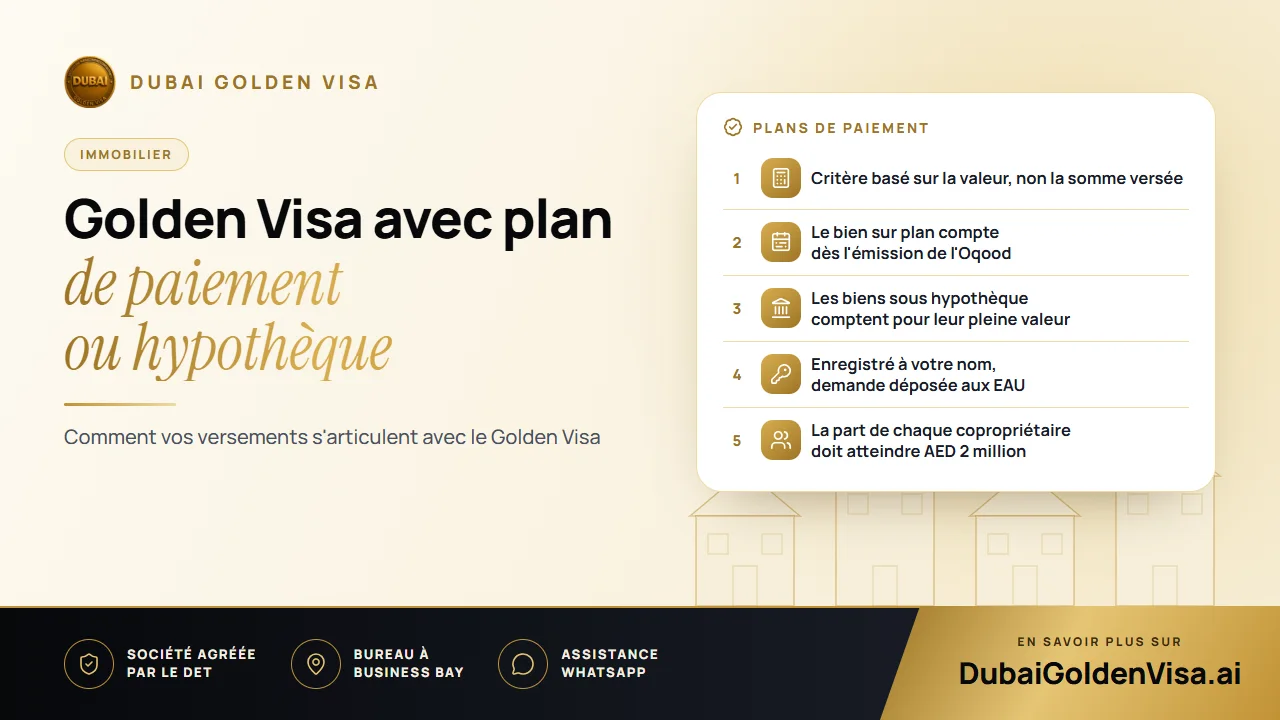
Lors d'un achat sur plan, vous recevez un Oqood, l'enregistrement officiel de votre contrat auprès du Dubai Land Department via un promoteur agréé. Dès que cet enregistrement est effectif, le bien est pris en compte pour sa valeur contractuelle, quel que soit l'état d'avancement de vos versements.
Ainsi, même si vous n'avez réglé que la première échéance d'un appartement de AED 2.4 million, la valeur enregistrée demeure de AED 2.4 million. Vous n'avez pas besoin d'attendre la remise des clés ni le paiement final. Les seules conditions sont d'avoir affaire à un promoteur agréé et de détenir un enregistrement en règle.
- Le contrat de vente mentionnant le prix total
- L'enregistrement Oqood du bien
- Un relevé de compte officiel du promoteur, détaillant les montants déjà versés et le solde restant
- Votre passeport et votre Emirates ID, si vous en possédez déjà une
03Le fonctionnement d'un bien sous prêt hypothécaire
Un logement acquis par financement bancaire est lui aussi pris en compte pour sa valeur totale, et non pour le seul apport personnel déjà versé. La banque détient une garantie hypothécaire, mais vous restez pleinement propriétaire du bien. D'après notre expérience, la lettre de non-objection de la banque facilite grandement le dossier ; nous la sollicitons systématiquement en amont pour éviter toute surprise au dernier moment.
Certains demandeurs s'entendent dire que cette exigence n'est plus en vigueur. Les pratiques administratives pouvant varier selon les situations, nous préférons anticiper l'obtention de ce document, quitte à ce qu'il ne soit finalement pas réclamé.
Astuce
Achat ancien, valorisation actuelle
Si vous avez acheté il y a plusieurs années et que votre acte mentionne un montant inférieur à AED 2 million, une expertise officielle récente reconnue par le Dubai Land Department peut remplacer le prix d'origine. Mieux vaut faire cette vérification avant d'envisager l'achat d'un nouveau bien pour combler l'écart.
04Ce qui ne change pas
- La valeur totale enregistrée doit atteindre AED 2 million, que ce soit sur un seul bien ou plusieurs.
- Le bien doit être enregistré auprès du département foncier, sous la forme d'un titre de propriété (title deed) ou d'un Oqood. Un simple formulaire de réservation ne suffit pas.
- Vous devez être le propriétaire enregistré. En cas de copropriété, seule votre propre part est prise en compte : chaque copropriétaire doit donc vérifier la répartition des parts.
- Vous déposez votre demande pendant que vous êtes aux EAU. Si vous êtes à l'étranger, un permis d'entrée vous permet de venir sur place au préalable.
05La marche à suivre recommandée
- 1
Vérifier l'enregistrement du bien
Assurez-vous que l'acte ou l'Oqood mentionne bien votre nom ainsi que la valeur requise avant de déposer votre dossier.
- 2
Rassembler les justificatifs financiers
En présence d'une hypothèque, demandez une lettre de non-objection à la banque. En cas de plan de paiement, demandez un relevé de versements actualisé au promoteur.
- 3
Soumettre la demande
Votre dossier est instruit par le département foncier puis par les services de l'immigration. Le traitement des dossiers immobiliers prend généralement entre cinq et sept jours ouvrables à compter du dépôt des pièces complètes.
- 4
Visite médicale et biométrie
Ces formalités interviennent après l'accord initial. Votre visa en cours n'est annulé qu'après cette première approbation, vous assurant de conserver un statut légal en continu.
06Conseils pratiques avant de souscrire un plan
Si le Golden Visa fait partie de vos objectifs lors de cet achat, examinez l'échéancier de paiement avec autant de rigueur que la brochure commerciale. Assurez-vous que le prix contractuel enregistré atteigne bien AED 2 million, sans tenir compte d'une offre promotionnelle de lancement. Un bien tout juste au-dessus du seuil peut se retrouver inéligible une fois la remise formellement appliquée au contrat.
Pensez également aux perspectives à plus long terme. Le visa étant adossé au bien, toute revente peut annuler votre droit de résidence, à moins de réinvestir dans un autre actif éligible. Anticipez votre stratégie de sortie, en particulier sur un plan de paiement de longue durée où vous pourriez être tenté de revendre avant l'achèvement.
Enfin, prévoyez les frais gouvernementaux dans votre budget. La démarche pour la filière immobilière s'élève à environ AED 9,459 pour le demandeur principal, plus environ AED 2,710 par membre de la famille et AED 1,180 pour l'Emirates ID, ainsi qu'environ AED 285 pour la visite médicale des adultes. Ces montants sont donnés à titre indicatif et nous vous confirmons le total exact avant tout règlement.
Un doute sur l'éligibilité de votre plan de paiement ou de votre hypothèque ? Envoyez-nous une photo de votre Oqood ou de votre titre de propriété (title deed) sur WhatsApp : nous réaliserons une vérification rapide, gratuite et sans engagement.
Questions sur ce sujet
Non. Un bien sur plan doté d'un Oqood délivré par un promoteur agréé est évalué à sa valeur contractuelle, quel que soit le montant déjà versé.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.