La plupart des acheteurs à Dubaï financent au moins une partie de leur bien par un emprunt. Il est légitime de se demander si un prêt bancaire réduit la valeur du logement comme base pour la résidence. La réponse est rassurante : ce n'est pas le cas, à condition d'avoir les bons documents administratifs.
Ce guide explique comment un bien hypothéqué est pris en compte pour le Golden Visa, les documents requis et les cas de figure où un peu d'anticipation s'avère utile.
01Comment la valeur est calculée
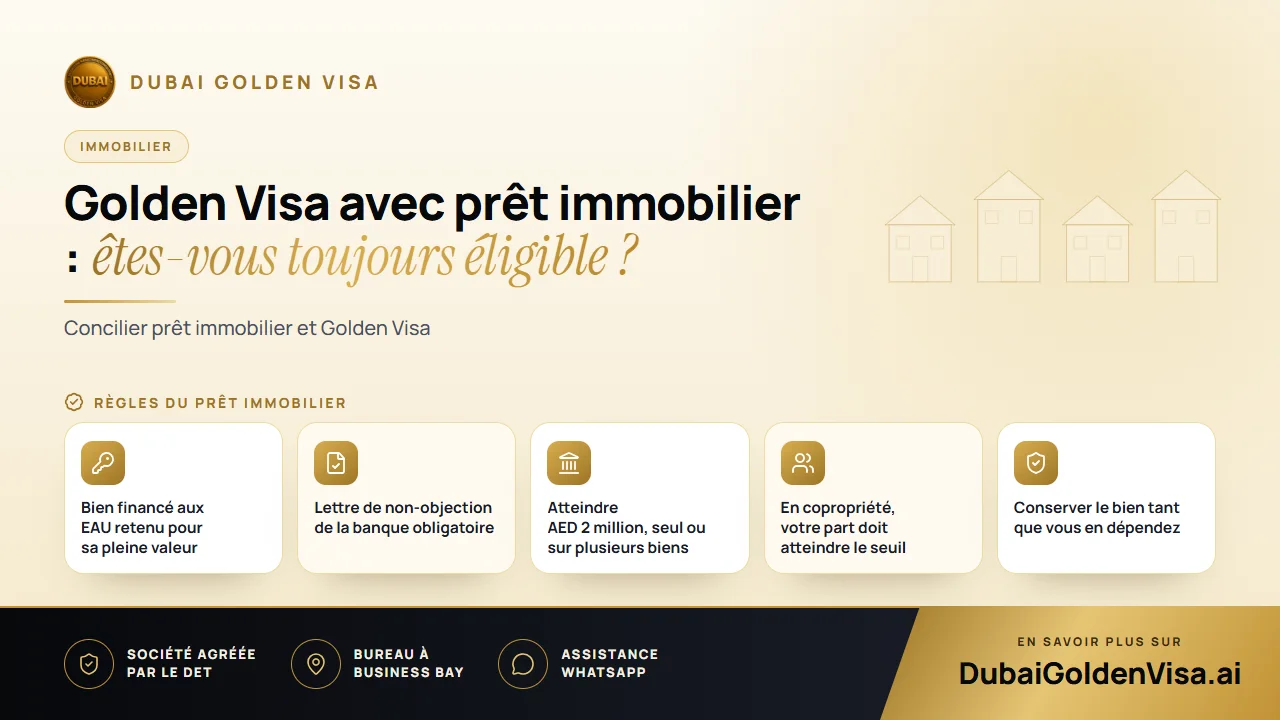
La voie immobilière du Golden Visa exige des biens aux EAU d'une valeur minimale de AED 2 million. Lorsqu'un logement fait l'objet d'un prêt immobilier, c'est la valeur intégrale du bien qui est retenue, et non le capital déjà remboursé ou votre apport personnel. En d'autres termes, vous n'avez pas besoin d'avoir amorti un montant minimum avant de postuler.
En revanche, les autorités exigent l'accord du prêteur. La banque émet une lettre de non-objection confirmant qu'elle ne s'oppose pas à votre demande de résidence liée à ce bien. Sans ce document, le dossier ne peut pas avancer ; il est donc conseillé de le demander au plus vite.
Astuce
Consultez votre banque en premier
Les banques peuvent mettre du temps à délivrer cette lettre, et certaines imposent leur propre modèle. Demandez-la dès que vous décidez de postuler afin d'éviter tout blocage de calendrier.
02Un exemple concret
Supposons que vous ayez acheté un appartement d'une valeur de AED 3.4 million, versé un apport et financé le reste auprès d'une banque des EAU. C'est la valeur enregistrée de AED 3.4 million qui compte. Avec la lettre de la banque, le titre de propriété (title deed) et vos documents personnels, ce bien peut soutenir votre demande.
Supposons maintenant que vous possédiez deux logements, l'un estimé à AED 1.3 million et l'autre à AED 0.9 million, tous deux financés par emprunt. Leurs valeurs se cumulent : le total de AED 2.2 million dépasse le seuil requis, à condition que chaque banque fournisse sa lettre.
03Les situations méritant une attention particulière
- Copropriété : si le bien appartient à plusieurs personnes, c'est généralement votre propre quote-part qui doit atteindre AED 2 million.
- Achat ancien : si vous avez acheté pour moins de AED 2 million et que le marché a progressé, un certificat d'évaluation actuel peut remplacer le prix d'achat initial.
- Sur plan avec plan de paiement : un bien enregistré avec un Oqood auprès d'un promoteur agréé peut être pris en compte selon les montants déjà réglés, à condition que les registres du promoteur soient à jour.
- Prêt auprès d'une banque étrangère : contactez-nous avant d'entamer vos démarches, car les exigences relatives à l'attestation peuvent différer.
04Documents à préparer
- Titre de propriété (title deed), ou Oqood pour un bien sur plan
- Lettre de non-objection de la banque
- Contrat de prêt immobilier ou relevé hypothécaire
- Passeport valide au moins six mois et photo d'identité récente
- Visa des EAU et Emirates ID en cours de validité, si vous résidez déjà sur place
- Certificat d'évaluation, si vous vous basez sur la valeur marchande actuelle
- Assurance santé valable aux EAU
05Les étapes après le dépôt du dossier
- 1
Vérification
Nous vérifions le titre, la quote-part, l'organisme prêteur et la valeur retenue.
- 2
Lettre bancaire
L'établissement prêteur émet sa lettre de non-objection pour la demande de résidence.
- 3
Dépôt de la demande
Le dossier est soumis. Si vous êtes à l'étranger, un permis d'entrée vous permet de venir finaliser la procédure.
- 4
Visite médicale et biométrie
Une visite médicale d'aptitude et la prise des empreintes pour l'Emirates ID suivent l'accord initial.
- 5
Délivrance du visa
Votre visa de résidence de dix ans est délivré et votre famille peut être rattachée.
Les dossiers immobiliers complets prennent généralement entre cinq et sept jours ouvrés. Les frais officiels pour le demandeur principal via l'investissement immobilier s'élèvent à environ AED 9,459 au total, ce qui comprend les frais du Dubai Land Department, de l'immigration, de l'Emirates ID et de la visite médicale d'aptitude. Chaque membre de la famille ajoute environ AED 2,710, plus AED 1,180 pour l'Emirates ID et AED 285 pour la visite médicale d'un adulte.
06Préserver son visa pendant le remboursement
Un prêt immobilier engage sur le long terme, et le visa reste lié à la propriété du bien. En cas de défaut de paiement entraînant une saisie bancaire, ou en cas de revente, la condition de votre visa disparaît. Maintenez vos remboursements à jour et consultez-nous avant tout refinancement ou cession.
Mettre le bien en location est autorisé et de nombreux propriétaires utilisent les loyers pour couvrir leurs mensualités. Vérifiez les clauses de votre contrat de prêt concernant la location et veillez à enregistrer le bail conformément aux règles de l'émirat.
Vous avez un bien sous hypothèque et souhaitez vérifier votre éligibilité ? Écrivez-nous sur WhatsApp pour une étude gratuite. Envoyez une photo de votre titre de propriété et, le cas échéant, de la lettre bancaire : nous vous indiquerons clairement la marche à suivre.
Questions sur ce sujet
Aucun remboursement minimum n'est exigé. Le logement est pris en compte pour sa valeur intégrale dès lors que la banque fournit sa lettre de non-objection.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.