L'immobilier est le chemin le plus connu pour accéder au Golden Visa, mais ce n'est pas le seul investissement possible. Certaines personnes préfèrent ne pas acheter de logement : elles possèdent parfois déjà des biens ailleurs, souhaitent faire fructifier leurs fonds sur un compte réglementé, ou recherchent simplement un actif simple et sans gestion contraignante.
Pour elles, les EAU permettent à un placement de AED 2 million dans une banque ou un fonds agréé de servir de base à une résidence de dix ans. Voici ce que cela implique et les pièges habituels à éviter.
01Les atouts de cette option
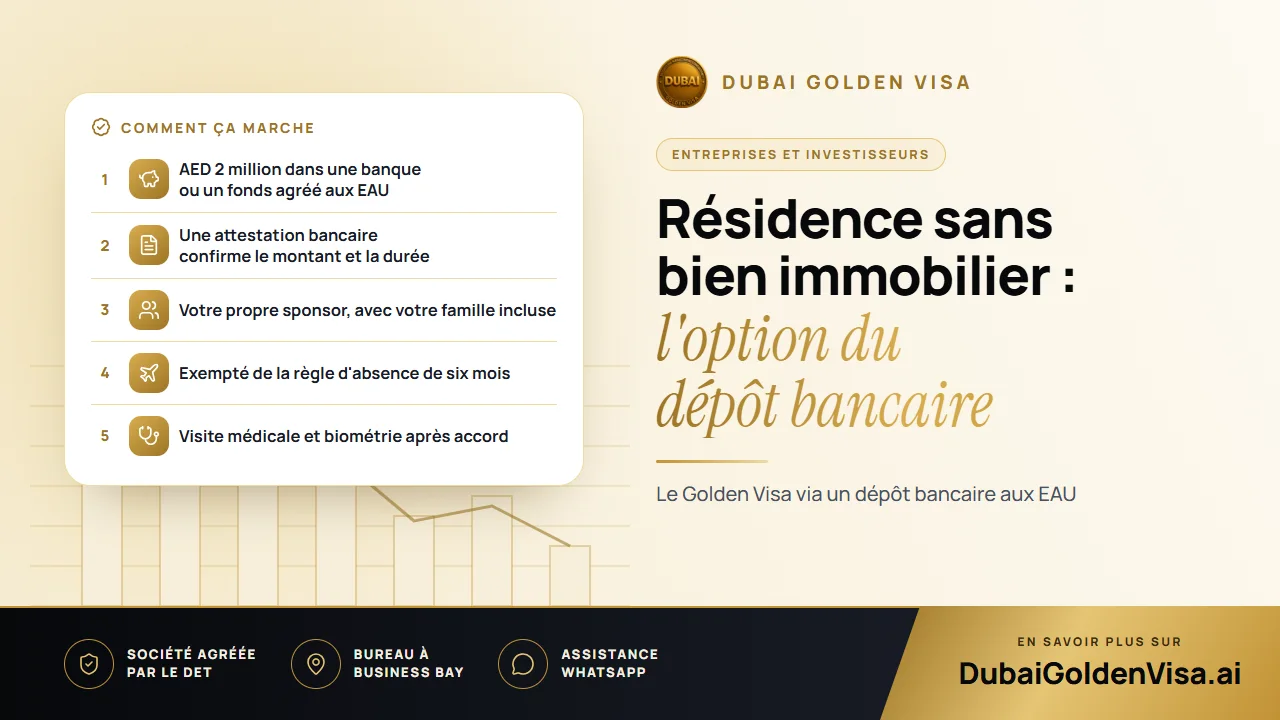
Le titre obtenu est identique : une résidence renouvelable de dix ans, comme pour les autres voies d'investissement. Vous êtes votre propre sponsor, sans employeur ni associé local requis, et vous pouvez travailler, gérer une entreprise ou vivre de vos investissements selon vos souhaits.
Vous pouvez également parrainer votre conjoint et vos enfants, ainsi que vos parents et votre personnel de maison. Aucune limite d'âge ne s'applique aux fils, et les filles non mariées sont éligibles quel que soit leur âge. De plus, les titulaires du Golden Visa étant dispensés de la règle d'absence de six mois, vos séjours à l'étranger ne compromettent pas votre statut, contrairement à un visa de résidence standard.
02Conditions à remplir
- Montant : un minimum de AED 2 million, déposé auprès d'une banque ou d'un fonds agréé aux EAU.
- Durée : les fonds doivent généralement rester bloqués pendant une période minimale, fixée le plus souvent à deux ans. Ils ne doivent être ni retirés ni réduits durant cet intervalle.
- Âge : vous devez être majeur au moment du dépôt de la demande.
- Origine des fonds : un justificatif attestant de la provenance et de la légitimité des capitaux peut vous être demandé.
- Justificatif : une attestation bancaire précisant le montant, les références du compte et la durée de placement.
Astuce
Posez d'abord les bonnes questions à la banque
Tous les produits d'épargne ou de dépôt ne sont pas acceptés, et chaque établissement formule ses attestations différemment. Avant de transférer des fonds, vérifiez que le produit choisi convient aux démarches de résidence, quelle est la durée d'engagement et si la banque peut faire figurer explicitement ces mentions. Une mauvaise sélection de produit peut vous contraindre à tout reprendre.
03Documents à préparer
- Passeport en cours de validité pour au moins six mois et photo d'identité récente.
- Votre Emirates ID et votre visa actuel, si vous résidez déjà aux EAU.
- L'attestation bancaire confirmant le montant de AED 2 million et sa durée de blocage.
- Relevés bancaires ou autres éléments justifiant de votre surface financière et de l'origine des fonds.
- Assurance santé, selon les exigences de votre émirat.
- Résultat de votre visite médicale d'aptitude émis par un centre agréé aux EAU dès l'avancement du dossier.
- Actes de mariage et de naissance, avec légalisation pour les EAU, pour les membres de la famille qui vous accompagnent.
04Déroulement de la procédure
- 1
Confirmation de votre éligibilité
Nous validons votre situation et le produit bancaire envisagé avant tout mouvement de fonds.
- 2
Dépôt des capitaux
Vous ouvrez le compte ou souscrivez le produit auprès de la banque, puis sollicitez l'attestation requise.
- 3
Dépôt de la demande
La demande de résidence est introduite pendant votre séjour aux EAU. Si vous êtes à l'étranger, un permis d'entrée vous permet d'arriver sur le territoire en amont.
- 4
Visite médicale et biométrie
Dès l'obtention de l'accord initial, vous réalisez la visite médicale d'aptitude ainsi que la biométrie pour l'Emirates ID.
- 5
Délivrance du visa et de l'Emirates ID
Votre visa de dix ans et votre carte vous sont délivrés. Si vous possédiez un autre visa, son annulation n'intervient qu'après l'approbation, garantissant une parfaite continuité de statut.
Les délais dépendent de la conformité des pièces fournies. Les dossiers par dépôt bancaire aboutissent souvent plus vite que ceux liés à une société, mais nous vous précisons le calendrier prévisionnel dès réception de l'ensemble de vos documents.
05Frais à prévoir
Les frais gouvernementaux pour les voies autres que l'immobilier s'élèvent à environ AED 4,175 pour le demandeur principal. Il faut compter approximativement AED 2,710 par membre de la famille, complétés par AED 1,180 pour l'Emirates ID, ainsi qu'environ AED 285 par adulte pour la visite médicale. Ces tarifs étant indicatifs, nous vous confirmons le total exact du jour pour votre foyer par WhatsApp.
Gardez à l'esprit que l'effort majeur réside dans le capital mobilisé. Prenez en compte la rémunération servie par la banque, les éventuelles contraintes de déblocage anticipé et la stratégie à adopter au terme de la durée minimale.
06Dépôt ou immobilier : quel choix privilégier ?
Le dépôt bancaire préserve votre trésorerie et vous épargne les charges d'acquisition et d'entretien d'un logement. L'immobilier, en contrepartie, peut générer des revenus locatifs, bénéficier d'une plus-value et servir de résidence à votre famille. Si vous comptez vous installer durablement aux EAU en y établissant votre foyer, l'achat d'un bien est souvent plus naturel. Pour une simple résidence avec un minimum d'intendance, le dépôt bancaire est une solution très fluide. Nous pouvons comparer ces deux voies selon vos priorités.
Si vous hésitez entre un dépôt bancaire, l'immobilier ou une autre voie, contactez-nous par WhatsApp pour un diagnostic sans engagement. Nous analyserons votre situation patrimoniale et familiale pour définir l'option idéale.
Questions sur ce sujet
Oui. Votre conjoint et vos enfants sont éligibles, tout comme vos parents et votre personnel de maison, sans limitation d'âge pour vos fils.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.