Demandez à un agent immobilier à Dubaï pourquoi les acheteurs s'intéressent aux biens de AED 2 million et plus, et le Golden Visa sera vite mentionné. Dix ans de résidence, aucun sponsor et une solution pour la famille font de cet achat bien plus qu'un simple investissement.
Cependant, résidence et rendement sont deux choses bien distinctes. Cet article examine les cas où le visa peut influencer les chiffres, et ceux où il ne doit pas biaiser votre jugement.
01Là où le visa peut influencer la demande
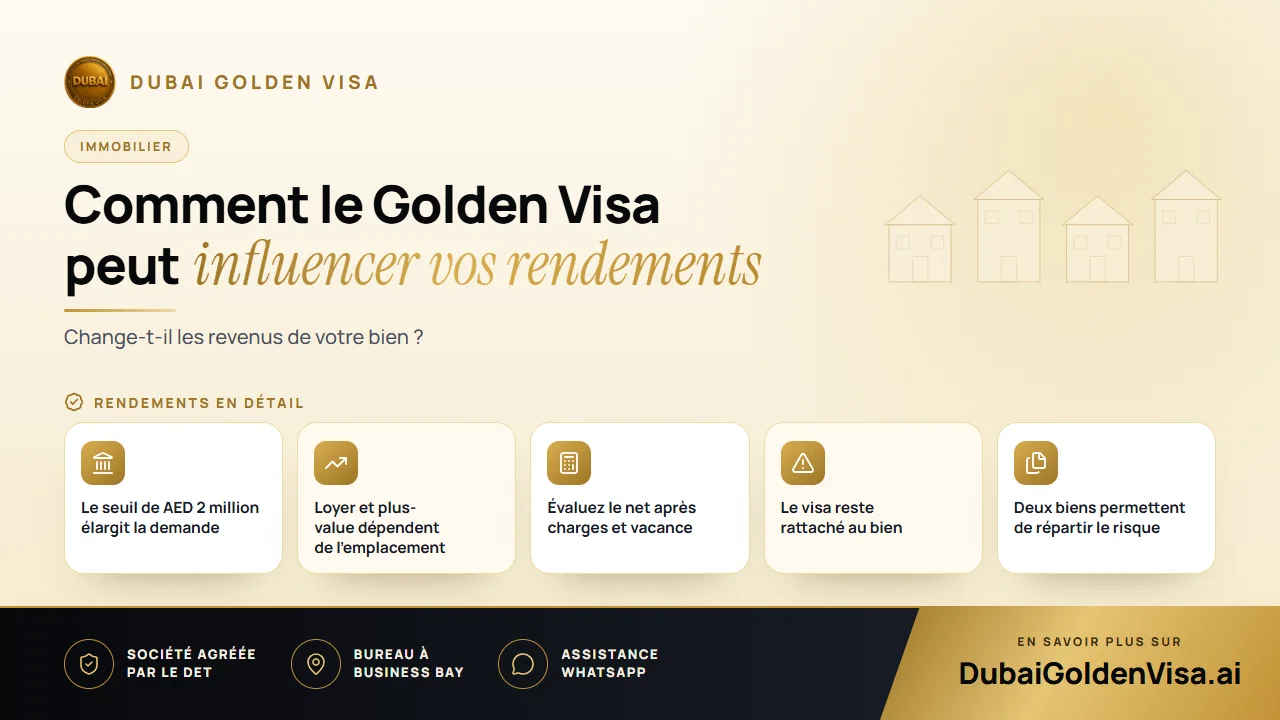
Le seuil étant un montant précis, une part d'acheteurs cible désormais des logements affichés à ce montant ou juste au-dessus. Ce vivier élargi peut se traduire par davantage de demandes, en particulier venues de l'étranger, pour des biens adaptés dans des quartiers établis. Un bien éligible peut s'avérer plus simple à commercialiser auprès de ce public qu'un bien proposé juste en dessous de ce seuil.
Il convient toutefois de rester prudent avec ce raisonnement. Ce type de demande évolue au gré des cycles du marché. C'est un coup de pouce appréciable à la revente, pas une garantie de hausse des prix.
02Revenus locatifs
Les propriétaires qui prévoient d'habiter leur bien y gagnent en stabilité, aucun bailleur ne pouvant leur demander de quitter les lieux. Ceux qui louent peuvent constater que les locataires longue durée dans cette gamme de prix assurent une occupation plus régulière que la location courte durée. Les rendements varient fortement selon le quartier, l'ancienneté de l'immeuble et l'ameublement ; toute moyenne avancée doit donc être vérifiée par rapport aux annonces du bâtiment précis que vous envisagez.
Astuce
Calculez le rendement net
Le rendement brut est souvent trompeur. Déduisez les charges annuelles de copropriété, les frais de gestion, l'entretien, les commissions d'agence et quelques semaines de vacance locative avant de comparer deux biens entre eux.
03Revente et liquidité
Un logement qu'un futur acheteur peut utiliser pour son propre Golden Visa dispose d'un argument de vente supplémentaire. Les acquéreurs attentifs à ce point rechercheront un titre de propriété (title deed) en règle, une valeur enregistrée supérieure à AED 2 million et, pour les biens sur plan, un promoteur approuvé. Tenir vos documents administratifs à jour rend service à votre futur acquéreur autant qu'à vous-même.
Gardez également à l'esprit que le visa est rattaché à votre bien. Si vous vendez sans acquérir un autre bien éligible, votre résidence peut être remise en cause. Intégrez donc votre durée de détention dans chaque calcul de rentabilité. Beaucoup de propriétaires prévoient de toute façon de conserver leur investissement pendant plusieurs années, ce qui s'accorde bien avec le visa et les frais habituels d'achat et de revente.
04Ce qui peut réduire vos rendements
- L'offre : l'arrivée massive de nouveaux logements livrés dans un même secteur peut peser sur les prix et les loyers.
- Les charges de copropriété : les résidences haut de gamme appliquent souvent des charges annuelles plus élevées.
- Les frais de transfert : les droits d'enregistrement et commissions d'agence à l'achat diminuent la rentabilité des premières années.
- Le financement : les intérêts d'emprunt modifient votre rendement net, même si un bien sous hypothèque conserve sa pleine valeur pour l'octroi du visa.
- Le calendrier : les acheteurs de biens sur plan doivent attendre la livraison avant de percevoir le moindre loyer.
05Comment optimiser vos calculs
- 1
Partez du bien immobilier, pas du visa
Acheteriez-vous ce logement s'il n'offrait aucun avantage en matière de résidence ? Si la réponse est oui, le visa devient un atout supplémentaire.
- 2
Envisagez deux biens
Deux logements plus petits dont le montant cumulé atteint AED 2 million permettent de diversifier le risque et peuvent se revendre plus facilement l'un après l'autre, à condition que les deux soient enregistrés à votre nom.
- 3
Examinez le promoteur et le bâtiment
La réputation, l'historique des charges de copropriété et le taux d'occupation comptent bien plus que les arguments commerciaux.
- 4
Vérifiez la valeur enregistrée
Si votre titre de propriété indique un prix ancien, une expertise actualisée peut être utile. Cette estimation vous indiquera aussi la valeur réelle de votre patrimoine aujourd'hui.
06Le coût du visa lui-même
Les frais administratifs pour la voie immobilière s'élèvent à environ AED 9 459 pour le demandeur principal, avec environ AED 2 710 par membre de la famille, auxquels s'ajoutent AED 1 180 pour l'Emirates ID et une visite médicale d'aptitude d'environ AED 285 pour les adultes. Rapporté à un achat de AED 2 million, ce montant reste modeste, mais il doit figurer dans votre budget global.
07Une approche réaliste
Le Golden Visa s'apprécie au mieux comme une caractéristique du bien, au même titre qu'une belle vue ou la proximité d'une station de métro. Il apporte un avantage certain, mais il ne compensera jamais un immeuble de mauvaise facture ou un prix excessif. Comparez chaque bien avec les logements similaires du quartier, demandez l'historique des charges de copropriété et observez le nombre d'appartements comparables actuellement en vente ou vendus récemment.
Si les calculs tiennent la route sans le visa, votre projet est solide. S'ils ne fonctionnent que grâce à lui, prenez du recul.
Si vous comparez des biens et souhaitez savoir lesquels sont éligibles, écrivez-nous sur WhatsApp et nous vérifierons les chiffres avec vous sans frais.
Questions sur ce sujet
Pas directement. Il peut élargir le cercle des acheteurs intéressés par des biens à ce niveau de prix, mais la valeur reste déterminée par l'emplacement, la qualité et les tendances générales du marché.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.