De nombreux acquéreurs investissent ici pour le cadre de vie ou le rendement locatif, avant de découvrir que leur bien peut aussi leur conférer une résidence de long terme. Si c'est votre cas, ou si vous hésitez encore à acheter, il est précieux d'avoir une vision globale du parcours avant le premier versement.
Ce guide détaille chaque étape dans l'ordre et se conclut par deux exemples montrant comment les calculs s'appliquent en situation réelle.
01Les avantages du visa
Les permis de résidence ordinaires sont de courte durée et dépendent d'un employeur ou d'un sponsor familial. Le Golden Visa est valable dix ans, renouvelable et délivré directement à votre nom personnel. Votre conjoint, vos enfants et vos parents peuvent y être rattachés, et vous pouvez sponsoriser votre personnel de maison sans les quotas habituels. En tant que titulaire, vous êtes également dispensé de la règle d'absence maximale de six mois susceptible d'annuler un visa de résidence standard.
02Comment atteindre le seuil d'AED 2 million
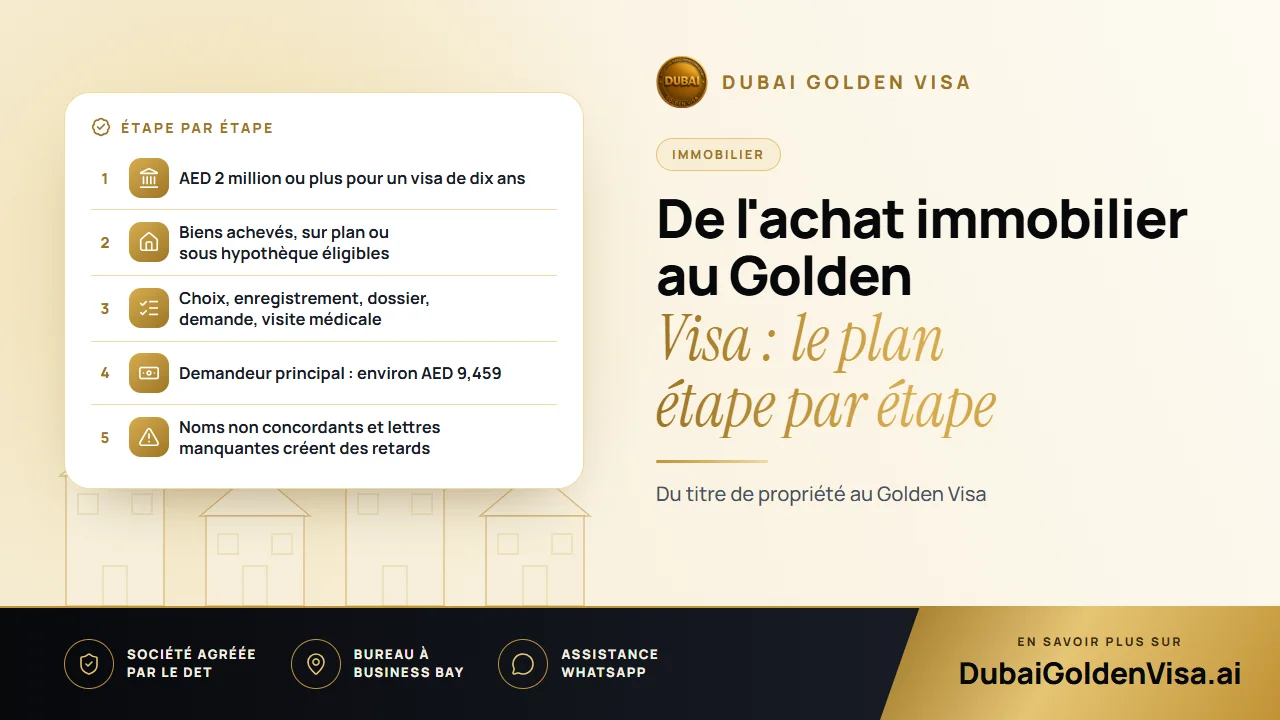
La valeur minimale requise est d'AED 2 million, que ce soit pour un seul bien ou plusieurs. Les logements achevés sont pris en compte sur la base de leur titre de propriété (title deed). Les biens sur plan sont éligibles avec un certificat Oqood délivré par un promoteur agréé, quel que soit le montant déjà réglé. Un logement sous hypothèque est comptabilisé pour sa valeur totale, sur présentation d'une lettre de non-objection de la banque. Si votre titre indique un prix d'achat plus ancien et inférieur, une évaluation actualisée du Dubai Land Department peut être utilisée à la place.
03Le plan, étape par étape
- 1
Choisir le bien immobilier
Assurez-vous qu'il est situé dans une zone en pleine propriété (freehold) et que, seul ou combiné avec d'autres biens, il atteint le seuil d'AED 2 million.
- 2
Finaliser l'achat
Vous recevez un titre de propriété (title deed) pour un bien achevé ou un Oqood pour un bien sur plan. Si vous avez souscrit un prêt hypothécaire, demandez la lettre de non-objection à votre banque.
- 3
Préparer vos documents
Passeport, photos d'identité, documents de propriété, assurance santé et éventuelles attestations bancaires. L'orthographe des noms doit correspondre scrupuleusement à votre passeport.
- 4
Déposer la demande
Déposez votre dossier à Dubaï auprès du service d'immigration ou du département foncier compétent, ou via le système fédéral pour les biens situés dans les autres émirats. Si vous êtes à l'étranger, un permis d'entrée vous permet d'arriver préalablement sur le territoire.
- 5
Passer la visite médicale et la biométrie
La visite médicale d'aptitude coûte environ AED 285, suivie de l'enregistrement de la biométrie pour l'Emirates ID.
- 6
Recevoir le visa et la carte
Pour les dossiers immobiliers, le délai est généralement de cinq à sept jours ouvrables une fois les pièces complètes. Si vous possédez déjà un autre visa, il n'est annulé qu'après l'approbation initiale, évitant ainsi toute rupture de statut.
04Les coûts à prévoir
Les frais gouvernementaux pour le demandeur principal sont d'environ AED 9,459 : environ AED 5,284 pour les frais du département foncier, AED 2,710 pour l'immigration, AED 1,180 pour l'Emirates ID et AED 285 pour la visite médicale. Pour chaque membre de la famille, comptez environ AED 2,710 auxquels s'ajoutent AED 1,180 pour l'Emirates ID et AED 285 pour la visite médicale d'un adulte. Nous vous confirmons le tarif exact du jour sur WhatsApp.
05Deux exemples concrets
Premier cas : un acheteur possède un appartement d'une chambre d'une valeur d'AED 1.4 million et acquiert un second bien plus petit d'une valeur d'AED 700,000. L'ensemble totalise AED 2.1 million ; les deux titres étant à son nom, il est éligible.
Deuxième cas : un acheteur acquiert une villa d'une valeur d'AED 3 million en finançant une partie auprès d'une banque des EAU. Un bien sous hypothèque étant évalué à sa valeur totale, il dépose sa demande avec la lettre de non-objection de la banque et son éligibilité est examinée sur la base intégrale d'AED 3 million.
Astuce
Petites erreurs, grands retards
Les causes fréquentes de retard sont une divergence d'orthographe entre le passeport et le titre de propriété, un tampon manquant sur une lettre bancaire, un document non traduit ou une photo non conforme aux normes. Une vérification attentive avant le dépôt permet d'économiser plusieurs semaines.
06Après l'obtention du visa
Conservez le bien immobilier tant que vous vous en prévalez pour votre visa. Lors du renouvellement, les autorités peuvent exiger des justificatifs récents prouvant que le bien remplit toujours les critères requis ; veillez donc à conserver soigneusement vos titres et attestations d'évaluation. Si vous prévoyez de vendre ou de remplacer un bien, contactez-nous au préalable pour sécuriser votre résidence.
Prêt à valoriser votre bien pour obtenir votre résidence ? Écrivez-nous sur WhatsApp pour une vérification gratuite. Nous examinerons votre titre de propriété, votre situation hypothécaire et vos proches à rattacher, et nous vous indiquerons les documents à rassembler en priorité.
Questions sur ce sujet
Oui. Il est renouvelable, tant que vous remplissez toujours les conditions de votre catégorie.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.