Demandez à dix investisseurs quels revenus locatifs un bien à Dubaï peut rapporter et vous obtiendrez dix pourcentages différents. La réponse exacte dépend du quartier, du type de logement, du prix payé et de la qualité de la gestion immobilière. Le plus utile est de savoir comment interpréter les chiffres que l'on vous présente.
Aux EAU (les Émirats arabes unis), les revenus locatifs des particuliers ne sont pas soumis à l'impôt sur le revenu, ce qui explique en partie l'intérêt des investisseurs. Cependant, la somme finale virée sur votre compte reste influencée par les coûts, et c'est par là que nous commençons.
01Rendement brut et rendement net
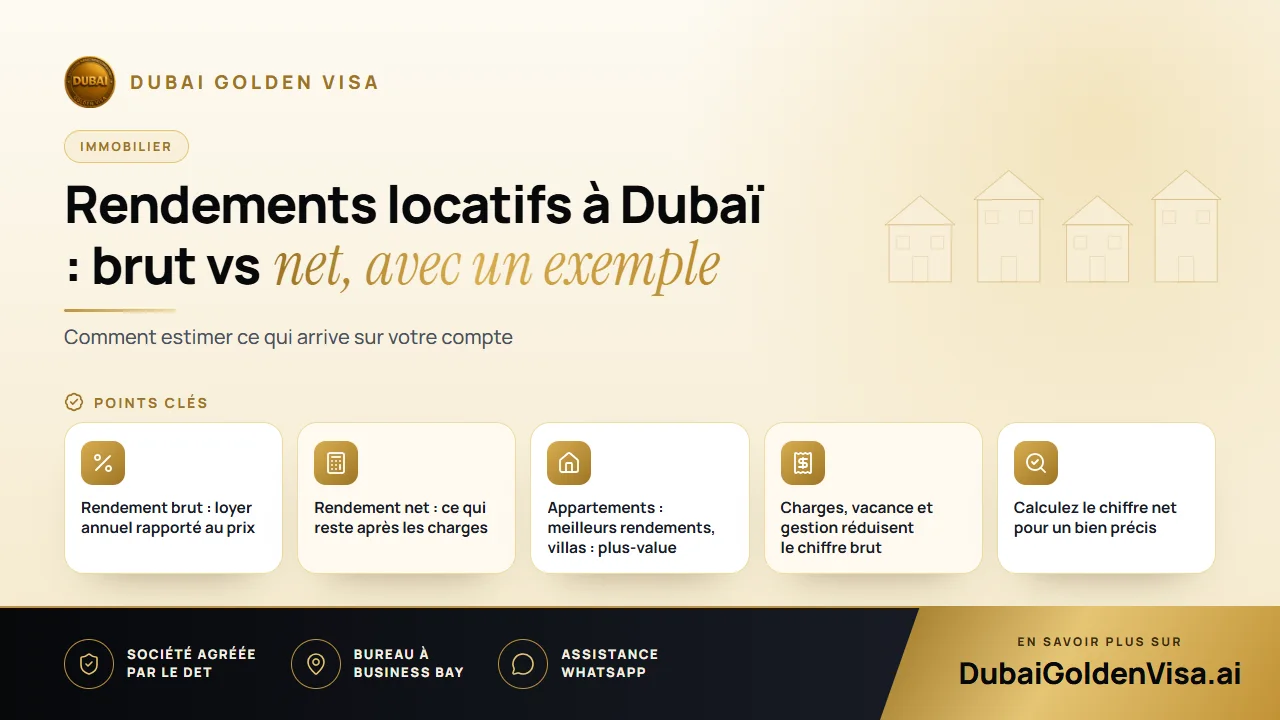
Le rendement brut correspond au loyer annuel divisé par le prix d'achat, exprimé en pourcentage. C'est le chiffre que mettent en avant les agents et les brochures, car c'est le plus élevé.
Le rendement net déduit les coûts réels liés à la détention du bien : charges de copropriété, entretien, frais de gestion, périodes d'inoccupation et, si vous empruntez, mensualités de crédit. C'est le chiffre qui indique ce que vous conservez réellement. À titre indicatif, de nombreux appartements à Dubaï affichent des rendements bruts se situant dans le haut d'une fourchette à un chiffre, et le rendement net peut être inférieur d'un ou deux points de pourcentage, parfois plus.
Astuce
Demandez le chiffre net
Avant de vous fier à un rendement, demandez-le en intégrant les charges réelles de l'immeuble et au moins un mois de vacance locative. Si l'agent n'est pas en mesure de vous le fournir, faites votre propre calcul.
02Comparaison entre appartements et villas
Les appartements, en particulier les studios et les logements d'une chambre, offrent généralement un meilleur ratio loyer-prix. Ils coûtent moins cher à l'achat par rapport au loyer qu'ils peuvent générer, ce qui tire leur rendement vers le haut. Les villas et les maisons de ville offrent souvent un rendement plus faible les premières années, mais leurs prix ont tendance à fortement progresser, de sorte que le rendement total sur une plus longue période de détention peut être très compétitif.
03Où les rendements sont-ils plus élevés ou plus faibles ?
- Les quartiers intermédiaires bénéficiant d'une demande constante de jeunes actifs, comme Jumeirah Village Circle, affichent souvent des rendements plus soutenus.
- Les quartiers aux prix plus abordables peuvent sembler très rentables sur le papier, mais la rotation des locataires peut y être plus importante.
- Les zones centrales établies comme Dubai Marina et Business Bay offrent une bonne liquidité et des rendements solides, bien que plus modérés.
- Les adresses prestigieuses telles que Downtown Dubai et Palm Jumeirah privilégient généralement la plus-value en capital et le standing plutôt que le rendement locatif.
04Ce qui fait varier votre rendement
- 1
La superficie du logement
Les petites surfaces se louent souvent à un pourcentage plus élevé de leur valeur d'achat que les grands logements.
- 2
Les charges de copropriété
Elles peuvent absorber une part importante de vos revenus ; vérifiez donc les charges de l'immeuble avant d'acheter et prévoyez qu'elles puissent augmenter avec le temps.
- 3
La qualité de l'immeuble
Un immeuble bien géré dans un quartier modeste peut s'avérer plus rentable qu'une tour mal entretenue sur une artère réputée.
- 4
Le financement
Emprunter à des taux élevés peut éroder votre rentabilité nette de trésorerie ; veillez donc à tester vos calculs sous différents scénarios.
- 5
La vacance locative
Deux ou trois mois de logement vide entre deux locataires effacent discrètement une part importante du loyer annuel.
05Un exemple concret simple
Imaginez que vous achetiez un appartement d'une chambre pour AED 900,000 et que vous le louiez AED 63,000 par an. Cela représente un rendement brut de 7%.
Déduisez maintenant les frais. Supposons que les charges de copropriété s'élèvent à AED 13,500, l'entretien à AED 2,500 et un mois de vacance à environ AED 5,250. Il vous reste environ AED 41,750 par an, soit un rendement net d'environ 4.6%. Le rendement annoncé était de 7%, mais votre gain réel est plus proche de 4.6%. Ces chiffres sont donnés à titre d'exemple et ne constituent pas des prévisions ; remplacez-les par les données réelles du bien envisagé.
06Comment préserver vos revenus
- Achetez là où les locataires souhaitent réellement vivre, et non là où la communication promotionnelle est la plus visible.
- Adaptez le bien au quartier : studios et logements d'une chambre pour les célibataires et les couples, logements plus spacieux dans les quartiers familiaux.
- Fixez le loyer aux prix du marché pour éviter les longues périodes d'inoccupation.
- Vérifiez les charges de copropriété avant d'acheter, pas après.
- Faites appel à une société de gestion immobilière agréée si vous vivez à l'étranger.
- Maintenez le logement en parfait état grâce à de petites remises à niveau régulières.
Si votre achat atteint une valeur de AED 2 million ou plus, il peut également vous permettre d'obtenir un Golden Visa tout en percevant vos loyers. Écrivez-nous sur WhatsApp pour échanger gratuitement et savoir si votre projet peut vous apporter la résidence en plus de revenus.
Questions sur ce sujet
Les particuliers ne paient pas d'impôt sur le revenu sur les loyers. D'autres frais tels que les charges de copropriété s'appliquent tout de même ; faites donc le point sur votre situation personnelle.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.