La plupart des personnes qui achètent un bien immobilier à Dubaï en vue d'obtenir un Golden Visa commencent par la question du droit de séjour : ce logement atteint-il AED 2 million ? C'est une première étape tout à fait logique, mais elle ne représente que la moitié de la décision. Cet achat mobilisera une somme importante pendant des années ; il doit donc également faire ses preuves en tant qu'investissement.
Ce guide examine l'aspect financier. Nous analysons les moteurs des revenus locatifs et de l'évolution des prix, les pièges qui guettent les acheteurs, ainsi que quelques bonnes pratiques pour réussir à la fois l'obtention de votre visa et votre investissement.
01Les deux sources de rentabilité d'un bien immobilier
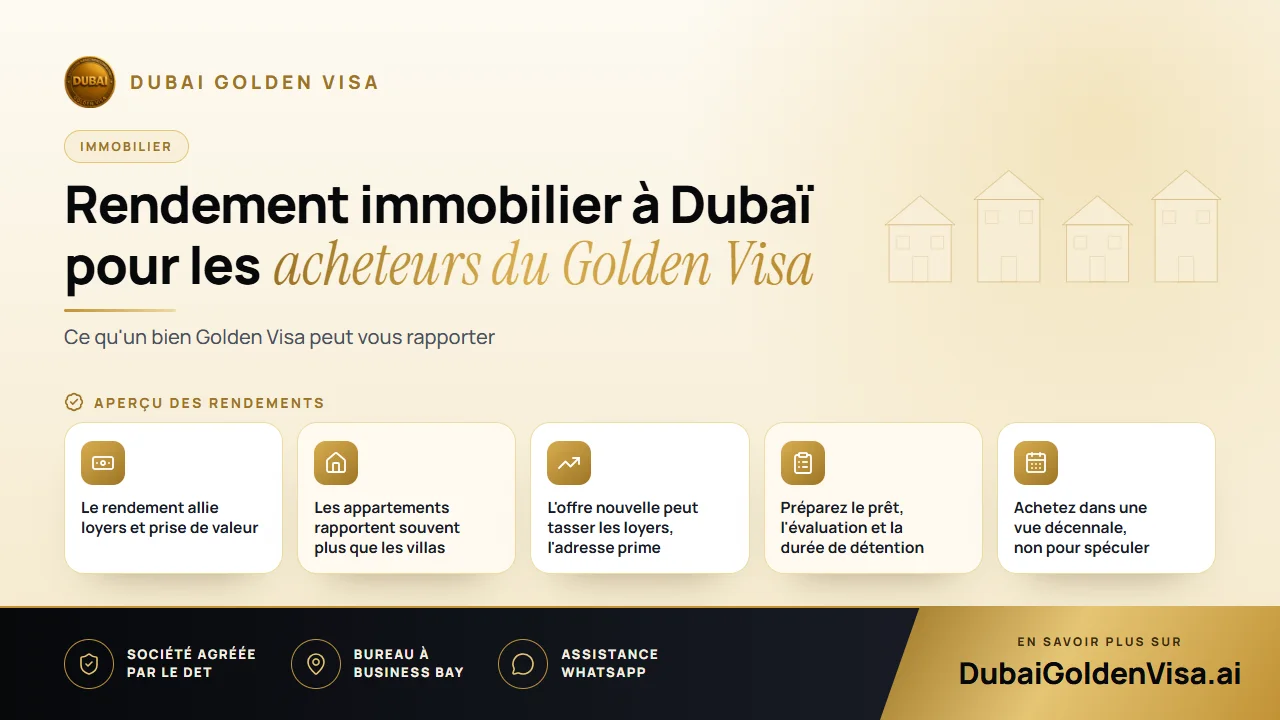
Pensez le rendement sous deux angles. Le premier est le rendement locatif : le loyer annuel rapporté au prix d'achat. Le second est la plus-value : la différence entre le prix payé et la valeur du bien au moment de sa revente future.
Ces deux éléments n'évoluent pas toujours de concert. Un immeuble situé dans un quartier établi peut offrir un rendement régulier avec une progression modérée des prix, tandis qu'un quartier plus récent peut offrir un plus fort potentiel de hausse, mais des loyers plus lents à démarrer et moins prévisibles. Savoir lequel de ces aspects prime pour vous permettra d'orienter votre choix vers le bon type de logement.
02Revenus locatifs : là où réside généralement l'avantage
Ces dernières années, les appartements à Dubaï ont généralement généré des rendements bruts d'environ 7 pour cent, contre près de 5 pour cent pour les villas. Considérez ces chiffres comme des repères généraux et non comme des garanties. Les charges de copropriété, la vacance locative entre deux locataires, les frais de gestion et l'entretien s'imputent sur le montant brut : votre rendement net sera donc inférieur.
Les rendements ont tendance à mieux résister dans des emplacements fonctionnels et bien desservis : de petits appartements modernes à proximité des quartiers d'affaires, des transports et des écoles. La demande locative y est soutenue par une arrivée constante de nouveaux résidents, ce qui limite les périodes de vacance.
- Demandez le montant réel des charges de copropriété de l'immeuble par pied carré avant d'acheter.
- Vérifiez la durée pendant laquelle des logements similaires restent vacants dans la même résidence entre deux locations.
- Intégrez une période de vacance locative et des frais de remise en location dans vos propres prévisions.
- N'oubliez pas que les locations à l'année et les locations saisonnières relèvent de règles différentes : assurez-vous de ce qui est autorisé dans votre immeuble.
03Plus-value et enjeu de l'offre
Les volumes de transactions sont soutenus et le marché est liquide, ce qui signifie qu'un bien au juste prix trouve généralement acquéreur. C'est un atout précieux si vous devez revendre. Cela ne garantit pas pour autant une hausse continue des prix.
Les analystes soulignent un volume important de nouveaux logements dont la livraison est prévue au cours des deux prochaines années. Dans les quartiers où de nombreux logements comparables arrivent sur le marché en même temps, les loyers et les prix peuvent fléchir. Les segments haut de gamme peuvent également marquer le pas plus vite que les catégories abordables ou moyennes. Vérifier le nombre de biens comparables en projet à proximité de celui qui vous intéresse constitue l'une des vérifications les plus utiles à effectuer.
Astuce
La valeur pour le visa diffère de la valeur de marché
Le critère des AED 2 million repose sur la valeur enregistrée de votre bien. Si les prix baissent par la suite, votre investissement en pâtit, mais les critères du visa continuent de s'appuyer sur la propriété du bien et sa valeur enregistrée au moment de la demande. Gardez toujours une marge confortable au-dessus du seuil plutôt que d'acheter au montant exact.
04Les risques à peser avant de vous engager
- Surabondance de l'offre : un trop grand nombre de logements identiques dans un même quartier peut faire baisser les loyers et les prix à la revente.
- Formalités du prêt hypothécaire : un bien financé à crédit peut être éligible au visa, mais l'attestation de non-objection de la banque et les bons documents doivent être réunis, une démarche que les acheteurs préparent souvent trop tard.
- Écarts d'évaluation : si votre titre de propriété (title deed) indique un prix plus ancien ou inférieur, une évaluation actualisée par le service foncier peut être requise pour attester de sa valeur réelle.
- Période de détention : si le visa est votre objectif principal, envisagez de conserver le bien pendant des années. Une revente peut mettre fin à votre visa, à moins que vous ne le remplaciez par un autre actif éligible.
- Stratégie de sortie : certains quartiers disposent d'un vaste bassin d'acheteurs, tandis que d'autres dépendent du moral des investisseurs. Déterminez votre mode de revente avant d'acheter.
05Les bonnes pratiques pour préserver vos rendements
- 1
Privilégiez la demande réelle plutôt que l'effet de mode
Préférez les emplacements bénéficiant d'une demande locative avérée, à proximité des pôles d'emploi, des transports et des écoles, plutôt que les quartiers qui dépendent de nouveaux lancements pour susciter l'intérêt.
- 2
Combinez bien achevé et sur plan si cela vous correspond
Un logement prêt à être habité commence à rapporter des loyers immédiatement. Un bien sur plan peut offrir une plus-value ultérieure et vous permet d'échelonner vos paiements. De nombreux investisseurs détiennent l'un et l'autre.
- 3
Conservez un endettement raisonnable
Le prêt hypothécaire est autorisé, mais un emprunt trop important peut peser sur votre trésorerie si les taux montent ou en cas de départ d'un locataire. Testez la résistance de vos calculs en prévoyant quelques mois sans occupant.
- 4
Faites réaliser une évaluation en bonne et due forme
Une évaluation récente confirme que le bien atteint le seuil requis pour le visa et vous évite de le surpayer.
- 5
Raisonnez sur plusieurs années
L'immobilier à Dubaï récompense généralement la patience. Une perspective de cinq à dix ans correspond bien mieux à la durée du visa que la recherche d'un coup de marché.
Mené avec discernement, l'achat d'un bien immobilier Golden Visa vous offre un point d'ancrage pour votre famille, un revenu locatif et un patrimoine sur le long terme, réunis dans une seule décision. Mené à la légère, il peut vous laisser avec un bien coûteux dont vous ne vouliez pas vraiment. Tout dépend en grande partie de la préparation.
Si vous comparez différents biens et souhaitez savoir s'ils répondent aux critères du visa, envoyez-nous un message sur WhatsApp. Nous réaliserons pour vous une vérification gratuite et sans engagement de votre dossier administratif, afin que vous puissiez vous concentrer sur le choix du bon logement.
Questions sur ce sujet
La voie de l'investissement immobilier repose sur la valeur du bien dont vous êtes propriétaire, non sur les loyers qu'il génère. Le loyer est simplement un avantage lié à votre propriété.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.