De nombreux résidents passent des années à payer un loyer en se demandant quand il deviendra pertinent d'acheter. Le programme pour les primo-accédants de Dubaï a été conçu précisément pour ce moment. Il a été annoncé en 2025 par le DLD conjointement avec le DET, et il est ouvert aussi bien aux Émiratis qu'aux expatriés.
Il est utile de comprendre son fonctionnement avant d'échafauder vos projets. Il ne s'agit ni d'une subvention ni d'une aide financière. C'est un statut vérifié qui vous met en relation avec des promoteurs et des banques partenaires.
01Comment cela fonctionne
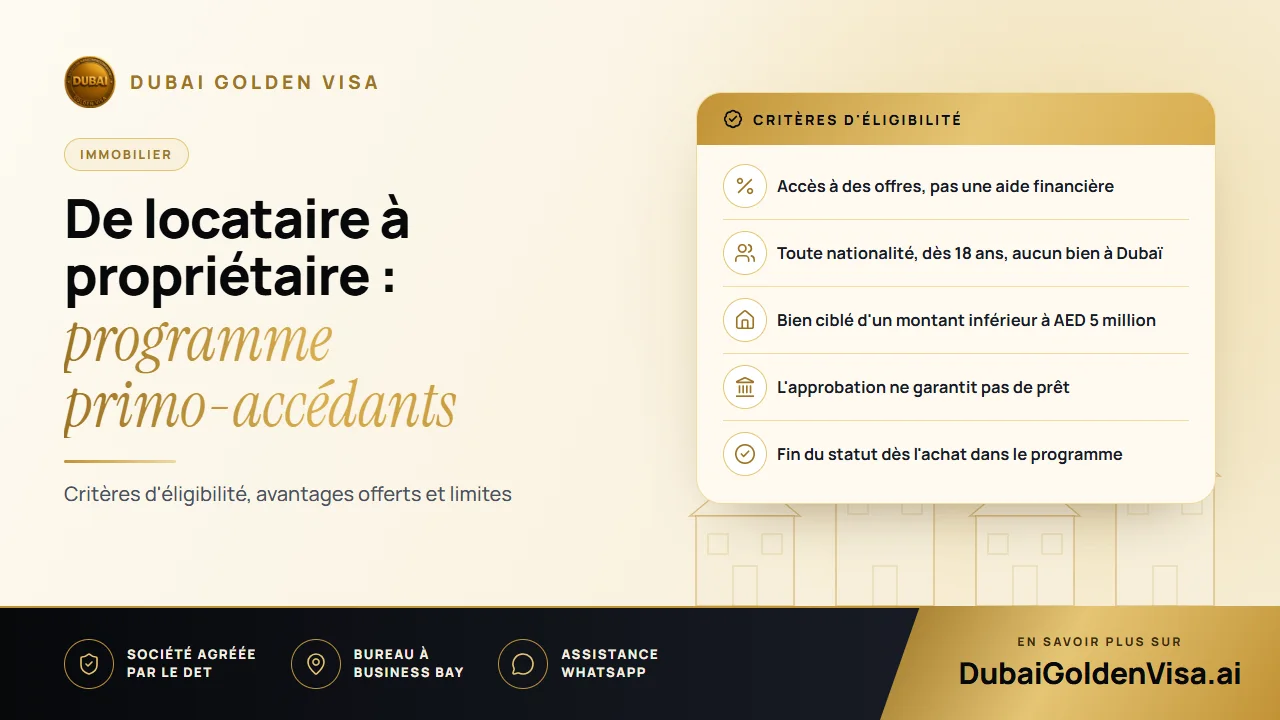
Une fois votre statut vérifié, le DLD vous transmet un code QR. Vous le présentez aux promoteurs et banques participants, qui peuvent alors vous faire bénéficier de leurs conditions réservées aux primo-accédants. Le code ne valide ni un achat ni un crédit. Il ouvre simplement la porte à ces offres, et chaque établissement reste libre de sa décision.
02Qui peut postuler
- Vous devez être résident aux EAU, quelle que soit votre nationalité.
- Vous devez être âgé d'au moins 18 ans.
- Vous ne devez posséder aucun bien immobilier résidentiel en pleine propriété à Dubaï à l'heure actuelle.
- Le bien que vous prévoyez d'acheter doit afficher un prix inférieur à AED 5 million.
Certains détails peuvent surprendre. Les non-résidents qui achètent depuis l'étranger ne peuvent pas bénéficier de ce programme, même s'ils conservent la possibilité d'acheter un bien en pleine propriété selon les conditions habituelles. Un achat conjoint avec une personne non éligible n'est pas autorisé ; les deux acheteurs doivent donc répondre aux critères. De plus, être éligible ne garantit en rien l'obtention d'un prêt immobilier, car les banques continuent d'évaluer vos revenus et votre solvabilité comme d'habitude.
03Ce que vous pouvez y gagner
Les avantages proviennent de trois sources : le programme lui-même, les promoteurs et les banques. Ils varient selon les partenaires, assurez-vous donc de demander précisément ce qui s'applique au logement qui vous intéresse.
- Un accès prioritaire à certains nouveaux lancements, ce qui permet souvent un meilleur choix d'étage et de vue
- Des tarifs préférentiels auprès de certains promoteurs, principalement sur des appartements sur plan
- Des échéanciers de paiement indexés sur l'avancement des travaux ou les étapes d'achat
- De meilleures conditions de prêt immobilier auprès des banques partenaires, comme des frais réduits ou des approbations plus rapides
- Certaines possibilités d'échelonner les frais d'enregistrement par carte bancaire partenaire
Une démarche judicieuse consiste à demander deux devis pour le même bien : l'un au tarif standard et l'autre au tarif primo-accédant, puis de comparer ces montants aux biens similaires situés dans le quartier. Vérifiez également les conséquences en cas de retard sur une échéance.
04Sur plan ou prêt à emménager ?
L'achat sur plan vous conviendra si vous pouvez attendre la remise des clés et recherchez un prix d'entrée plus accessible ainsi qu'un échéancier flexible. C'est ici que se concentrent la plupart des avantages promoteurs. Un bien prêt à emménager est adapté si vous souhaitez vous installer rapidement pour ne plus payer de loyer, les offres de prêt des banques partenaires étant alors les plus déterminantes. Aucune formule n'est meilleure en soi ; tout dépend de votre budget et de votre calendrier.
05Comment s'inscrire
- 1
Accédez à la plateforme officielle
Utilisez le site Internet du DLD ou son application.
- 2
Faites vérifier votre identité
Connectez-vous à l'aide de votre Emirates ID ou de UAE Pass et renseignez avec exactitude vos informations personnelles et de résidence.
- 3
Recevez votre code QR
Si vous êtes éligible, le code vous sera envoyé par e-mail. Dans le cas contraire, le motif vous sera précisé et vous pourrez déposer une nouvelle demande si votre situation évolue.
- 4
Comparez les promoteurs
Examinez les prix, les échéanciers de paiement, les emplacements et les dates de livraison. Tous les projets ne participent pas au programme.
- 5
Échangez avec les banques
Renseignez-vous sur les taux, les frais, l'apport initial et les conditions de remboursement. Vous n'avez aucune obligation de souscrire un prêt.
- 6
Finalisez et enregistrez
Signez, effectuez le paiement et enregistrez votre acquisition auprès du DLD.
Préparez votre passeport, votre Emirates ID, votre visa de résidence et vos justificatifs de revenus, ainsi que vos derniers relevés bancaires si vous prévoyez de recourir à un emprunt.
06Les coûts à prévoir dans votre budget
Le programme facilite l'achat, mais l'opération n'est pas gratuite. Les frais de transfert du DLD s'élèvent à 4% du prix d'achat, habituellement réglés par l'acheteur, auxquels s'ajoutent les frais d'enregistrement et de fiducie (trustee fees). Il convient d'y intégrer l'apport initial, les frais de dossier et d'évaluation du prêt immobilier, les charges annuelles de copropriété, ainsi que les dépenses de déménagement et d'ameublement. Demandez un récapitulatif détaillé par écrit à chaque promoteur et banque avant de vous engager.
07Idées reçues fréquentes
- Le dispositif concerne uniquement les biens sur plan. C'est faux ; les acheteurs de logements prêts à emménager peuvent profiter des avantages proposés par les banques partenaires.
- Il faut obligatoirement contracter un prêt immobilier. Les acheteurs au comptant peuvent également s'inscrire.
- Le code QR vaut accord de financement. Pas du tout ; les promoteurs et les banques restent seuls décisionnaires.
- Il est possible d'en bénéficier à nouveau. C'est impossible. Une fois l'achat finalisé dans le cadre du dispositif, votre statut de primo-accédant expire définitivement.
08Votre premier achat vous permettra-t-il d'obtenir un Golden Visa ?
Pas automatiquement. Ce programme et le Golden Visa répondent à des règles distinctes. L'obtention d'un visa de dix ans par la voie immobilière exige généralement une valeur éligible de AED 2 million, tandis que le plafond fixé par le programme est de AED 5 million : certains biens peuvent donc combiner ces deux objectifs. Si l'obtention d'une résidence de long terme compte pour vous, contactez-nous pour vérifier l'éligibilité d'un bien aux critères du visa avant de vous engager.
Vous préparez votre premier achat ? Contactez-nous sur WhatsApp pour échanger gratuitement sur la réglementation immobilière et savoir si ce bien peut également vous ouvrir l'accès à un Golden Visa.
Questions sur ce sujet
Oui. Les résidents des EAU de toute nationalité peuvent postuler s'ils remplissent les conditions requises.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.