Lorsque l'on établit son budget pour un bien immobilier à Dubaï, le prix indiqué sur la brochure ne représente qu'une partie des liquidités nécessaires. La dépense supplémentaire la plus importante correspond aux frais de transfert du Dubai Land Department, fixés à 4 % du prix d'achat. Pour un appartement de AED 2 million, cela représente AED 80 000 avant même de comptabiliser les autres frais annexes.
Les promoteurs prennent parfois ces frais à leur charge pour attirer les acquéreurs lors d'un nouveau lancement. Cela peut constituer une réelle économie, à condition de comprendre exactement ce qui vous est proposé. Ce guide détaille le fonctionnement de ces frais, ce qu'une exonération couvre ou non, et pourquoi une offre promotionnelle ne devrait jamais être le seul motif d'achat.
01Comment fonctionnent les frais DLD
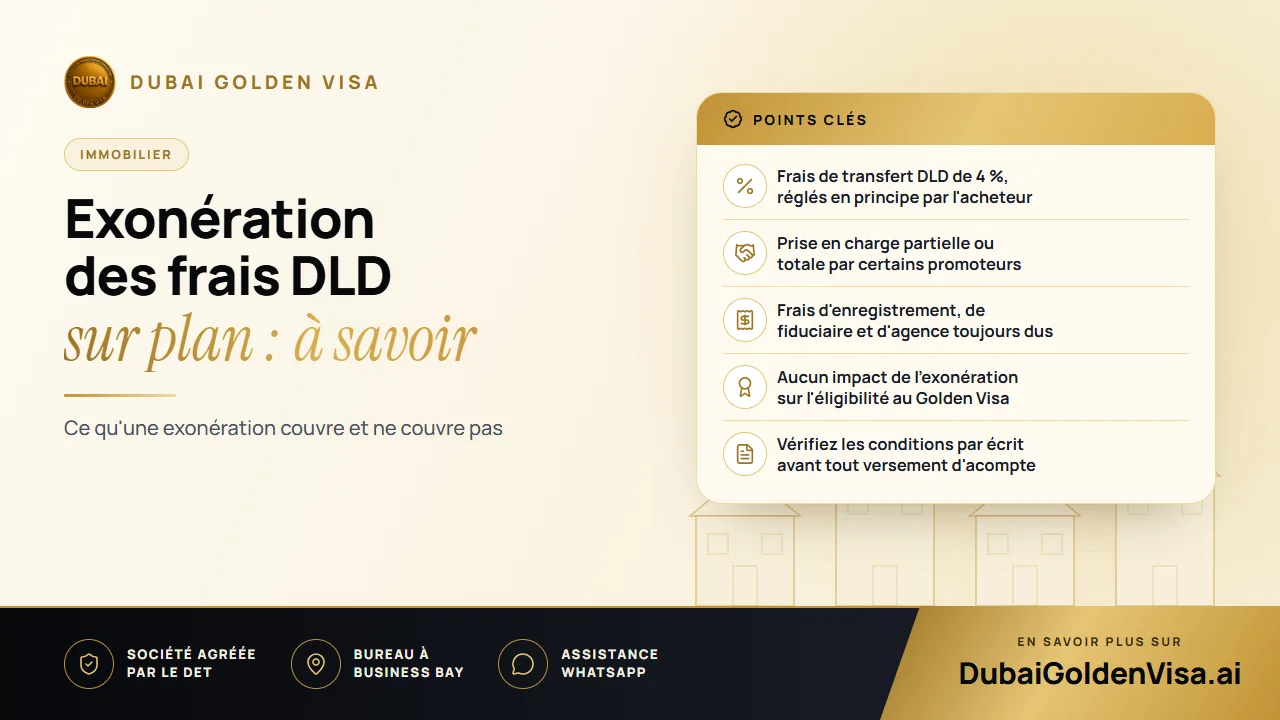
Les frais sont calculés sur le prix mentionné dans votre contrat de vente et sont habituellement réglés par l'acquéreur. Ils sont dus au moment de l'enregistrement de la propriété ou, pour un bien sur plan, lorsque la vente est inscrite dans le système Oqood, qui assure le suivi des logements en cours de construction.
En plus de ces 4 %, prévoyez d'autres frais plus modestes : frais d'enregistrement ou de titre de propriété (title deed), frais de bureau de fiduciaire (trustee) et, en cas d'intervention d'un agent, une commission d'environ 2 % hors TVA. Si vous recourez à un emprunt, des frais de dossier bancaire et d'évaluation s'y ajoutent. Un budget réaliste intègre l'ensemble de ces coûts dès le départ au lieu de se limiter aux 4 %.
- Frais de transfert DLD : 4 % du prix
- Frais d'enregistrement et de fiduciaire : un montant fixe modeste qui varie selon la transaction
- Commission d'agence : généralement environ 2 % hors TVA si vous faites appel à un agent
- Frais de crédit immobilier : frais d'évaluation et de dossier si vous financez l'achat
02Ce qu'une exonération du promoteur couvre réellement
Une exonération signifie que le promoteur règle tout ou partie des frais DLD pour votre compte. Certains prennent en charge la moitié, d'autres la totalité. Ces offres sont généralement associées à un projet précis, à une sélection de logements et à une période de vente restreinte, et elles ne s'appliquent le plus souvent que pour un achat direct auprès du promoteur, hors revente.
Considérez cette exonération comme une remise sur une ligne de dépenses précise, et non comme un achat sans frais. Les charges d'enregistrement, les frais de fiduciaire et l'éventuelle commission d'agence restent normalement à votre charge. De plus, un promoteur généreux sur les frais annexes ne l'est pas forcément sur le prix du bien : comparez donc le coût total de deux projets, et non uniquement l'offre promotionnelle mise en avant.
Astuce
Les questions à poser avant de réserver un bien
L'exonération est-elle totale ou partielle ? Est-elle stipulée dans le contrat de vente ou seulement sur la brochure commerciale ? Quels sont les autres frais à prévoir ? Qu'advient-il de l'exonération en cas de retard sur le plan de paiement ? Exigez des réponses écrites, car les engagements verbaux sont difficiles à faire valoir par la suite.
03Liquidités, prêts immobiliers et frais DLD
Les acquéreurs recourant à un prêt bancaire doivent savoir que les banques des EAU ont pour restriction de ne pas financer les frais du Land Department : ils doivent donc généralement provenir de vos fonds propres. Cette règle ayant été renforcée en 2025, l'exonération offerte par un promoteur représente un réel allègement de l'apport initial pour les emprunteurs. Votre banque vous confirmera avec précision ce qu'elle accepte ou refuse de financer.
04L'impact sur le Golden Visa
Si vous achetez dans l'optique d'obtenir la résidence, la question des frais et celle du visa sont distinctes. Un bien d'une valeur de AED 2 million ou plus permet de prétendre à un Golden Visa de dix ans, et les logements sur plan de promoteurs agréés sont éligibles avec un certificat Oqood, quel que soit le montant déjà versé. Le fait que le promoteur ait pris en charge les frais ne change rien à votre éligibilité, car seul le montant de la valeur du bien est pris en compte.
En revanche, l'enregistrement est capital. La vente doit être enregistrée en bonne et due forme auprès du Land Department, et tout bien sous hypothèque nécessite une lettre de non-objection de la banque. Une exonération mal documentée peut créer des incohérences dans le dossier soumis à l'immigration : conservez donc précieusement l'ensemble des reçus et des pages du contrat.
05Choisir le bon moment pour investir
Nul ne peut affirmer que le mois en cours est le moment idéal pour acheter. Les prix, l'offre et les promotions évoluent en permanence, et l'économie de quelques pourcents sur les frais reste secondaire par rapport au risque de choisir un mauvais emplacement, un promoteur inadapté ou un plan de paiement trop lourd. La démarche la plus prudente consiste à fixer votre budget, à présélectionner des projets selon leurs qualités intrinsèques, puis à vérifier lesquels proposent une exonération attestée.
- 1
Fixez votre budget global
Incluez les frais DLD, l'enregistrement, les frais de fiduciaire, la commission d'agence et les frais bancaires éventuels.
- 2
Vérifiez le promoteur
Assurez-vous qu'il est agréé par le Land Department et que le projet dispose d'un compte séquestre (escrow account) réglementé.
- 3
Lisez les conditions de l'exonération
Obtenez la formulation exacte, la date limite de validité et les conditions éventuelles liées au calendrier des paiements.
- 4
Anticipez votre demande de résidence
Si vous visez le Golden Visa, vérifiez que la valeur du bien et son enregistrement répondent bien au critère de AED 2 million.
Vous envisagez un achat et souhaitez savoir si le bien vous permettra d'obtenir un visa ? Contactez-nous sur WhatsApp pour une vérification gratuite avant de verser le moindre acompte. Nous analyserons les chiffres avec vous et vous expliquerons en toute transparence les opportunités réelles offertes par cet investissement.
Questions sur ce sujet
Il est d'usage que l'acquéreur prenne en charge les 4 %, bien que cette répartition puisse être négociée et inscrite au contrat.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.