Nombre d'acheteurs posent la même question avant de s'engager : un score de crédit médiocre m'empêchera-t-il d'obtenir un Golden Visa ? Cette inquiétude provient le plus souvent d'une confusion entre deux procédures bien distinctes, l'une menée par les banques et l'autre par les autorités de l'immigration.
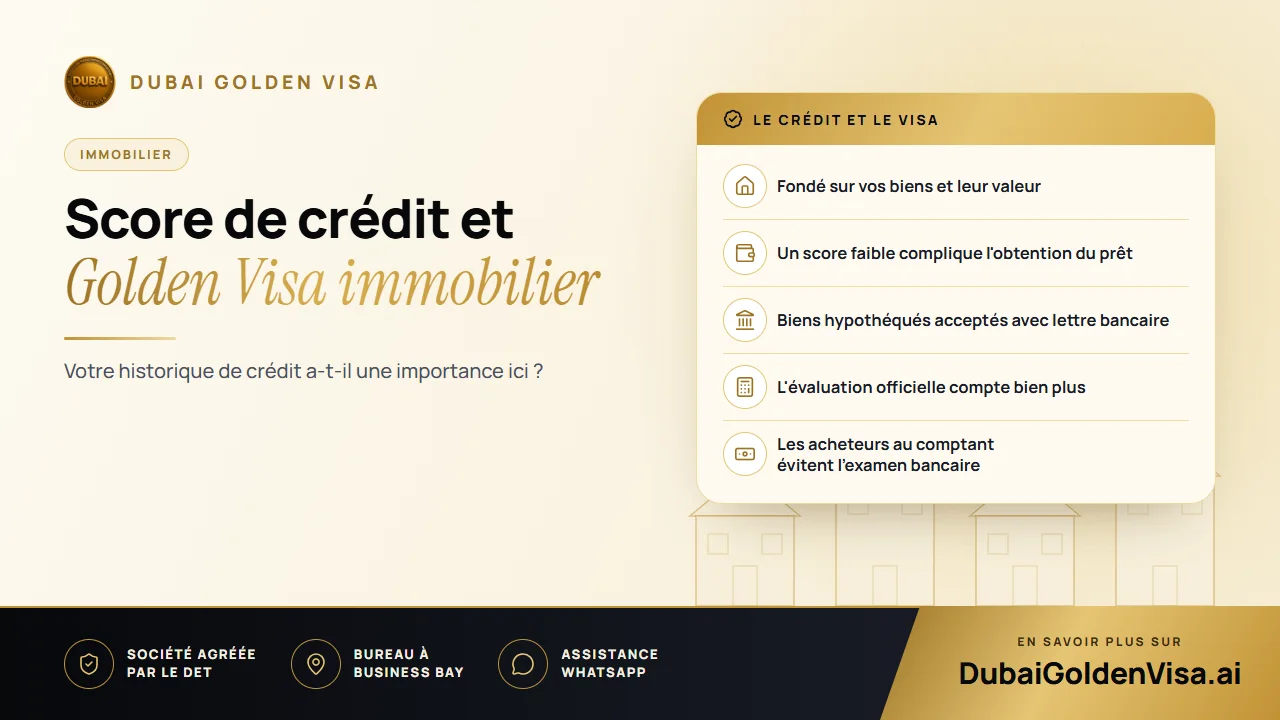
En résumé, le visa ne tient aucun compte de votre score de crédit. Mais les détails sont importants, car votre historique de crédit peut influencer votre façon d'acheter, et le mode d'achat peut avoir des répercussions sur les démarches administratives.
01Ce que vérifie réellement l'immigration
La voie immobilière repose sur la propriété. Le dossier est examiné pour confirmer que vous détenez aux EAU un bien immobilier éligible d'une valeur de AED 2 million ou plus, qu'il est enregistré à votre nom auprès du département foncier et que les documents de propriété sont en règle. Vos antécédents d'emprunt, vos relevés bancaires et votre rapport de solvabilité ne font aucunement partie de cet examen.
Cela s'explique logiquement par la finalité de ce dispositif. Il propose une résidence de longue durée aux personnes ayant investi des capitaux dans le pays. Ce que vous possédez constitue votre engagement, et non la ponctualité avec laquelle vous avez remboursé une carte de crédit il y a cinq ans.
02Là où le crédit compte : le prêt immobilier
Si vous financez votre acquisition par un emprunt, la banque doit répondre à sa propre question : cette personne est-elle en mesure de rembourser sereinement un prêt à long terme ? C'est ici qu'interviennent l'historique de crédit, les revenus, l'endettement existant et la stabilité de l'emploi. Chaque établissement applique ses propres critères internes, et il n'existe pas de seuil chiffré officiel.
D'une manière générale, les profils les plus solides obtiennent plus aisément des accords et de meilleurs taux, les profils intermédiaires peuvent être financés sous des conditions plus strictes, et les profils plus fragiles devront parfois fournir un apport personnel plus important ou composer avec un choix de prêteurs plus restreint. Il s'agit là de décisions purement commerciales, et non de règles de résidence.
Astuce
Deux démarches menées en parallèle
La banque décide de vous accorder ou non un prêt. Les autorités de l'immigration décident si le bien permet d'obtenir un visa. Un refus bancaire ne nuit en rien à votre demande de visa, et un bien éligible au visa ne garantit pas l'obtention d'un prêt.
03Les biens sous hypothèque sont parfaitement acceptés
Une idée reçue très répandue laisse entendre qu'un bien hypothéqué ne permet pas d'obtenir un Golden Visa. C'est faux. Le bien est retenu pour sa valeur totale, à condition d'être enregistré à votre nom et que votre banque émette une lettre de non-objection. Le crédit modifie uniquement votre mode d'acquisition, sans remettre en cause l'éligibilité du logement.
La lettre de la banque faisant partie des pièces du dossier, il est recommandé de maintenir votre compte de prêt en règle et de solliciter ce document au plus tôt. Les éventuels retards constatés sont généralement dus à des lenteurs administratives, et non aux règles applicables au visa.
04Ce qui détermine véritablement l'issue : la valeur
S'il existe un élément qui bloque davantage de dossiers que tout autre, c'est bien l'évaluation du bien. Les autorités se basent sur la valeur enregistrée auprès du Dubai Land Department, et non sur le prix de la brochure, la promesse d'un promoteur ou une estimation informelle. Si la valeur enregistrée se situe sous le seuil de AED 2 million, un score de crédit irréprochable ne pourra pas combler la différence.
Si vous avez acheté il y a quelque temps et que le quartier s'est valorisé depuis, une réévaluation actuelle effectuée par une société agréée par le département foncier peut permettre d'atteindre le montant requis.
05Situations courantes
- Achat au comptant avec un historique de crédit mitigé : aucun problème, car aucune banque n'intervient et l'immigration ne consulte pas votre historique de crédit.
- Achat partiellement financé par un prêt : aucun problème pour le visa, pourvu que la valeur et les documents répondent aux exigences requises.
- Excellent crédit, mais bien d'une valeur de AED 1.8 million : insuffisant à lui seul. Vous devrez compléter la valeur, par exemple par le biais d'un second bien immobilier.
- Inquiétude quant au fait que les autorités puissent consulter votre rapport de solvabilité : elles ne le demanderont pas dans le cadre d'un dossier immobilier.
Avant d'acheter, les vérifications utiles portent sur le bien, et non sur vous : se situe-t-il dans une zone en pleine propriété (freehold), sa valeur enregistrée atteindra-t-elle AED 2 million ou plus, et le titre de propriété (title deed) ou Oqood sera-t-il bien délivré à votre nom ? Répondez à ces points, et le reste se mettra naturellement en place.
Vous ignorez comment votre achat ou votre prêt sera perçu par les autorités ? Transmettez-nous vos informations sur WhatsApp pour une vérification gratuite avant de signer le moindre document.
Questions sur ce sujet
Non. La voie immobilière n'en fixe ni n'en évalue aucun. Seule la banque finançant votre acquisition consultera ce score.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.