Une annonce bien présentée peut donner l'impression qu'un achat est simple. En réalité, acheter à Dubaï implique une série de décisions : pourquoi vous achetez, où, ce que vous pouvez réellement vous permettre et si les documents administratifs sont en règle. La plupart des déconvenues proviennent de l'oubli de l'une de ces étapes.
Cette checklist s'adresse aux personnes qui achètent une résidence principale, un pied-à-terre de vacances ou un bien d'investissement. Elle répond aussi à la question que nous posent le plus souvent les acheteurs étrangers : être propriétaire ici vous permet-il d'y vivre ?
01Commencez par définir votre objectif d'achat
Votre projet détermine tout le reste. Si vous comptez vivre dans le logement, pensez à votre quotidien : le trajet vers le travail, les écoles, les cliniques, les commerces et les transports en commun. S'il s'agit d'un pied-à-terre pour des séjours occasionnels, l'accès à l'aéroport et les équipements de l'immeuble auront sans doute plus d'importance.
Les investisseurs doivent adopter un regard différent. Les loyers que les locataires paieront, le montant annuel des charges de copropriété, l'état du bâtiment et l'offre d'appartements comparables influent sur le résultat. Un rendement annoncé tient rarement compte des périodes d'inoccupation, des réparations et des frais annexes : considérez-le comme un point de départ. Les prix comme les rendements peuvent évoluer à la hausse ou à la baisse, et aucun des deux ne peut être tenu pour certain.
02Qui peut acheter, et où
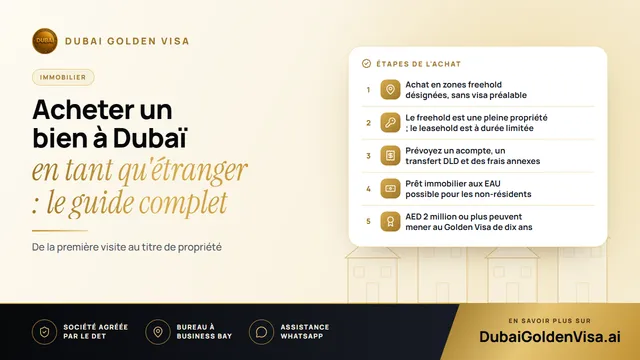
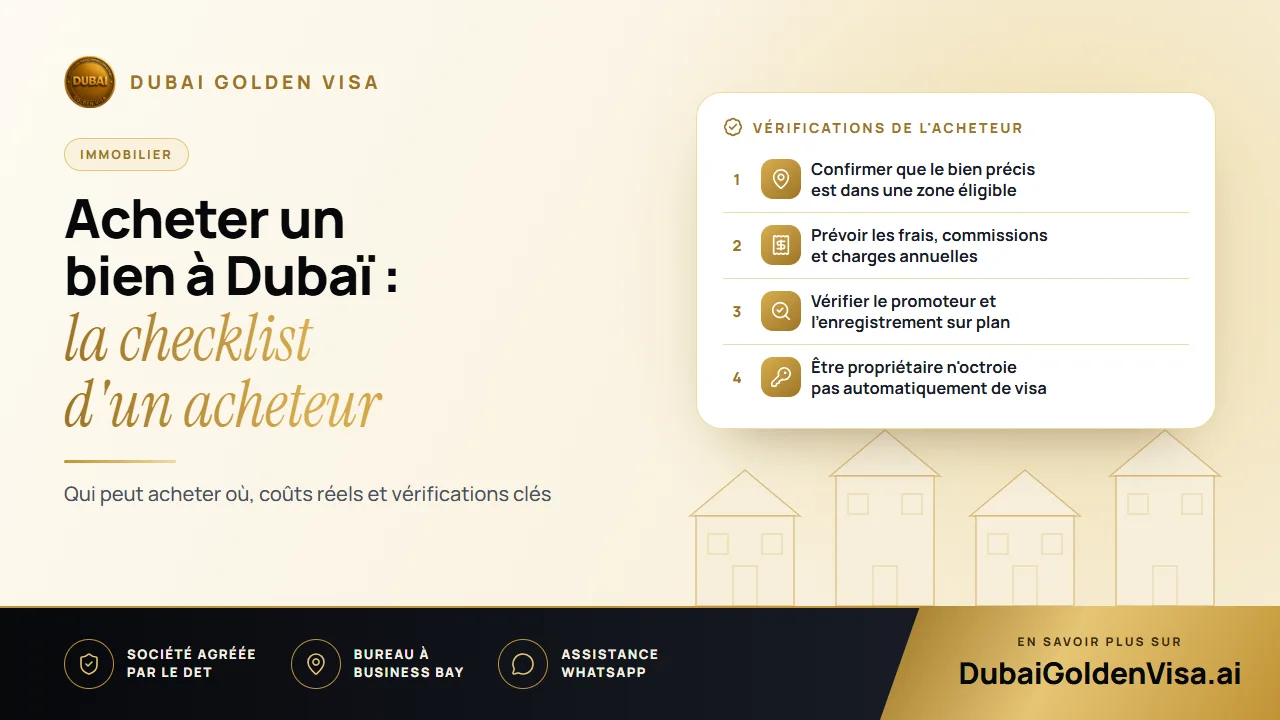
Vivre aux EAU n'est pas une condition pour acheter un logement à Dubaï. Les acheteurs étrangers, qu'ils soient résidents ou établis à l'étranger, peuvent acquérir un bien dans les zones ouvertes à la propriété étrangère. Cela ne signifie pas pour autant que toutes les annonces conviennent. Confirmez que le bien précis se situe dans une zone éligible avant d'engager des fonds.
La nature du droit de propriété compte également. Le freehold est courant dans les zones désignées, tandis que certains secteurs proposent plutôt des formules en leasehold ou en usufruit. Ces statuts ne sont pas interchangeables : la durée des droits, ce que vous pouvez faire du bien et les modalités de transmission à un nouveau propriétaire peuvent varier. Demandez au DLD ou à un avocat spécialisé en droit immobilier de vous expliquer exactement quel droit est inscrit sur les documents.
03Trouver le bon bien immobilier
Fixez un budget plafond avant de commencer vos recherches, et prévoyez une marge pour les frais annexes. Rédigez ensuite une courte liste de vos critères indispensables, comme un deux-pièces près d'une station de métro ou une villa familiale avec jardin, et séparez-les des critères secondaires.
Considérez les annonces comme des pistes, non comme des certitudes. Pour un bien déjà construit, visitez-le en personne : examinez les pièces, mais aussi le hall d'entrée, les ascenseurs, le parking et les parties communes, idéalement à une heure d'affluence pour vous rendre compte du bruit et de la circulation. Pour un achat sur plan, le travail préparatoire est différent car il n'y a encore rien à visiter.
- Demandez le plan d'étage approuvé ainsi que le cahier des charges, et comparez-les au contrat de vente.
- Renseignez-vous sur les projets précédents du promoteur.
- Vérifiez que le projet figure bien dans les registres du DLD.
- Assurez-vous que les dates d'achèvement et le calendrier de paiement sont inscrits dans le contrat.
- Conservez les réponses écrites ; une promesse verbale d'un agent commercial ne constitue pas une clause contractuelle.
04La procédure d'achat pour un bien sur le marché secondaire
- 1
Définissez votre budget réel
Incluez les frais de transfert, les honoraires d'agence ou d'avocat, les frais de crédit immobilier et les premières réparations. Une banque peut vous indiquer ses conditions de prêt avant que vous n'entamiez les négociations.
- 2
Sélectionnez des immeubles, pas seulement des logements
L'entretien, le stationnement et l'état des parties communes ont un impact direct sur le quotidien comme sur la revente.
- 3
Vérifiez la propriété du bien
Demandez les détails du titre et assurez-vous que le vendeur a bien le droit de vendre. Vérifiez si un crédit immobilier ou des charges de copropriété impayées doivent d'abord être soldés.
- 4
Validez les conditions par écrit
Le prix, l'acompte, les échéances de paiement, la remise des clés et toute condition suspensive, telle que l'obtention d'un crédit, doivent être consignés.
- 5
Lisez attentivement le contrat de vente
Les noms, les caractéristiques du bien et les dates sont déterminants, tout comme les clauses relatives à l'annulation, au retard ou à la non-finalisation. Faites-vous conseiller de manière indépendante sur tout point imprécis.
- 6
Rassemblez les documents restants
Vous pourriez avoir besoin d'un certificat de non-objection (NOC) de la part du promoteur, et un crédit immobilier implique des formalités bancaires supplémentaires. Demandez au fiduciaire d'enregistrement (registration trustee) une liste adaptée à votre transaction.
- 7
Finalisez le transfert
Concluez la transaction via la procédure approuvée par le DLD, puis vérifiez le Titre de propriété (title deed) et conservez-le avec le contrat signé et les justificatifs de paiement.
05Ce que cela coûte réellement
Le prix demandé n'est qu'une partie du montant global. Les frais de transfert du DLD s'élèvent à 4 pour cent du prix et sont habituellement réglés par l'acheteur, bien que les parties puissent convenir d'une répartition de certains coûts ; demandez donc un décompte écrit précisant qui paie quoi. Les autres frais peuvent inclure les frais d'émission du Titre de propriété (title deed) et d'enregistrement, la commission d'agence, les frais de certificat de non-objection et, en cas de crédit immobilier, les frais d'évaluation, de dossier et d'enregistrement d'hypothèque.
Une fois l'achat finalisé, les propriétaires doivent assumer les charges de copropriété annuelles, les factures d'eau et d'électricité, l'assurance et l'entretien. Un appartement moins cher assorti de lourdes charges peut coûter plus cher sur la durée qu'un bien plus onéreux : comparez donc les coûts de fonctionnement autant que le prix de vente.
Astuce
Protégez vos paiements sur plan
Avant d'effectuer le moindre versement, vérifiez l'enregistrement du projet et les coordonnées du compte séquestre (escrow) auprès du DLD, puis comparez-les avec votre contrat. Si quelqu'un vous transmet des coordonnées bancaires différentes par e-mail ou message, interrompez la démarche et effectuez d'abord une vérification auprès du promoteur et de l'autorité.
06L'achat immobilier vous accorde-t-il la résidence ?
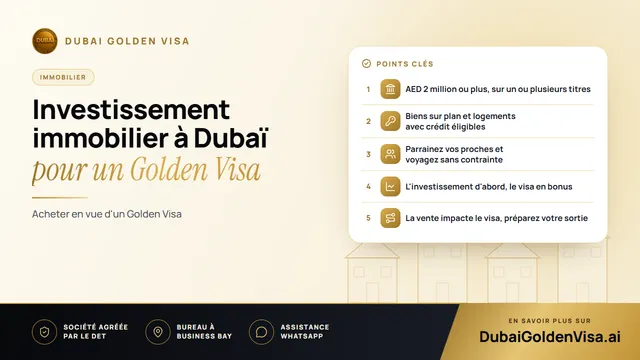
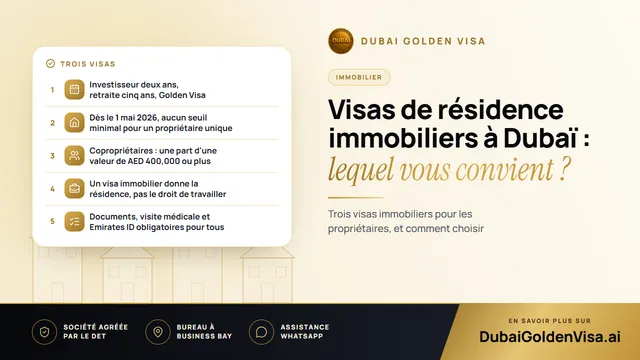
Pas automatiquement. Un Titre de propriété (title deed) ne délivre pas de visa par lui-même. Il peut en revanche appuyer une demande de Visa de résidence si le bien et son propriétaire répondent aux conditions d'un dispositif particulier. Le Golden Visa pour investisseurs immobiliers requiert un bien immobilier aux EAU d'une valeur de AED 2 million ou plus, qu'il s'agisse d'un ou de plusieurs titres, et qui peut inclure des biens sur plan auprès de promoteurs agréés ou des biens financés par crédit avec une lettre de non-objection de la banque. La copropriété, le mode de financement et les prix d'achat plus anciens doivent être examinés au cas par cas.
Si la résidence fait partie de vos projets, vérifiez votre éligibilité avant de signer, et non après. Une simple relecture du titre de propriété ou du projet de contrat coûte bien moins cher que de découvrir une non-conformité par la suite.
Vous envisagez d'acheter et vous vous demandez si ce bien pourrait aussi vous ouvrir droit à la résidence ? Envoyez-nous l'annonce ou votre titre de propriété sur WhatsApp et nous procéderons à une vérification gratuite et transparente.
Questions sur ce sujet
Oui, dans les zones ouvertes à la propriété étrangère. Vérifiez la catégorie de propriété du bien et demandez au fiduciaire d'enregistrement quels justificatifs d'identité et de transaction vous devrez fournir.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.