De nombreux investisseurs à Dubaï n'ont pas acheté une seule grande propriété. Ils ont acquis un studio à Jumeirah Village Circle, puis un deux-pièces à Business Bay, puis peut-être un petit bien sur plan. Pris isolément, aucun ne permet d'obtenir un Golden Visa. Ensemble, ils le permettent parfois.
La bonne nouvelle est que la voie immobilière n'impose pas un actif unique. Le département foncier additionne la valeur de tout ce qui est enregistré à votre nom. Il convient toutefois de prêter attention aux détails, car c'est là que les dossiers combinés trébuchent.
01Comment fonctionne le cumul des valeurs
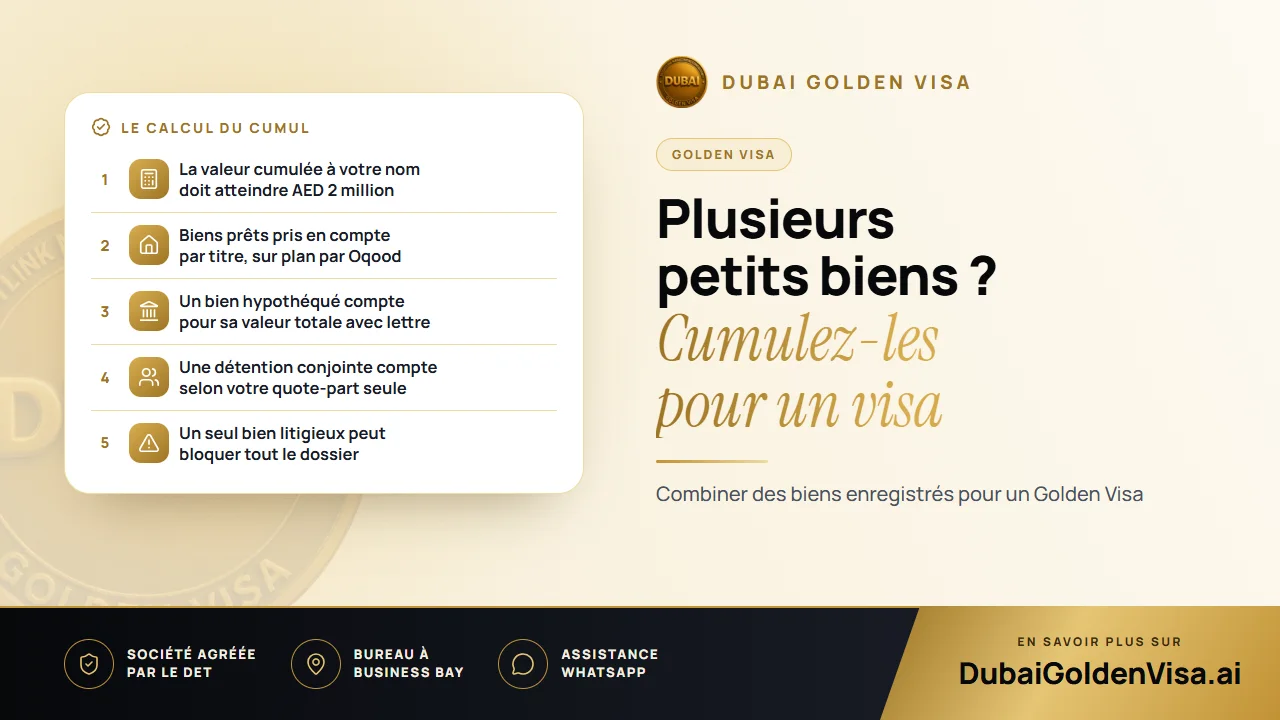
Imaginez un studio à AED 750,000 et un deux-pièces à AED 1.3 million. Ensemble, ils atteignent AED 2.05 million, ce qui dépasse le seuil requis. Une villa à AED 900,000 associée à deux appartements à AED 650,000 et AED 550,000 atteint AED 2.1 million. Il n'existe pas de plafond fixé quant au nombre de biens pouvant être cumulés.
Chaque bien doit faire l'objet d'un acte de propriété en règle à votre nom, sans aucun litige en cours. Tous doivent être situés dans des zones où les propriétaires étrangers peuvent détenir un titre en pleine propriété (freehold). Un bien en bail emphytéotique (leasehold) ou simplement loué ne compte pas, quelle que soit sa valeur.
Si un titre de propriété indique un prix d'achat ancien, vous pouvez le remplacer par une évaluation officielle actuelle du Dubai Land Department, ce qui peut revaloriser un portefeuille ayant pris de la valeur depuis l'achat.
02Ce qui compte et ce qui requiert votre attention
- Biens prêts à emménager : la valeur enregistrée sur le titre de propriété (title deed) est prise en compte.
- Biens sur plan : un bien disposant d'un Oqood auprès d'un promoteur agréé est pris en compte quel que soit le montant déjà réglé, ce qui permet à un portefeuille constitué de plusieurs nouveaux projets d'atteindre rapidement le seuil requis.
- Biens sous hypothèque : ils comptent pour leur valeur totale, sur présentation d'une lettre de non-objection de votre banque. Demandez cette lettre au plus tôt, car les banques peuvent être lentes.
- Biens en copropriété : seule votre propre quote-part est prise en compte. Si vous êtes copropriétaire avec votre conjoint, consultez-nous pour savoir comment déposer votre demande en tant que couple plutôt que de supposer que les parts fusionnent.
Astuce
Un seul titre de propriété défaillant peut ralentir l'ensemble du dossier
La demande examine votre portefeuille dans sa globalité. Un seul bien présentant des charges de copropriété impayées, un litige foncier non résolu ou une faute d'orthographe dans le nom du propriétaire peut tout bloquer. Réglez ces petits problèmes avant de déposer votre demande.
03Pourquoi cette voie convient aux investisseurs intermédiaires
Pour certains propriétaires, diversifier sur plusieurs petits biens relève d'une stratégie délibérée. Différents emplacements offrent des rendements locatifs variés. Avoir plusieurs locataires évite de dépendre d'un seul bail. Et si vous avez besoin de liquidités, vous pouvez vendre un bien sans nécessairement perdre votre visa, tant que la valeur restante atteint toujours le seuil requis.
Tout cela s'ajoute au principal avantage du Golden Visa : dix ans de résidence, aucun employeur comme sponsor, et aucune règle d'absence maximale de six mois à respecter.
Il est également utile de rappeler qu'un portefeuille peut évoluer pour devenir éligible. Un propriétaire auquel il manque AED 300,000 n'a pas nécessairement besoin de réaliser un nouvel achat important. Une réévaluation peut combler l'écart, ou un seul bien modeste peut suffire. Analyser la situation dans son ensemble au préalable permet souvent de réaliser d'importantes économies.
04Documents à rassembler
- Passeport d'une durée de validité d'au moins six mois
- Titre de propriété (title deed) pour chaque bien prêt, et enregistrement Oqood pour chaque bien sur plan
- Certificat d'évaluation si vous vous appuyez sur la valeur actuelle du bien
- Lettres de non-objection bancaires pour tout bien hypothéqué
- Photo récente, ainsi que votre Emirates ID et votre visa actuel si vous résidez aux EAU
- Assurance santé valide aux EAU
05Erreurs qui retardent les demandes
- 1
Présumer qu'un bien est en pleine propriété (freehold)
Vérifiez la zone et le type de propriété sur chaque titre avant de l'inclure.
- 2
Divergences de noms
L'orthographe sur votre passeport et sur chaque titre de propriété doit concorder parfaitement.
- 3
Se fier au prix affiché sur une annonce
Les annonces immobilières ne sont pas prises en compte. Utilisez la valeur enregistrée ou une évaluation du département foncier.
- 4
Lettres bancaires manquantes
Un bien sous hypothèque sans lettre de non-objection ne peut pas être intégré à la demande.
- 5
Biens sur plan non enregistrés
Si le promoteur n'a pas enregistré votre Oqood, le bien ne peut pas encore être pris en compte.
La majorité des refus sont d'ordre administratif et ne remettent pas en cause l'éligibilité. C'est pourquoi un contrôle préalable approfondi, en examinant chaque titre de propriété côte à côte, est indispensable avant de régler les moindres frais.
Vous ignorez si votre portefeuille atteint le seuil requis ? Envoyez-nous vos titres de propriété sur WhatsApp : nous effectuerons une vérification gratuite et vous indiquerons clairement où vous en êtes.
Questions sur ce sujet
Aucune limite fixe ne s'applique aux biens eux-mêmes. Chaque bien doit simplement faire l'objet d'un enregistrement valide à votre nom et la valeur totale doit atteindre AED 2 million.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.