De nombreux investisseurs construisent leur portefeuille à Dubaï un appartement après l'autre. Un studio ici, un deux-pièces là. Finalement, la même question se pose : le tout permet-il d'obtenir un Golden Visa ?
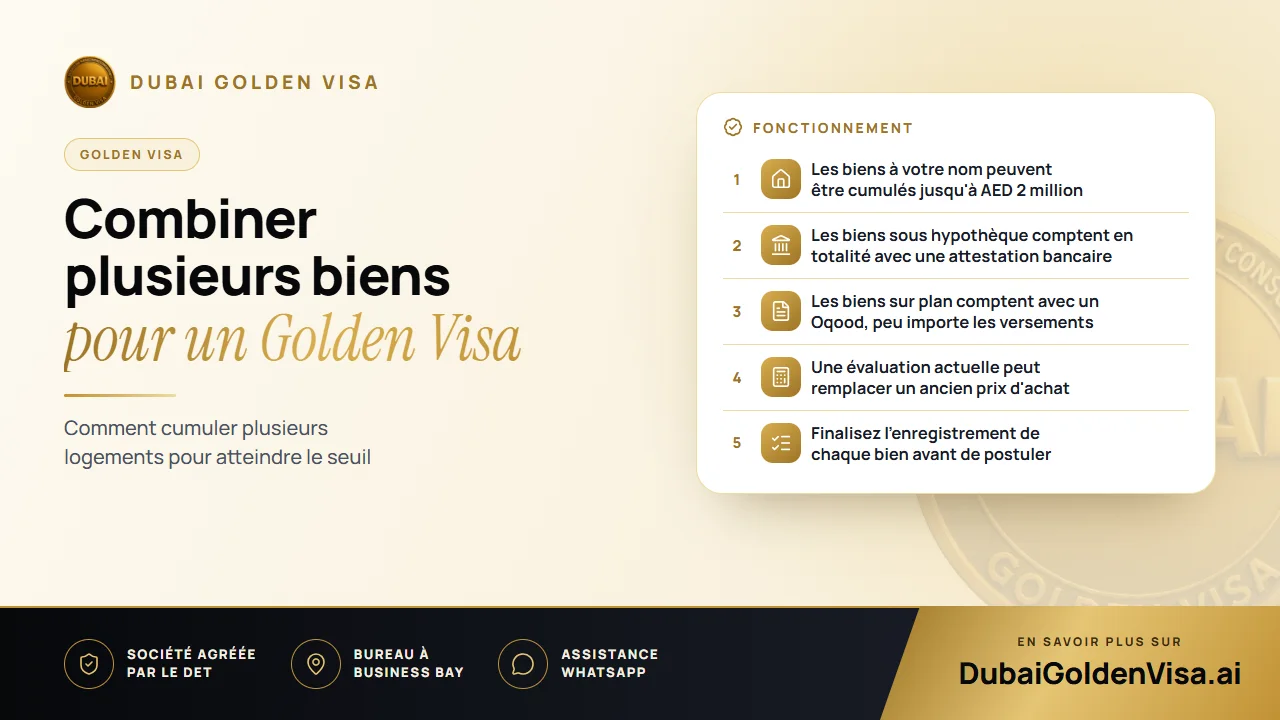
Dans de nombreux cas, oui. La voie immobilière exige des biens aux EAU d'une valeur minimale de AED 2 million, et ce montant total peut provenir d'un seul titre de propriété ou de plusieurs. Tout réside dans la manière dont chaque bien est détenu, enregistré et évalué.
01Ce que chaque bien immobilier doit présenter
- Il est situé aux EAU, dans une zone où le département foncier autorise la propriété.
- Il est enregistré à votre nom auprès du département foncier, avec un titre de propriété (title deed) ou, pour le sur plan, un Oqood.
- Il est détenu en votre nom propre, et non par le biais d'une société.
- Sa valeur est attestée par le prix mentionné sur le titre ou par une évaluation récente.
Des logements situés dans différents émirats peuvent être pris en compte ensemble, bien que les formalités soient plus longues en raison de l'intervention de plusieurs autorités. Les unités résidentielles et commerciales peuvent toutes deux faire partie d'un portefeuille, mais un bien dépourvu de composante résidentielle fait l'objet d'un examen plus strict ; consultez-nous donc avant de vous reposer dessus.
02La prise en compte des prêts hypothécaires
Le financement bancaire ne constitue pas un obstacle. Un bien sous hypothèque est comptabilisé pour sa pleine valeur, à condition que le prêteur délivre une lettre de non-objection confirmant qu'il a connaissance de votre demande de résidence. Si vous détenez deux biens hypothéqués auprès d'établissements bancaires différents, prévoyez une lettre distincte pour chacun d'eux.
Il vous faudra également un relevé bancaire récent de chaque organisme afin que le dossier présente clairement l'emprunt. Le département foncier vérifie le bien enregistré, et les attestations confirment l'accord du prêteur.
03Biens sur plan et acquisitions plus anciennes
Les unités sur plan provenant de promoteurs approuvés par les autorités peuvent intégrer le total dès lors qu'elles sont enregistrées sous un Oqood. Une méthode répandue consiste à associer un appartement achevé, doté d'un titre de propriété, à une unité sur plan judicieusement sélectionnée pour atteindre le montant requis.
Si vous avez acheté il y a quelques années et que les prix ont évolué, sollicitez une expertise auprès du département foncier par l'intermédiaire d'une société agréée. Une estimation à jour reflètera le marché actuel et pourra revaloriser un bien dont le prix d'achat d'origine se situait sous le seuil.
Astuce
L'enregistrement avant tout
Un bien dont l'enregistrement est encore en cours ne peut pas être pris en compte. Assurez-vous que chaque titre de propriété ou Oqood soit délivré avant le dépôt de la demande, sans quoi l'intégralité du dossier risque d'être bloquée.
04Couples et propriété conjointe
En cas de copropriété, seule votre propre part est prise en compte, et vous ne pouvez pas utiliser la part de votre copropriétaire pour augmenter la vôtre. Les conjoints bénéficient souvent d'un avantage, car l'un d'eux peut parfois déposer la demande en tant que titulaire principal et sponsoriser l'autre, mais cela dépend des quotes-parts indiquées sur les titres. Lorsqu'un couple marié possède conjointement deux logements, nous examinons la répartition avant de recommander une stratégie de demande.
Une solution efficace pour certains couples consiste à détenir des logements séparés, un à chaque nom, de manière à ce que chacun atteigne le seuil de façon autonome. Cette démarche doit être anticipée avant l'achat, car les titres de propriété s'avèrent difficiles à modifier a posteriori.
05Le déroulement de la demande
- 1
Rassemblez les titres et les expertises
Réunissez le titre de propriété (title deed) ou l'Oqood de chaque bien, et demandez une évaluation si le prix figurant sur le titre n'est plus d'actualité.
- 2
Obtenez les attestations bancaires
Demandez à chaque établissement prêteur une lettre de non-objection ainsi qu'un relevé de solde.
- 3
Déposez la demande
Nous soumettons votre dossier via la filière investisseur immobilier, généralement pendant que vous vous trouvez aux EAU.
- 4
Visite médicale et Emirates ID
Après approbation, vous effectuez la visite médicale d'aptitude et la biométrie, puis le visa de dix ans est délivré.
Les dossiers de la filière immobilière sont généralement traités en cinq à sept jours ouvrés une fois les pièces complètes. Les frais gouvernementaux pour le demandeur principal s'élèvent à environ AED 9,459, et chaque membre de la famille coûte près de AED 2,710 auxquels s'ajoutent AED 1,180 pour l'Emirates ID, avec une visite médicale pour les adultes.
06Les erreurs les plus fréquentes
- Penser que la simple valeur de marché suffit sans expertise officielle ou titre à l'appui.
- Déposer une demande avec un bien qui n'est pas encore enregistré.
- Oublier la lettre de l'un des prêteurs lorsque deux banques sont concernées.
- Ne pas intégrer un bien détenu en copropriété dans la stratégie avant la dernière minute.
Transmettez-nous vos titres de propriété sur WhatsApp et nous effectuerons une vérification gratuite pour déterminer si vos biens permettent déjà d'obtenir un Golden Visa.
Questions sur ce sujet
Il n'existe à notre connaissance aucun plafond défini. L'exigence fondamentale est que chaque bien soit enregistré à votre nom et que l'ensemble atteigne AED 2 million.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.