Une situation fréquente : un investisseur achète un appartement à Abou Dabi pour AED 2,1 million, certain d'obtenir un Golden Visa. Puis l'évaluation officielle arrive à AED 1,95 million, ou l'hypothèque laisse trop peu de capitaux propres, remettant soudainement la demande en question.
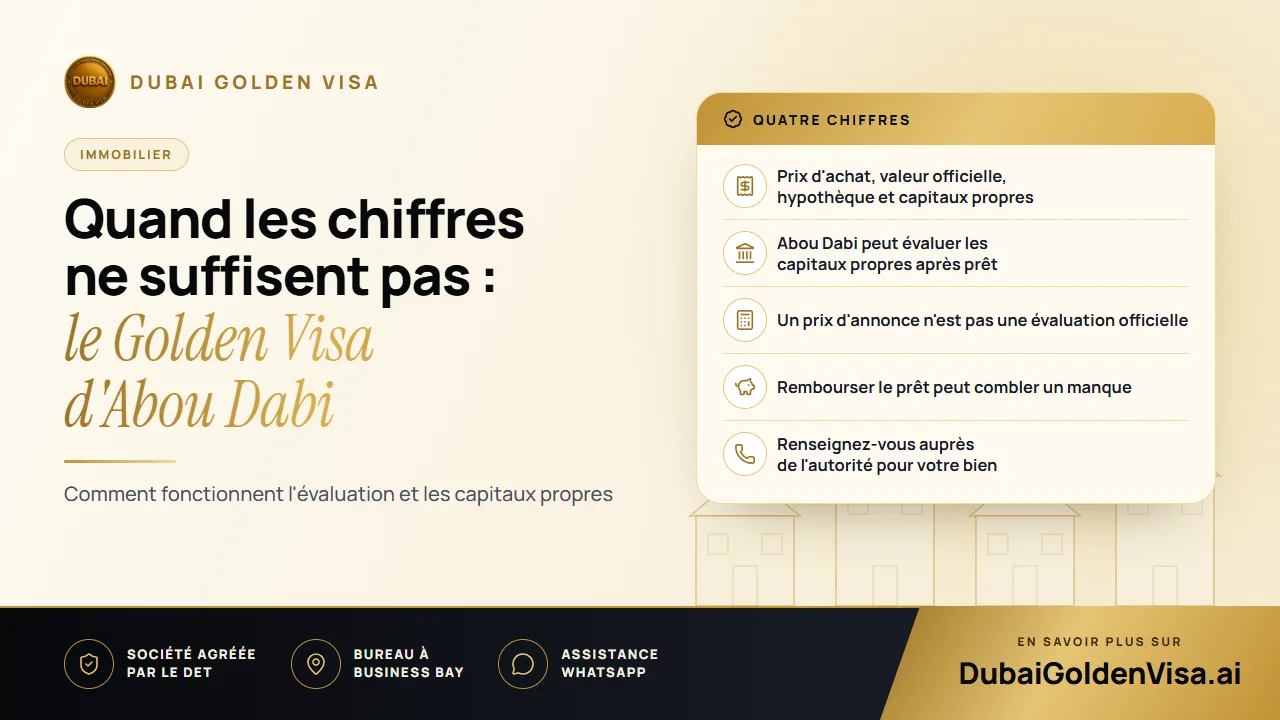
Le problème vient rarement du bien lui-même. Il réside dans la manière dont la valeur est mesurée. Quatre chiffres distincts entrent en jeu : le prix d'achat, la valeur officielle, le solde hypothécaire et vos capitaux propres. La valeur retenue dépend de l'émirat, et les confondre mène souvent à des déconvenues.
01Les exigences d'Abou Dabi
D'après notre compréhension de la position de l'Abu Dhabi Residents Office, un investisseur immobilier doit détenir un ou plusieurs biens d'une valeur totale d'au moins AED 2 million, cette somme devant correspondre aux fonds propres de l'investisseur après déduction du capital restant dû sur l'hypothèque. Les documents de titre et d'évaluation sont délivrés par l'autorité d'enregistrement compétente. Les prêts accordés par des banques nationales sont admis, mais votre apport personnel doit tout de même atteindre le seuil requis.
En résumé, l'émirat attend deux millions de dirhams issus de votre propre apport, et non de celui de la banque. Les règles ayant été définies ainsi, veuillez vérifier la situation actuelle de votre bien auprès de nous avant d'engager des démarches.
02Pourquoi Dubaï fonctionne différemment
À Dubaï, un bien hypothéqué est pris en compte pour sa pleine valeur certifiée, sous réserve que la banque fournisse une lettre de non-objection. Le montant du prêt n'importe pas. Selon nos informations, Abou Dabi n'a pas retenu cette approche ; de nombreux conseils en ligne rédigés pour Dubaï induisent donc les investisseurs d'Abou Dabi en erreur.
Astuce
N'appliquez pas la logique de Dubaï à Abou Dabi
Deux émirats, deux méthodes pour évaluer un bien hypothéqué. Avant d'acheter ou de déposer votre demande, renseignez-vous sur la réglementation applicable dans l'émirat où se situe le bien.
03Prix, évaluation et capitaux propres
- Prix d'achat : le montant payé, tel qu'il figure sur votre contrat enregistré.
- Évaluation officielle : le montant indiqué sur le certificat d'évaluation délivré par l'autorité compétente.
- Capitaux propres : la valeur officielle diminuée du montant restant dû à la banque.
Prenons un logement évalué à AED 3 million avec un solde restant dû de AED 1,2 million. Vos capitaux propres s'élèvent à AED 1,8 million : il vous manque donc AED 200 000, bien que le bien soit estimé largement au-dessus du seuil requis. Un autre bien évalué à AED 2,5 million avec AED 500 000 de prêt restant laisse AED 2 million, ce qui atteint exactement la limite sans aucune marge. C'est le piège des capitaux propres, dans lequel tombent de nombreux acheteurs ayant fourni un faible apport.
04Pourquoi une évaluation peut être basse
- Vous vous êtes basé sur un prix de mise en vente ou l'estimation d'un agent plutôt que sur un certificat officiel.
- Le marché a évolué depuis votre achat et des logements similaires à proximité se sont vendus moins cher.
- L'ancienneté du bien, son état ou des commodités inachevées ont réduit l'estimation.
- Le solde de votre prêt est plus élevé que prévu, laissant peu de capitaux propres.
- Pour un bien sur plan, les montants déjà versés au promoteur ne suffisent pas encore pour satisfaire aux critères d'Abou Dabi.
- Votre organisme prêteur n'est pas une banque nationale reconnue.
05Comment remédier à un déficit de valeur
- 1
Obtenez le certificat officiel
Demandez le certificat d'évaluation de votre bien avant d'entreprendre la moindre modification. Si le chiffre ne concorde pas avec vos documents, demandez à l'autorité d'enregistrement comment il a été calculé et si une révision est possible.
- 2
Remboursez une partie de l'hypothèque
Chaque dirham de capital remboursé augmente vos capitaux propres. Demandez à votre banque le solde exact ainsi que les éventuels frais de remboursement anticipé, puis calculez le montant minimal à verser pour franchir le seuil avec une marge de sécurité.
- 3
Combinez plusieurs biens
La réglementation autorise un ou plusieurs biens pour atteindre le total minimal requis, une combinaison est donc envisageable si chaque bien fait l'objet de justificatifs.
- 4
Accélérez les paiements sur plan
Si vos prochaines échéances permettent de faire passer les sommes payées au-dessus du seuil, régler ces montants de manière anticipée peut avancer l'obtention du visa.
- 5
Envisagez une autre voie
Un dépôt bancaire ou un investissement dans une société de AED 2 million peut convenir, et Abou Dabi propose une formule de visa de résidence hors emploi pour les propriétaires ne parvenant pas au montant requis.
06Documents à préparer
- Bien détenu en pleine propriété : le contrat d'achat enregistré ou un certificat d'évaluation
- Bien hypothéqué : un certificat d'évaluation ainsi qu'un certificat attestant de l'absence de saisie gouvernementale
- Sur plan : le contrat du promoteur et les preuves de paiement
- Documents bancaires : un relevé de prêt hypothécaire récent et une lettre de non-objection
- Titres de propriété (title deeds) précisant exactement votre quote-part
07Les erreurs qui font perdre des mois
- Appliquer l'approche de Dubaï à un logement situé à Abou Dabi.
- Penser qu'un prix d'achat élevé garantit l'éligibilité.
- Indiquer le montant initial du prêt au lieu du solde restant dû actuel.
- Déposer une demande avec exactement AED 2 million de capitaux propres, sans marge.
- Considérer le prix annoncé par un promoteur comme une preuve de valeur.
- Oublier de vérifier sa quote-part de détention en cas de bien en indivision.
Un dernier point : l'autorité peut exiger la conservation du bien pendant une certaine durée après la délivrance du visa ; prévoyez donc toute revente future avant de déposer votre demande. Un déficit de valeur trouve généralement une solution pratique. Transmettez-nous votre titre de propriété (title deed), votre relevé d'emprunt et votre évaluation sur WhatsApp pour une vérification gratuite : nous vous indiquerons votre situation exacte et la démarche la plus rapide.
Questions sur ce sujet
Ce bien seul ne sera pas suffisant. Vous pouvez le combiner avec un autre bien, rembourser une partie du prêt ou envisager une autre voie d'éligibilité.
Des questions sur votre propre cas ?
Envoyez-nous un message et un conseiller vous dira quelle voie vous convient et ce dont vous aurez besoin.