Muchos propietarios asumen que la Golden Visa es solo para quienes tienen una villa lujosa o un ático exclusivo. En realidad, el umbral de AED 2 millones evalúa su patrimonio total. Un estudio en una comunidad y un apartamento en otra pueden sumar la cifra requerida con la misma validez que una sola propiedad de alto standing.
Esto hace que esta vía sea muy accesible para inversores que han ido construyendo su cartera poco a poco. Le explicamos cómo funciona la combinación, qué debe cumplir cada propiedad y los descuidos que más a menudo retrasan un expediente.
01Cómo se calcula el valor combinado
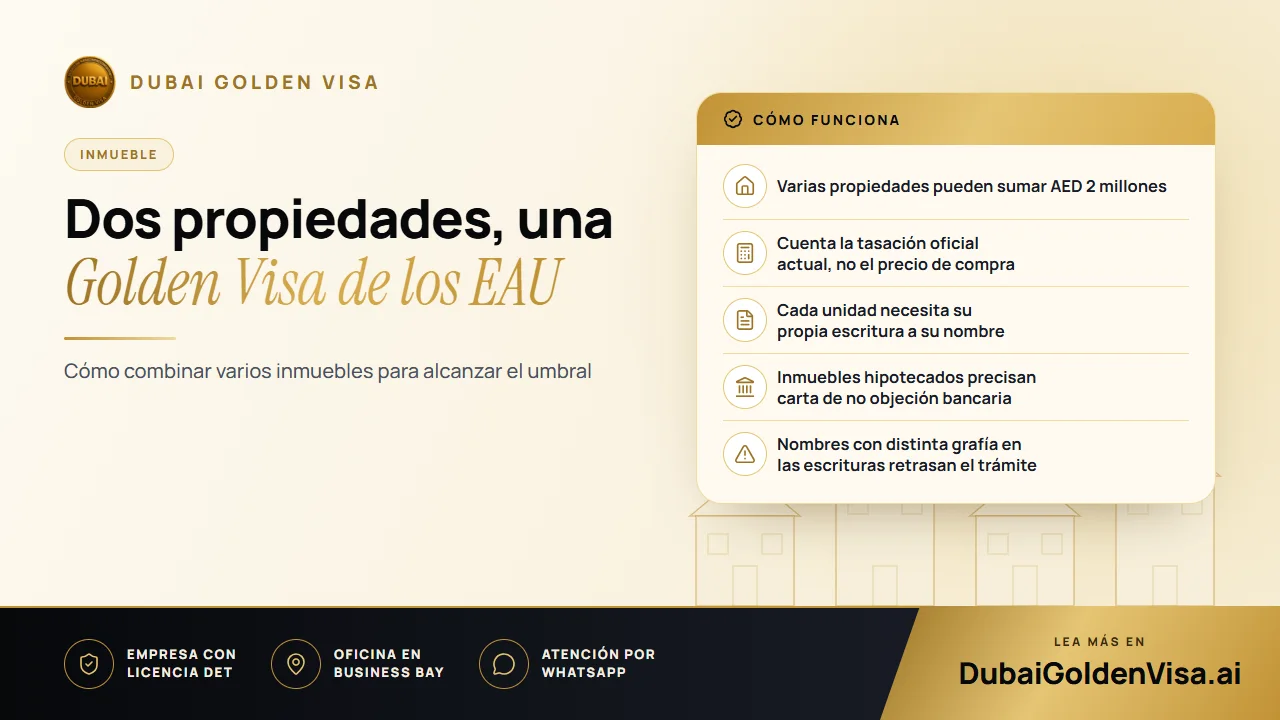
La vía inmobiliaria se define como la titularidad de una o más propiedades por un valor conjunto igual o superior a AED 2 millones. El departamento de tierras correspondiente certifica las cifras y el expediente se tramita en una sola solicitud. Una casa adosada de AED 1,4 millones y un estudio de AED 700.000 superan juntos el umbral legal, y tres o cuatro unidades más pequeñas se gestionan exactamente igual que dos de mayor tamaño.
Lo fundamental es el valor que reconoce el departamento de tierras. Su contrato de compraventa, la tasación de un intermediario inmobiliario o una valoración privada no tienen el mismo peso jurídico. Si compró dos apartamentos por un total de AED 1,75 millones y la tasación oficial de hoy es de AED 2,3 millones, esta última cifra es la que le beneficia.
Las tasaciones inmobiliarias varían periódicamente, por lo que le aconsejamos solicitar un certificado actualizado antes de presentar la solicitud en lugar de confiar en uno antiguo.
02Requisitos que debe cumplir cada propiedad del conjunto
- Una escritura de propiedad registrada a su nombre para cada unidad. Si la propiedad está a nombre conjunto con su cónyuge, evaluamos el porcentaje de su participación.
- Un Oqood emitido por un promotor autorizado en caso de cualquier unidad sobre plano. Las propiedades sobre plano computan según la cantidad abonada hasta la fecha.
- Una carta de no objeción del banco para cada propiedad que tenga hipoteca. Una vivienda hipotecada computa por su valor total.
- Ausencia de embargos judiciales, cargas o incidencias de registro. Una sola unidad bloqueada puede retrasar el expediente completo.
- Ubicación en una zona autorizada conforme a la normativa de propiedad aplicable.
Consejo
Las hipotecas no suponen un obstáculo
Una propiedad financiada se computa por su valor íntegro, de modo que no se exige haber amortizado una gran parte de ella. Lo que sí resulta imprescindible es una carta de no objeción de cada entidad bancaria prestamista; le recomendamos solicitarla cuanto antes, ya que los bancos suelen tardar unos días en emitirla.
03Propiedades situadas en distintos emiratos
Combinar dos propiedades en Dubái suele ser el camino más directo, ya que un solo departamento de tierras realiza todas las verificaciones. Si sus propiedades se reparten entre varios emiratos, por regla general necesitará una tasación o certificación de cada oficina de tierras, y los plazos deben coordinarse con cuidado. Es un trámite perfectamente viable, pero añade pasos administrativos, por lo que conviene prever más tiempo.
04Documentación que debe reunir
- Escritura de propiedad de cada unidad, o certificado Oqood si es sobre plano
- Tasaciones oficiales vigentes que sumen en conjunto AED 2 millones
- Carta de no objeción de la entidad bancaria para cada hipoteca
- Pasaporte con una validez mínima de seis meses
- Fotografías tamaño pasaporte con fondo blanco
- Certificado de matrimonio con legalización correspondiente, si se incluye al cónyuge en la solicitud
- Seguro médico con validez en los EAU
Los expedientes por vía inmobiliaria suelen tardar entre 5 y 7 días laborables una vez que toda la documentación está lista, aunque gestionar varias unidades implica revisiones adicionales. La tasa gubernamental es de aproximadamente AED 9.459 para el solicitante principal; para cada familiar, el coste ronda los AED 2.710, a lo que se suman AED 1.180 por el Emirates ID y el reconocimiento médico obligatorio para adultos.
05Errores habituales en expedientes combinados
- 1
Discrepancias en los nombres
Basta con que un segundo nombre esté escrito de manera diferente en dos escrituras para que surjan dudas en inmigración. Corríjalo antes de presentar el trámite.
- 2
Utilizar el precio de adquisición inicial
Indicar el importe que pagó en su día en lugar de la tasación oficial actual puede hacer que una cartera apta parezca no llegar al mínimo.
- 3
Presentar una tasación caducada
Los certificados pierden validez con el paso del tiempo; asegúrese de aportar siempre uno reciente.
- 4
Olvidar la carta bancaria de una propiedad
Al trabajar con dos entidades prestamistas distintas, es habitual centrarse en una y desatender la otra.
- 5
Vender una propiedad con posterioridad
Si una venta hace que el valor total descienda por debajo de AED 2 millones, su visado puede verse afectado. Consúltenos siempre antes de formalizar la venta.
06Por qué muchos inversores eligen adquirir dos propiedades
Distribuir su capital entre dos inmuebles le permite generar dos fuentes de ingresos por alquiler y posicionarse en dos comunidades distintas. Las viviendas de gama media suelen ser más fáciles de alquilar o revender que una sola propiedad de lujo, lo que le otorga mayor flexibilidad si decide reorganizar su cartera en el futuro.
¿Tiene dos propiedades en los EAU y quiere saber si alcanzan el importe requerido? Envíenos ambas escrituras por WhatsApp y analizaremos sin coste su valor conjunto, los certificados bancarios y los pasos a seguir.
Preguntas sobre este tema
No. Tres o cuatro unidades más pequeñas reciben el mismo tratamiento que dos de mayor envergadura, si bien cada escritura debe revisarse individualmente, por lo que un mayor número de propiedades puede alargar ligeramente la comprobación.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.