Muchos propietarios compraron un apartamento en Dubái por AED 1,6 o 1,8 millones, asumieron que la Golden Visa era inalcanzable y no volvieron a contemplarlo. Desde entonces, numerosas zonas de la ciudad se han revalorizado. Si este es su caso, es posible que esté más cerca del umbral de lo que piensa.
La vía inmobiliaria exige una propiedad en los EAU valorada en AED 2 millones o más. En este artículo se analiza cómo influye la revalorización en este criterio, qué justificantes son necesarios y en qué supuestos deja de ser suficiente.
01El valor actual frente al precio de compra
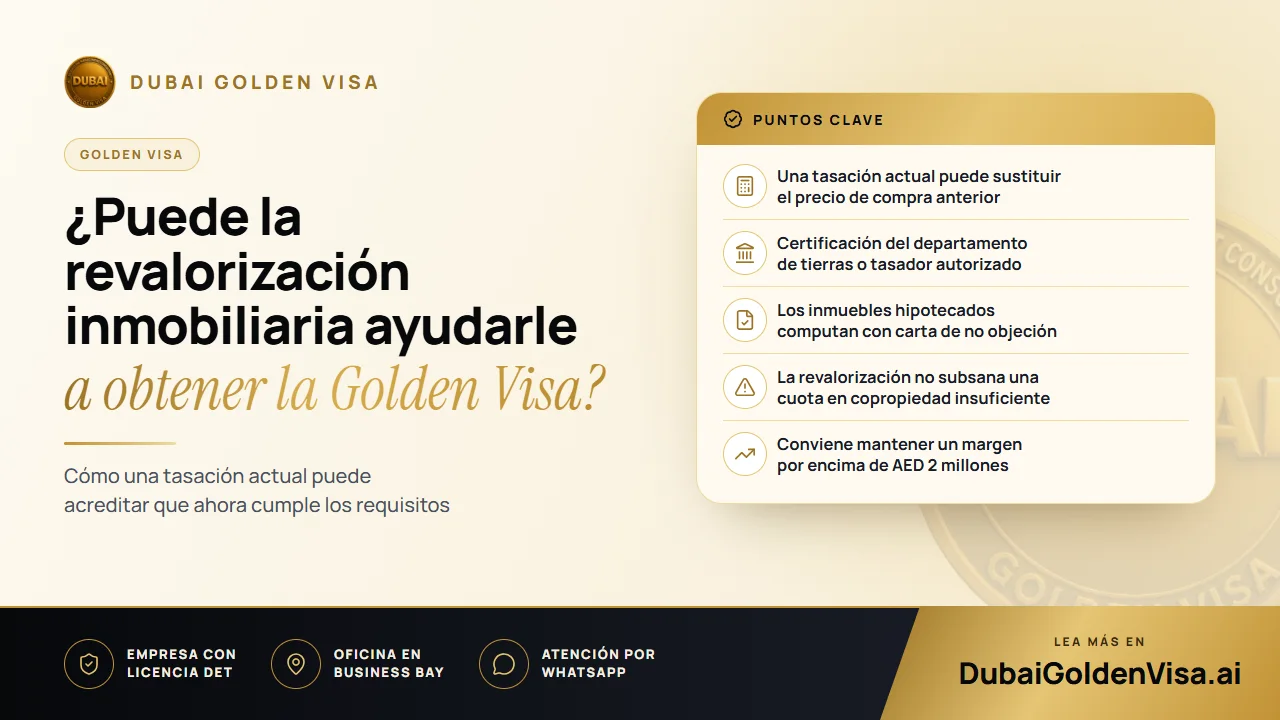
El umbral exigido atiende al valor, y una tasación actual puede sustituir al precio reflejado en una escritura más antigua. Si compró por AED 1,7 millones y el inmueble se tasa ahora en AED 2,1 millones, dicha valoración permite respaldar su solicitud. Puede tratarse de una única unidad o de la suma de varias, siempre que consten a su nombre.
Esto también es aplicable a las viviendas hipotecadas. Una vivienda valorada en AED 2,5 millones computa por su valor total, incluso con un capital pendiente elevado, siempre que el banco emita una carta de no objeción. La cuantía amortizada hasta la fecha no reduce la cifra computable.
Consejo
Una estimación no resulta suficiente
Los anuncios en portales inmobiliarios, las valoraciones de agentes y sus propias estimaciones del mercado no tienen validez. El valor debe estar formalmente certificado por el departamento de tierras o por un tasador debidamente autorizado.
02El certificado de tasación
La tasación es el documento que transforma el incremento de mercado en derecho a optar al visado. Debe emitirla una entidad autorizada por el Dubai Land Department y contar con una referencia verificable. Sin este documento, la revalorización carece de eficacia legal en su expediente.
Las tasaciones reflejan un momento puntual en el tiempo, por lo que solemos gestionarlas en fechas próximas a la presentación del trámite. Si el informe tiene demasiada antigüedad, las autoridades podrían requerir uno reciente.
03Criterio de cómputo según el tipo de propiedad
- Viviendas listas para habitar: una tasación oficial de AED 2 millones o más constituye el documento fundamental junto con su escritura de propiedad.
- Viviendas hipotecadas: se reconoce el valor total de la propiedad una vez aportada la carta de no objeción de la entidad bancaria.
- Unidades sobre plano: con el registro Oqood de un promotor autorizado, la unidad puede computar con independencia de las cantidades abonadas, si bien el valor admitido será el ratificado por el departamento de tierras.
- Múltiples propiedades: los valores se acumulan entre sí, por lo que dos inmuebles que individualmente no alcancen el límite pueden sumar conjuntamente la cuantía requerida.
04Supuestos en los que el crecimiento del valor no es suficiente
El incremento de valor no subsana otras deficiencias del expediente. En régimen de copropiedad, es su porcentaje individual el que debe alcanzar los AED 2 millones, sin que un precio total más elevado altere esta exigencia. Asimismo, el inmueble debe figurar a su nombre y, si está hipotecado, requiere de forma preceptiva la carta del banco.
Las cotizaciones inmobiliarias también pueden descender. Quien adquirió un inmueble por AED 2,3 millones en un pico de mercado podría encontrarse con una nueva valoración por debajo del mínimo exigido. Si se sitúa justo por encima de AED 2 millones, una pequeña depreciación podría dejarle fuera del umbral, por lo que conviene disponer de cierto margen de seguridad al determinar sobre qué propiedad basar la solicitud.
05Comprobación de su elegibilidad actual
- 1
Localice su escritura de propiedad
Verifique la titularidad, su porcentaje de participación y el valor registral asignado.
- 2
Obtenga una tasación actualizada
Solicite el certificado a un tasador autorizado o permítanos encargarnos de su gestión.
- 3
Compare la cifra con el umbral legal
Sume todas las propiedades computables a su nombre y anote cualquier carga hipotecaria.
- 4
Prepare la documentación
Reúna su pasaporte, seguro médico, fotografía y, si corresponde, la carta de no objeción de la entidad bancaria.
- 5
Tramite la solicitud sin demora
Los expedientes inmobiliarios habituales se resuelven normalmente en un plazo de 5 a 7 días laborables tras disponer de la documentación completa.
Una vez expedido el visado, conserve debidamente la documentación de sus propiedades. Podrían solicitarle acreditar nuevamente la titularidad al momento de renovar; si prevé vender el inmueble, consúltenos previamente para planificar la transición de su estatus de residencia.
¿Desea comprobar si su propiedad ya alcanza el rango de la Golden Visa? Envíenos una fotografía de su escritura de propiedad por WhatsApp para una revisión sin coste. Le indicaremos si una tasación resulta conveniente y los pasos a seguir.
Preguntas sobre este tema
No. El valor debe ser certificado por el departamento de tierras o por un tasador homologado, por lo que la valoración de un intermediario o agente carece de validez.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.