Los propietarios refinancian por muy buenas razones: un tipo de interés más bajo, una cuota mensual menor o liquidez para destinarla a otros proyectos. Sin embargo, si su Golden Visa depende de una propiedad en Dubái, es natural preguntarse si cambiar el préstamo podría poner en riesgo su residencia.
En la mayoría de los casos no debería ser así. Una Golden Visa vinculada a un inmueble depende de lo que usted posee, no de quién le presta el dinero. Aun así, ciertas situaciones exigen cautela y conviene conocerlas antes de firmar una nueva hipoteca.
01Qué cambia con la refinanciación y qué no
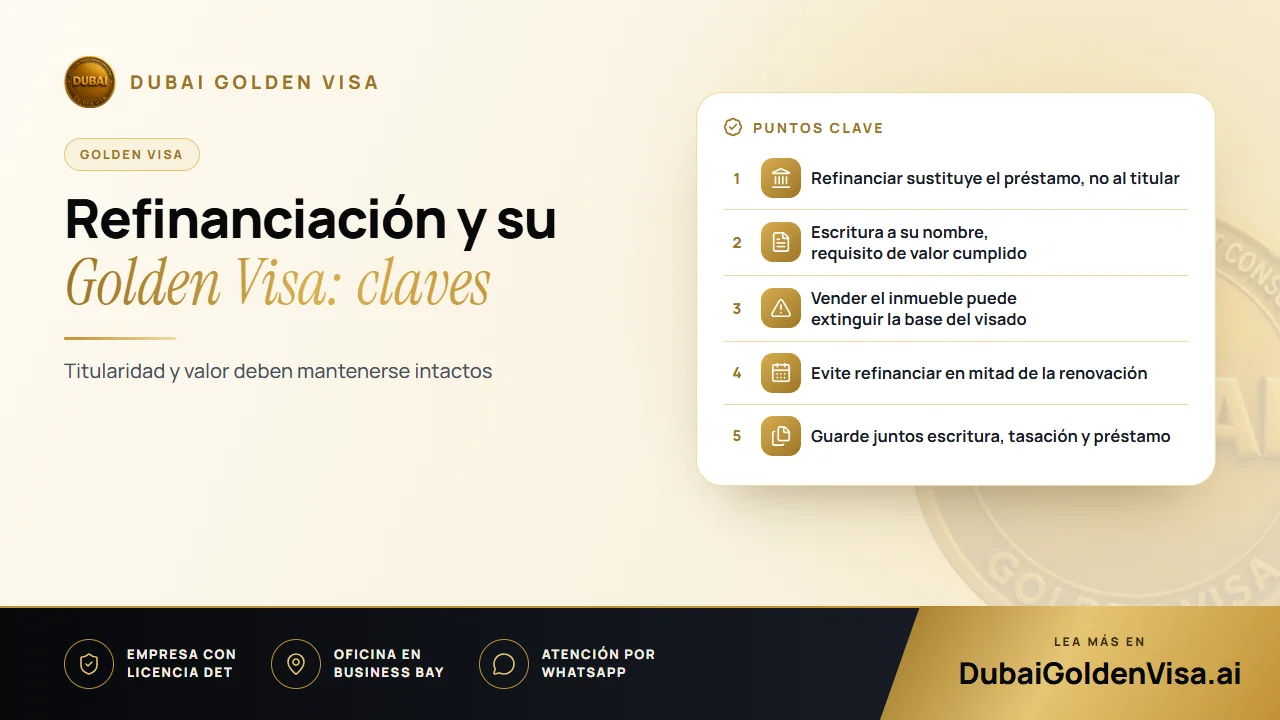
Al refinanciar, un nuevo préstamo cancela el anterior. La vivienda sigue inscrita a su nombre, la escritura no cambia y usted no ha vendido ni transmitido nada. El banco simplemente mantiene una carga sobre la propiedad como garantía, exactamente igual que antes.
La vía de la Golden Visa por inversión inmobiliaria exige contar con propiedades en los EAU por un valor igual o superior a AED 2 millones a su nombre. Una vivienda hipotecada puede computar por su valor total, respaldada por la carta de no objeción de la entidad prestamista. Por lo tanto, cambiar de banco o mejorar las condiciones no altera el requisito sobre el que se sustenta el visado.
02Situaciones que requieren especial atención
- Modificar los porcentajes de titularidad: si la refinanciación implica añadir o retirar un titular en la escritura, su cuota computable podría cambiar.
- Liberar una cantidad elevada de capital: el inmueble debe seguir cumpliendo después las condiciones de valor y titularidad del visado.
- Utilizar la liquidez para comprar otra propiedad que pretenda sumar al total: asegúrese de que el valor conjunto continúe cumpliendo los requisitos.
- Vender la propiedad refinanciada: si su visado depende de ella, es posible que necesite otro activo computable.
Consejo
Una regla básica y sencilla
Si la escritura, el titular y el valor del inmueble no cambian, una nueva hipoteca por sí sola no repercute en el visado. Si alguno de estos tres factores varía, consúltenos antes.
03Los plazos de cara a la renovación
Cuando llega el momento de renovar su Golden Visa, su estatus puede revisarse de nuevo. Si una refinanciación está a medio tramitar, una escritura se está actualizando o la documentación bancaria no está al día, demostrar su situación puede llevar más tiempo del necesario.
La solución más sencilla es refinanciar con suficiente antelación respecto al plazo de renovación o esperar a que esta concluya. Planificarlo no cuesta nada y evita posibles retrasos.
04Opciones habituales de refinanciación y su implicación
- 1
Tipo de interés más bajo
Cambia a una financiación más económica manteniendo la titularidad y el valor intactos. El visado no se ve afectado.
- 2
Liberación de capital
Solicita financiación sobre un inmueble cuyo valor ha aumentado. No hay inconveniente, siempre que la propiedad continúe cumpliendo las condiciones del visado.
- 3
Cambio de banco
Es una decisión puramente financiera entre usted y las entidades. Su residencia no depende del banco con el que trabaje.
- 4
Refinanciar y después vender
Vender la propiedad vinculada al visado cambia el escenario por completo. Es posible que deba sustituirla por otra para conservar su visado.
05Cómo proteger su visado mientras refinancia
- Compruebe que la propiedad sigue cumpliendo el requisito de AED 2 millones antes, durante y después de la refinanciación.
- Mantenga la escritura de propiedad a su nombre y evite cualquier fórmula que altere la titularidad del inmueble.
- No refinancie en pleno proceso de renovación.
- Guarde la escritura, cualquier tasación y el contrato hipotecario en una misma carpeta.
- Consulte a la vez la normativa bancaria y la del visado, ya que la entidad financiera puede desconocer los requisitos de extranjería.
Algunos bancos ofrecen condiciones atractivas para titulares de la Golden Visa, pero compare los detalles con atención y recuerde que cada entidad cuenta con sus propios requisitos.
¿Planea refinanciar o está a punto de renovar su Golden Visa? Escríbanos por WhatsApp y realizaremos una revisión gratuita para que ningún detalle sobre su propiedad le tome por sorpresa.
Preguntas sobre este tema
No, no por sí misma. El visado está vinculado a la titularidad y al valor, y una refinanciación deja ambos factores tal como estaban.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.