Cualquiera que haya comprado una propiedad para obtener una Golden Visa probablemente se haya preguntado en algún momento: ¿qué ocurre si los precios caen y mi vivienda vale menos de AED 2 millones? Es una preocupación lógica, especialmente tras un fuerte ciclo alcista en el mercado.
La parte tranquilizadora es que la normativa no se diseñó en función de las fluctuaciones diarias de precios. La parte menos cómoda es que otros factores pueden importar mucho más que una bajada, por lo que conviene saber distinguir entre ellos.
01Cómo funciona el umbral de inversión inicialmente
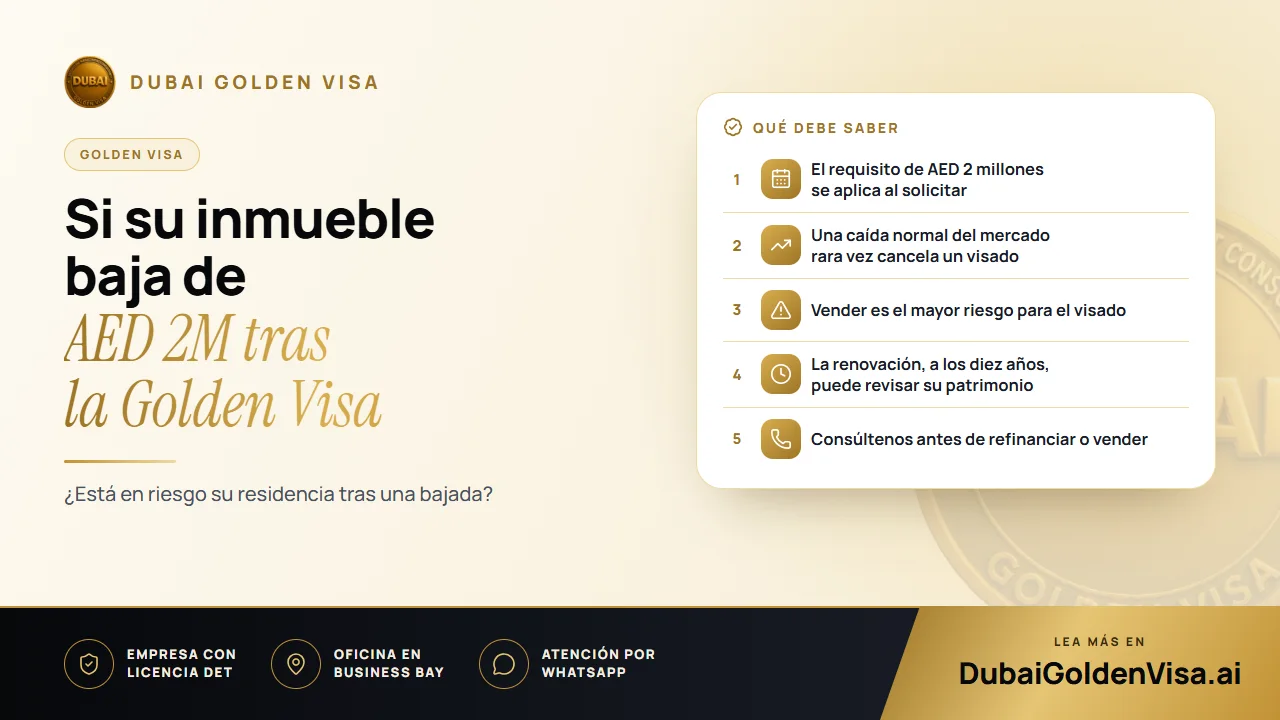
Un inversor inmobiliario cumple los requisitos al poseer inmuebles en los EAU por un valor igual o superior a AED 2 millones, en una o varias escrituras de propiedad, registrados a su nombre. Dicho valor se comprueba en el momento en que se presenta y aprueba la solicitud. Es una fotografía fija en el momento de cumplir las condiciones, no un seguimiento continuo de las cotizaciones.
02Una bajada de mercado por sí sola
Hasta donde sabemos, no existe una revalorización anual de las propiedades vinculadas a la Golden Visa ni ningún mecanismo que cancele un visado porque los precios de una zona se hayan enfriado. El mercado inmobiliario se mueve por ciclos y, tras un periodo de rápido crecimiento, es normal que algunas zonas se estabilicen o corrijan. El visado se fundamenta en la titularidad de una propiedad apta, no en superar al mercado.
Esta es nuestra interpretación de la práctica actual; no obstante, siempre le sugerimos que no la considere una garantía absoluta para todos los supuestos. Si el valor de su inmueble ha variado de forma sustancial, consúltenos sobre su expediente en particular.
Consejo
Una advertencia necesaria
Los criterios administrativos pueden cambiar y cada caso es distinto. Si su propiedad ha caído muy por debajo de los AED 2 millones, no espere a que surja un problema. Escríbanos y analizaremos su situación con usted.
03Cuándo puede volver a importar el valor
- En la renovación a los diez años, cuando la titularidad y el valor pueden someterse de nuevo a revisión. Si el valor reconocido se encuentra entonces muy por debajo de los AED 2 millones, podría necesitar añadir otra propiedad, amortizar parte de la hipoteca o reestructurar su inversión.
- Si vende: el visado depende de seguir siendo titular de un inmueble que cumpla las condiciones, por lo que una venta que le deje por debajo del umbral pone en riesgo su visado.
- Si refinancia: las modificaciones que reduzcan su capital reconocido o alteren la estructura de la operación pueden suscitar dudas más adelante.
04Vender la propiedad
Aquí es donde los propietarios se equivocan con mayor frecuencia. Si vende la vivienda y ya no conserva AED 2 millones o más en propiedades aptas, dejará de cumplir el requisito de inversión y el visado quedará sujeto a cancelación. En la práctica, los registros del departamento de tierras y los de inmigración están vinculados, por lo que una venta puede paralizarse hasta que se resuelva la situación del visado.
El orden más seguro consiste en formalizar primero la propiedad de sustitución y después cerrar la venta. Vender primero con la intención de solucionarlo más tarde puede dejarle con una transmisión bloqueada o un visado pendiente de cancelar. Si está valorando vender, infórmenos antes de publicar la propiedad.
05Hipotecas y refinanciación
Una propiedad hipotecada se computa por su valor total, siempre que se aporte la carta del banco. Si más adelante refinancia, constituye una segunda carga o dispone de capital sobre el inmueble, compruebe cómo afecta esto a su situación registrada. Cualquier cambio que reduzca la participación demostrable podría generarle problemas cuando se revise el visado.
06Un plan sencillo si los precios bajan
- 1
No venda por pánico
Una bajada de precios no es motivo para vender, y una venta es precisamente el paso que con mayor probabilidad perjudicará a su visado.
- 2
Mantenga sus documentos al día
Guarde en un solo lugar la escritura de propiedad, los extractos hipotecarios y los informes de tasación.
- 3
Anticípese a la renovación
Si aún le quedan años para renovar, dispone de tiempo para incorporar otra propiedad o amortizar deuda.
- 4
Consulte antes de cualquier cambio
Cualquier venta, refinanciación o aportación a una sociedad debe revisarse previamente con nosotros.
¿Le preocupa cómo encaja su propiedad o sus planes con su visado? Escríbanos por WhatsApp para una revisión gratuita.
Preguntas sobre este tema
No, hasta donde sabemos. No se realizan tasaciones periódicas automáticas para cancelar visados a causa de una caída normal del mercado.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.