En marzo de 2025, diversos medios en los EAU informaron de la eliminación de un requisito que afectaba a la Golden Visa inmobiliaria. Hasta ese momento, se exigía a los compradores haber abonado una parte sustancial del precio del inmueble, por lo que a menudo un inversor con una hipoteca elevada o una vivienda sobre plano en fase inicial no cumplía los requisitos.
El cambio principal es que ahora el criterio decisivo es el valor de la propiedad, no la cantidad pagada hasta la fecha. El importe de AED 2 millones no ha variado. En este artículo le explicamos qué supone esta novedad para los distintos tipos de propietarios.
01Qué ha cambiado
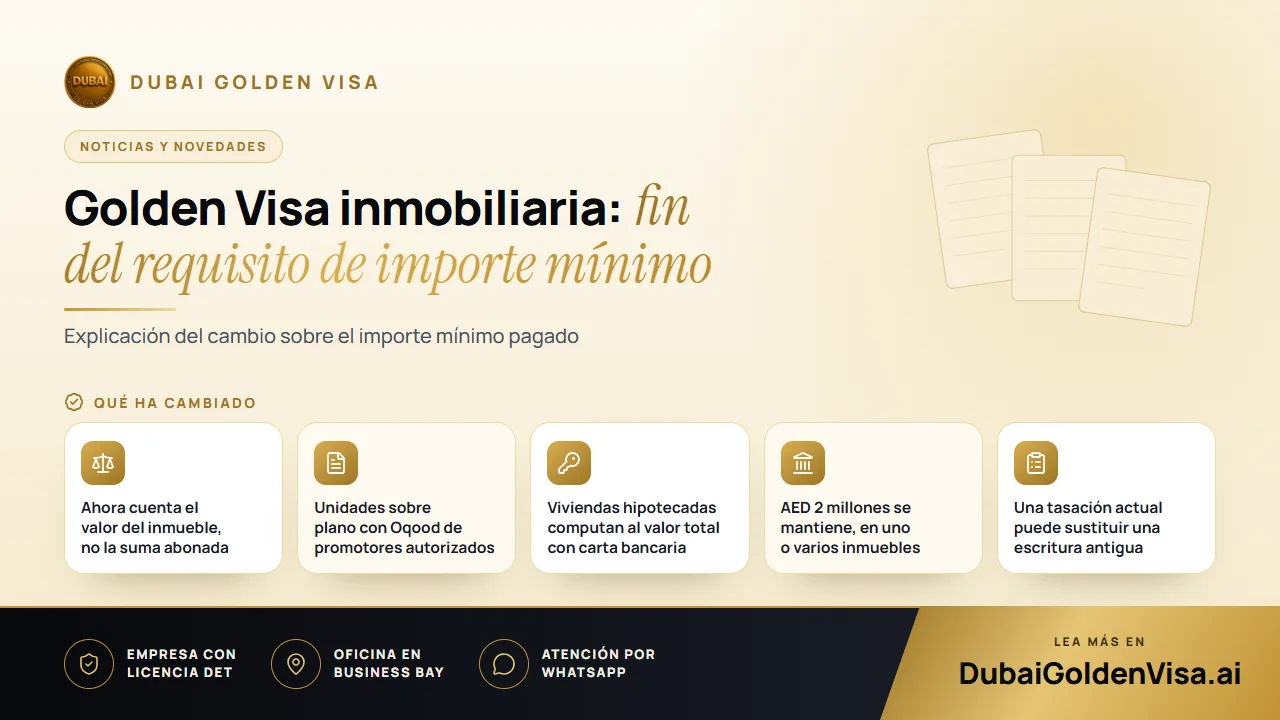
Con el criterio anterior, los compradores debían acreditar haber pagado un importe significativo antes de que el inmueble pudiera servir de base para el visado. Esto solía excluir a compradores recientes de viviendas sobre plano con planes de pago aplazado y a propietarios con hipotecas altas. Con la postura actual, lo que computa es el valor de la propiedad.
- Las viviendas terminadas computan según su valor registrado.
- Las unidades sobre plano de promotores autorizados computan con independencia de lo que haya pagado, siempre que consten inscritas con un Oqood.
- Las viviendas hipotecadas se valoran por su importe íntegro, aportando una carta de no objeción de la entidad bancaria.
- Es posible acumular varias propiedades para alcanzar los AED 2 millones.
02Por qué es relevante para los inversores
Para quien invierte sobre plano, ya no es necesario esperar a que avancen los pagos de la construcción para solicitar el visado. Si ha abonado una pequeña cuota inicial por una vivienda que cumpla los requisitos, ahora podría iniciar el trámite mucho antes.
Para el comprador que recurre a financiación hipotecaria, los cálculos se simplifican. No necesita amortizar previamente el préstamo hasta un porcentaje concreto. Sí precisará la carta del banco confirmando que no se opone a su solicitud de residencia, por lo que le aconsejamos consultar con su entidad con suficiente antelación.
Consejo
Las normas sobre el valor siguen aplicándose
El umbral sigue fijado en AED 2 millones. Si la titularidad del inmueble es compartida, por regla general es su propia participación la que debe alcanzar dicha cifra. Si su escritura de propiedad refleja un precio antiguo, una tasación actual emitida por el Dubai Land Department puede ser de utilidad.
03Qué se mantiene sin cambios
El visado en sí no ha variado. Tiene una vigencia de diez años, es renovable y le permite actuar como su propio patrocinador. Puede incluir a su cónyuge, hijos y progenitores, y no se aplican los límites habituales para el personal del servicio doméstico. Asimismo, sigue exento de la regla de ausencia de seis meses que puede cancelar un visado de residencia ordinario.
El inmueble debe continuar inscrito ante el departamento de tierras correspondiente y figurar a su nombre. Un contrato de compraventa sin la debida inscripción registral no es suficiente.
04Cómo solicitarla
- 1
Revise su escritura de propiedad u Oqood
Compruebe su nombre, su porcentaje de participación y el valor registrado.
- 2
Obtenga la carta bancaria o la tasación si procede
Si existe hipoteca se exige la carta del banco. Una escritura antigua puede requerir una tasación actualizada.
- 3
Presente su expediente de residencia
Si se encuentra en el extranjero, un permiso de entrada le permitirá viajar al país para completar el trámite.
- 4
Reconocimiento médico y Emirates ID
Ambos trámites se realizan tras la aprobación inicial; su visado actual no se cancelará hasta ese momento.
Los expedientes inmobiliarios suelen tardar entre cinco y siete días laborables una vez reunida toda la documentación. Las tasas gubernamentales del solicitante principal rondan los AED 9.459, y las de cada familiar unos AED 2.710 más AED 1.180 por el Emirates ID, además del reconocimiento médico para los adultos.
05Un apunte sobre el mercado
Los analistas prevén un mayor interés por parte de los compradores sobre plano a raíz de esta modificación. No obstante, conviene ser prudentes: adquiera un inmueble porque represente una buena vivienda o una inversión acertada en primer lugar. La residencia es una ventaja añadida muy positiva, pero no el motivo para asumir una compra que no realizaría de otro modo.
Si cuenta con una propiedad sobre plano o hipotecada y desea conocer sus opciones, escríbanos por WhatsApp para una revisión sin compromiso.
Preguntas sobre este tema
Puede computar si pertenece a un promotor autorizado, está inscrita con un Oqood y tiene un valor de AED 2 millones o más. Comprobamos la inscripción registral y el promotor antes de presentar la solicitud.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.