Pocos compradores pagan una vivienda en una sola transferencia. Las hipotecas y los calendarios de pago de las promotoras son la vía habitual para adquirir inmuebles en Dubái, por lo que es lógico preguntarse si esto supone un obstáculo para la Golden Visa. En resumen, no lo es, siempre que la propiedad esté correctamente inscrita y se aporte la documentación adecuada.
Esta guía detalla las dos opciones principales para pagar a plazos, los requisitos exigidos por las autoridades en cada caso y cómo preparar su expediente.
01Inmuebles hipotecados
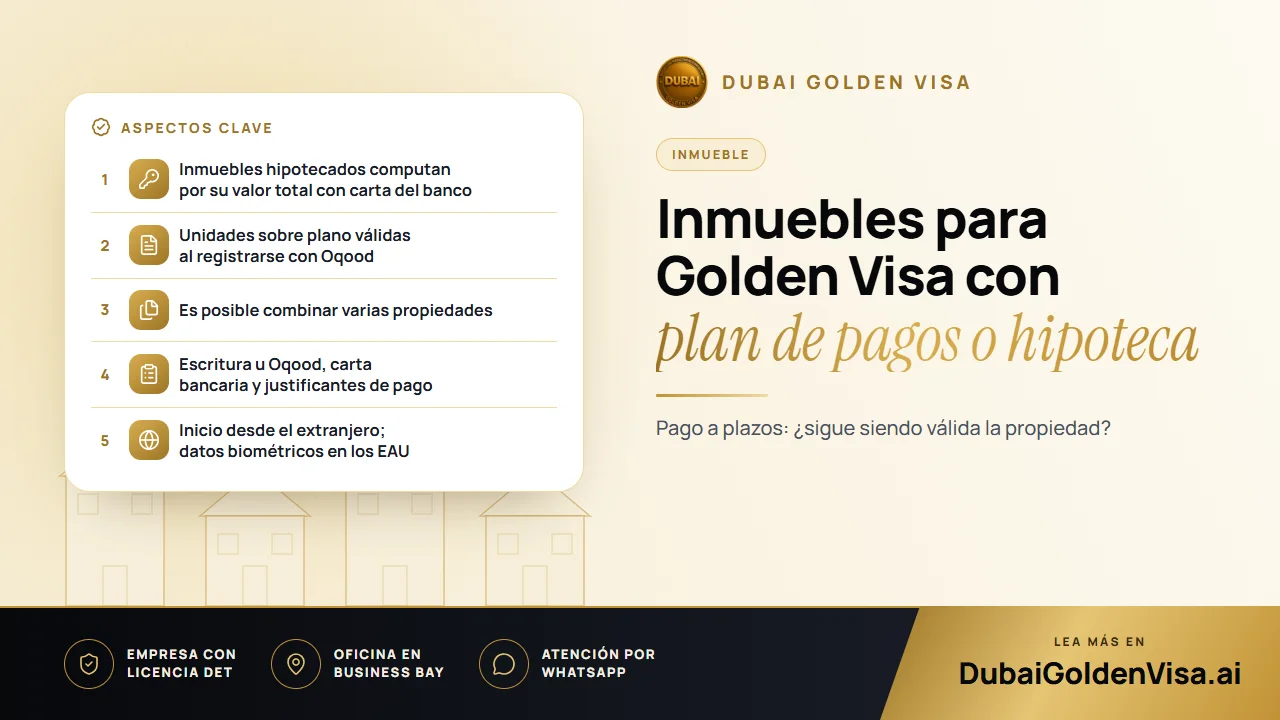
Si su vivienda está financiada por una entidad bancaria de los EAU, sigue computando para el umbral de los AED 2 millones. El valor determinante es la cifra total inscrita o tasada del inmueble, no únicamente la cuantía ya amortizada. Las autoridades solicitarán la confirmación del banco en la que certifique que no tiene inconveniente en que tramite su solicitud de residencia.
Dicha carta de no objeción debe identificar la propiedad, especificar su valor y reflejar el saldo pendiente. Conviene solicitarla a su entidad cuanto antes, ya que su emisión puede demorarse varios días.
02Planes de pago de promotoras y viviendas sobre plano
Adquirir una propiedad a plazos directamente con una promotora es habitual, sobre todo en zonas de nuevo desarrollo. Una unidad sobre plano permite optar a la Golden Visa si está registrada mediante un Oqood y la promotora cuenta con la debida aprobación de las autoridades locales. El importe abonado hasta ese momento no altera este criterio, si bien siempre comprobamos de qué forma documenta la promotora sus pagos.
No basta con disponer únicamente de un formulario de reserva o de un contrato de compraventa. Hasta que la unidad no se halle debidamente inscrita, no se considera una propiedad computable a efectos del sistema de visados.
Consejo
Reservado frente a registrado
Antes de suscribir un plan de pagos enfocado a tramitar el visado, consulte a la promotora la fecha prevista de emisión del Oqood y asegúrese de que esté aprobada. Si el registro se retrasa, su solicitud de visado también se verá demorada.
03Combinar varias propiedades
Si un solo inmueble no alcanza los AED 2 millones, es posible computar varios de manera conjunta. Todos deben estar inscritos a su nombre y el valor total acumulado ha de cumplir el umbral exigido. Las carteras mixtas, como una vivienda lista con hipoteca junto a otra sobre plano con plan de pagos, resultan viables siempre que cada una disponga de sus documentos en orden.
04Documentación necesaria
- Pasaporte y fotografía reciente.
- Escritura de propiedad u Oqood para inmuebles sobre plano.
- Carta de no objeción bancaria para viviendas con hipoteca.
- Justificantes de pago o extractos de la promotora que acrediten las cantidades satisfechas.
- Tasación actualizada, si la escritura refleja un precio anterior y menor.
- Emirates ID y visado vigente, si ya reside en los EAU.
- Seguro médico con cobertura en los EAU.
05Fases del procedimiento
- 1
Revisión del inmueble
Analizamos el valor, el registro y el porcentaje de titularidad con arreglo a la normativa vigente.
- 2
Recopilación de certificados
Solicite la carta bancaria o el extracto de la promotora, junto con una tasación si procede.
- 3
Presentación de la solicitud
El expediente se remite a la autoridad de inmigración correspondiente a su emirato. Si se encuentra fuera del país, un permiso de entrada le facilitará el acceso para ultimar los trámites.
- 4
Reconocimiento médico y datos biométricos
Tras la aprobación inicial, completará el reconocimiento médico y el registro de datos biométricos para el Emirates ID, formalizándose después la emisión del visado.
Una vez reunida toda la documentación, los expedientes inmobiliarios suelen demorarse entre cinco y siete días laborables. Las tasas gubernamentales correspondientes al solicitante principal rondan los AED 9.459, mientras que para cada miembro de la familia se sitúan en torno a los AED 2.710, además de su Emirates ID.
06Recomendaciones prácticas
- Guarde todos los recibos y extractos de pago organizados en una sola carpeta.
- Evite inscripciones por un importe inferior al real; el valor registrado debe respaldar el visado.
- Presente la solicitud en cuanto tenga los documentos a punto, sin demoras innecesarias.
- Consúltenos antes de cualquier venta o modificación contractual, dado que el visado depende de la titularidad del inmueble.
Si está valorando un plan de pagos o una hipoteca en este momento, escríbanos por WhatsApp antes de firmar. Comprobaremos de forma gratuita su adecuación a los criterios de la Golden Visa.
Preguntas sobre este tema
Las viviendas hipotecadas computan por su valor íntegro con la carta del banco, y las unidades sobre plano inscritas son válidas con independencia del importe desembolsado. En cualquier caso, revisamos sus justificantes de pago antes de tramitar el expediente.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.