Cuando un comprador se pregunta si la Golden Visa merece la pena, suele referirse a dos cosas al mismo tiempo: ¿merece la pena tener la residencia? y ¿es gastar AED 2 millones en una propiedad una forma sensata de conseguirla? Son preguntas distintas y resulta útil responderlas por separado.
Nuestra postura es sencilla. El visado rara vez representa la parte costosa, por lo que rara vez debería ser el motivo de la compra. Si la propiedad se sostiene por sí misma, la residencia es una magnífica ventaja añadida. Si solo tiene sentido por el visado, piénselo de nuevo.
01Qué le proporciona el visado
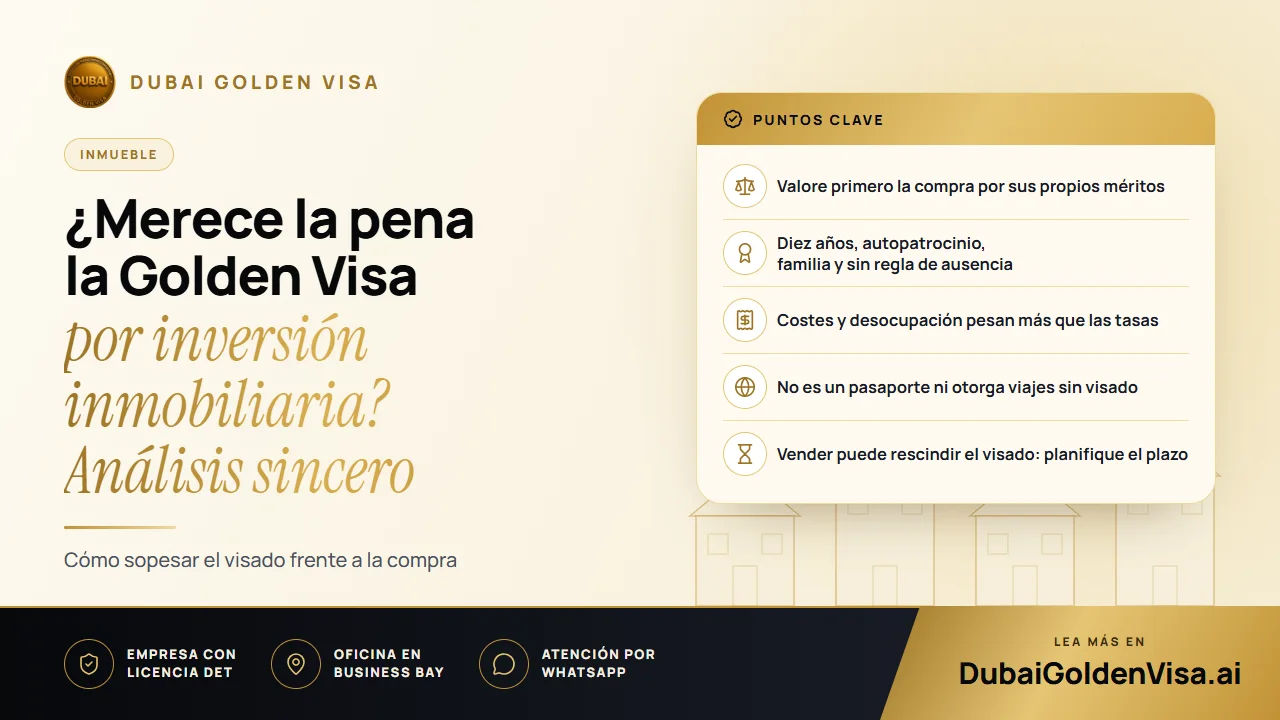
- Diez años de residencia, renovables, a partir de una única solicitud
- Autopatrocinio, de modo que no se necesita empleador ni socio local, y cambiar de trabajo no pone en peligro su estatus
- Exención de la regla de ausencia de seis meses que puede cancelar los visados de residencia estándar
- Cobertura para su cónyuge, hijos, progenitores y empleados del hogar, una vez expedido su propio visado
- Una base sólida para abrir cuentas bancarias, constituir una empresa e instalarse en familia
Las personas físicas en los EAU no pagan impuestos sobre la renta por salarios, alquileres ni ganancias inmobiliarias. Es un gran atractivo, aunque está vinculado a la residencia en general y no a la Golden Visa de forma específica. Si su país de origen grava su renta mundial, es posible que aún deba tributar allí, por lo que le conviene consultar con un asesor antes de dar por hecho el ahorro.
Consejo
La residencia no es la ciudadanía
La Golden Visa le permite vivir en los EAU. No le otorga un pasaporte emiratí, y el acceso a otros países sin visado sigue dependiendo del pasaporte que usted tenga.
02Cuánto cuesta
Divida los costes en dos bloques. El primero es el visado. Las tasas gubernamentales para la vía inmobiliaria rondan los AED 9.459 para el solicitante principal, importe que incluye la tasa del departamento de tierras, las tasas de inmigración, el Emirates ID y el reconocimiento médico. Cada familiar añade unos AED 2.710, más AED 1.180 por el Emirates ID y AED 285 por el reconocimiento médico si es adulto. El seguro médico se abona aparte.
El segundo bloque es la propiedad. Dubái aplica una tasa de transmisión del 4 por ciento, habitualmente abonada por el comprador, y las agencias inmobiliarias suelen cobrar en torno a un 2 por ciento más IVA. Las tasas de registro y de administración fiduciaria añaden costes adicionales. En una vivienda de AED 2 millones, esto supone una suma considerable que se añade al precio, pero es el coste habitual de compra y lo pagaría con o sin visado.
Una vivienda hipotecada puede computar para el importe mínimo por su valor total si el banco emite una carta de no objeción, y las unidades sobre plano con un Oqood de un promotor aprobado también son válidas. Se pueden sumar varias propiedades. Si su escritura refleja un precio anterior más bajo, una tasación actualizada puede salvar a veces esa diferencia.
03¿Se justifica la propiedad por sí sola?
Aquí reside la verdadera decisión. La rentabilidad del alquiler en Dubái varía notablemente según la zona, el edificio y el tipo de vivienda, y las cifras de los folletos son brutas. Los gastos de comunidad, los honorarios de la agencia o de gestión, las semanas sin inquilino y el mantenimiento se descuentan antes de que usted perciba ningún ingreso.
La ubicación importa más que el rendimiento anunciado. Una rentabilidad elevada en una zona con muchas unidades nuevas similares puede desvanecerse al competir con los vecinos por conseguir inquilinos. Las comunidades consolidadas con una demanda constante suelen aportar ingresos más tranquilos y predecibles. Por otra parte, los precios no han evolucionado en línea recta y nadie puede garantizar una revalorización futura.
Una buena prueba consiste en preguntarse: ¿querría seguir siendo propietario de esta vivienda si no existiera el visado? Si la respuesta es sí, el visado es prácticamente una ventaja gratuita. Si la respuesta es un quizás con dudas, tal vez esté forzando su presupuesto solo para calificar.
04Quién sale más beneficiado y quién debería esperar
El visado resulta de gran valor para los residentes que ya viven en Dubái, pues pone fin al ciclo de renovaciones periódicas e independiza su estatus de su empleador. También conviene a quienes tienen una segunda residencia y desean entrar y salir libremente, a familias que planifican a largo plazo y a compradores que, de todos modos, tenían previsto invertir aquí.
Piénselo dos veces si solo busca rendimiento financiero y no prevé pasar tiempo en los EAU, si alcanzar los AED 2 millones le supone un esfuerzo excesivo o si pudiera necesitar esa liquidez a corto plazo. Una propiedad no se vende de inmediato y el visado depende de mantener la inversión requerida.
05Cómo proceder
- 1
Elija primero la propiedad
Seleccione una vivienda adecuada a sus planes, con un valor registrado conjunto de al menos AED 2 millones.
- 2
Reúna la documentación
Escritura de propiedad u Oqood, pasaporte, fotografía, seguro médico y, si está hipotecada, la carta de no objeción del banco.
- 3
Presente la solicitud
Los expedientes habituales por propiedad y depósito suelen tardar entre 5 y 7 días laborables una vez completada la documentación.
- 4
Reconocimiento médico y Emirates ID
Estos trámites se realizan tras la aprobación, y después podrá incluir a su familia.
¿Está pensando en comprar con la mirada puesta en el visado? Escríbanos por WhatsApp antes de firmar nada. Podemos comprobar si la propiedad y su valor le servirán para el visado y confirmarle los costes actuales, para que su decisión se base en datos reales.
Preguntas sobre este tema
Sí. Una o varias propiedades con un valor registrado conjunto de al menos AED 2 millones pueden ser válidas, y una vivienda hipotecada computa por su valor total siempre que cuente con la carta bancaria.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.