Para la mayoría de los compradores, solicitar una hipoteca es la forma habitual de adquirir una vivienda. Muy pocas personas pagan al contado un apartamento de AED 2 millones, por lo que resultaría ilógico que recurrir a financiación le excluyera de la Golden Visa. No es el caso: una propiedad hipotecada permite solicitar este visado de diez años, siempre que se cumplan ciertas condiciones.
Esta guía detalla esos requisitos paso a paso y desmiente la antigua creencia de que es obligatorio haber amortizado previamente la mitad del precio. Si le han dicho eso, siga leyendo.
01La regla del valor y el antiguo requisito de pago
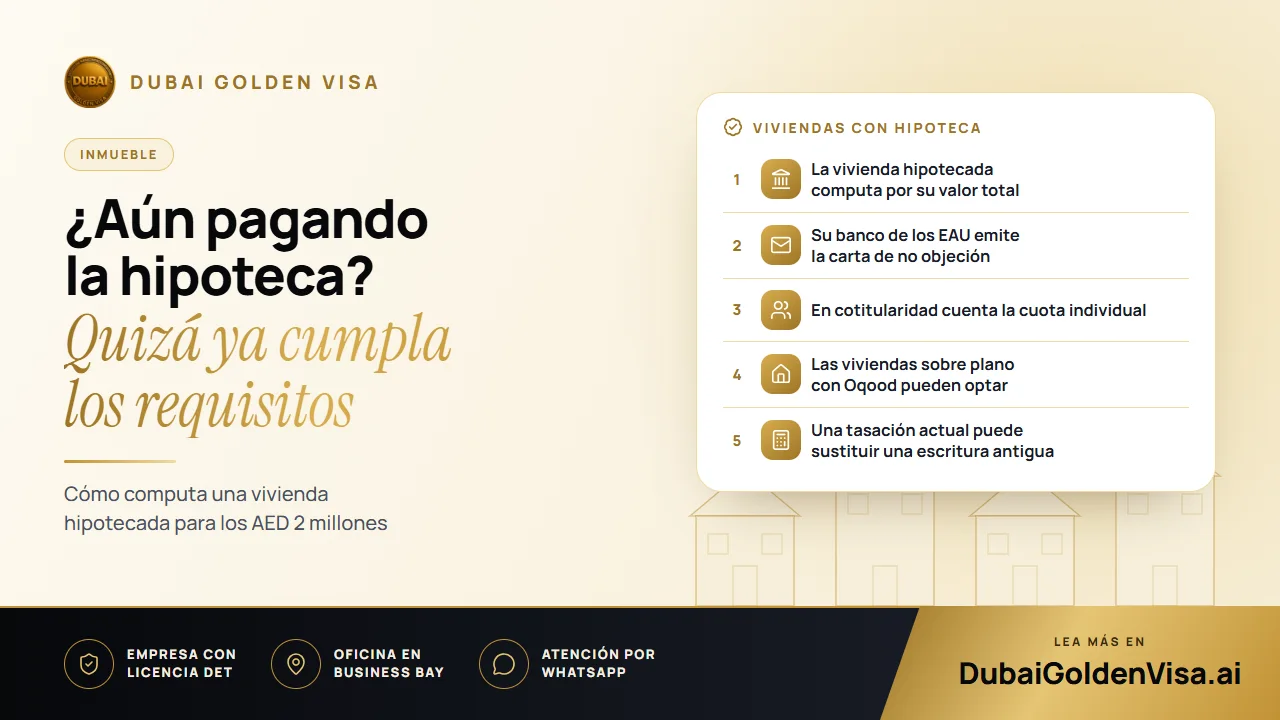
Durante años, se indicó a muchos solicitantes que debían haber pagado aproximadamente la mitad del precio antes de presentar la solicitud. Ese criterio ya no se aplica. Hoy lo determinante es el valor del inmueble, no el importe ya abonado. Una vivienda valorada en AED 2 millones o más cumple con el requisito en base a ese valor, tanto si está pagada al completo como si está hipotecada o sujeta a un plan de pagos.
El valor de referencia suele constar en su escritura de propiedad o, si la escritura es antigua y el precio es inferior, en una tasación actual del Departamento de Tierras de Dubái. Si el mercado ha subido desde la compra, esta valoración puede permitirle alcanzar el umbral requerido.
02Qué debe certificar la entidad bancaria
Su entidad prestamista debe expedir una carta de no objeción. En ella debe constar que el banco no se opone a la concesión de un permiso de residencia vinculado a la propiedad, así como certificar cuánto se ha pagado y qué cantidad queda por liquidar. La entidad debe ser un banco de los EAU.
Solicite esta carta con antelación. Algunas entidades tardan varios días laborables en emitirla y otras siguen trámites internos propios. Una breve consulta con su gestor bancario antes de comenzar puede ahorrarle una semana entera.
Consejo
Tenga en cuenta la anotación de una carga
Cuando se vincula una propiedad a una Golden Visa, se inscribe una restricción sobre la misma para garantizar el mantenimiento de la titularidad mientras el visado dependa de ella. Dicha anotación coexiste con la hipoteca bancaria. Si contempla vender o refinanciar más adelante, consúltenos con carácter previo para planificar adecuadamente los pasos.
03Copropiedad y titularidad de varios inmuebles
No es imprescindible contar con una sola propiedad de AED 2 millones. Es posible sumar varias escrituras a su nombre. No obstante, en régimen de copropiedad, el requisito se aplica sobre el porcentaje de participación individual. Si comparte al cincuenta por ciento un apartamento de AED 3 millones con un socio comercial, su parte corresponde a AED 1.5 millones, por lo que no alcanza el mínimo por sí sola.
En el caso de cónyuges, el tratamiento suele ser más favorable; por ello, compruebe el reparto en la escritura y asegúrese de que su certificado de matrimonio cuente con la legalización necesaria para su uso en los EAU. Si prevé combinar varios inmuebles, verifique que cada uno esté inscrito a su nombre y disponga de sus extractos o tasaciones correspondientes.
04Viviendas terminadas y propiedades sobre plano
- Inmuebles listos para entrar a vivir: el expediente se fundamenta en la escritura de propiedad y el certificado de valor del departamento de tierras.
- Inmuebles sobre plano: se utiliza el registro Oqood y el precio de compraventa acordado, siempre que la promotora esté autorizada. El importe amortizado hasta la fecha no altera la elegibilidad.
- Inmuebles sobre plano con hipoteca: se exigirá la carta bancaria y, cuando corresponda, un escrito formal de la promotora.
05Documentación y procedimiento
- 1
Revise su escritura y porcentaje de propiedad
Verifique el valor registrado, la cuota de titularidad y determine si necesita una nueva tasación.
- 2
Obtenga la carta de la entidad bancaria
Solicite a su entidad la carta de no objeción detallando el capital amortizado y la deuda restante.
- 3
Presente la solicitud
El expediente se tramita mientras se encuentra en los EAU, o bien mediante un permiso de entrada para acceder al país si está en el extranjero.
- 4
Reconocimiento médico y Emirates ID
Realice el reconocimiento médico y el registro de datos biométricos una vez aprobada su solicitud.
Los expedientes inmobiliarios con la documentación completa suelen resolverse en un plazo de cinco a siete días laborables. La tasa gubernamental para el solicitante principal es de unos AED 9,459; cada familiar supone un coste adicional aproximado de AED 2,710, más AED 1,180 de la Emirates ID y AED 285 del reconocimiento médico en el caso de adultos.
06Errores habituales que conviene evitar
El fallo más extendido consiste en creer que la cantidad efectivamente pagada determina el derecho al visado. El segundo error es ignorar el reparto de participaciones en escrituras conjuntas y computar el precio total. Un tercer error radica en posponer la solicitud de la carta bancaria para el final, demorando todo el proceso. En nuestro servicio revisamos los tres aspectos antes de ingresar el expediente.
Si tiene una vivienda hipotecada y desea comprobar si cumple los requisitos, escríbanos por WhatsApp adjuntando una fotografía de su escritura. Evaluaremos su caso de manera gratuita y le indicaremos la documentación que debe solicitar en primer lugar.
Preguntas sobre este tema
La entidad financiera debe ser un banco de los EAU. Por norma general, los préstamos de bancos internacionales extranjeros no se aceptan para esta finalidad.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.