Muchos propietarios en Dubái posponen la solicitud de la Golden Visa al asumir que el banco sigue teniendo una parte demasiado grande del inmueble. Es una duda comprensible, pero por lo general infundada. Una propiedad hipotecada puede servir como base para obtener una residencia de diez años, y el importe que se toma en cuenta es el valor íntegro de la vivienda, no solo la cuantía amortizada hasta la fecha.
La clave reside en la documentación. Las autoridades necesitan confirmar que la entidad prestamista no se opone a que se expida un visado de residencia vinculado a la propiedad. En este artículo detallamos el funcionamiento del proceso, a quién se adapta y cuáles suelen ser los contratiempos más comunes.
01Cómo se evalúa una vivienda financiada
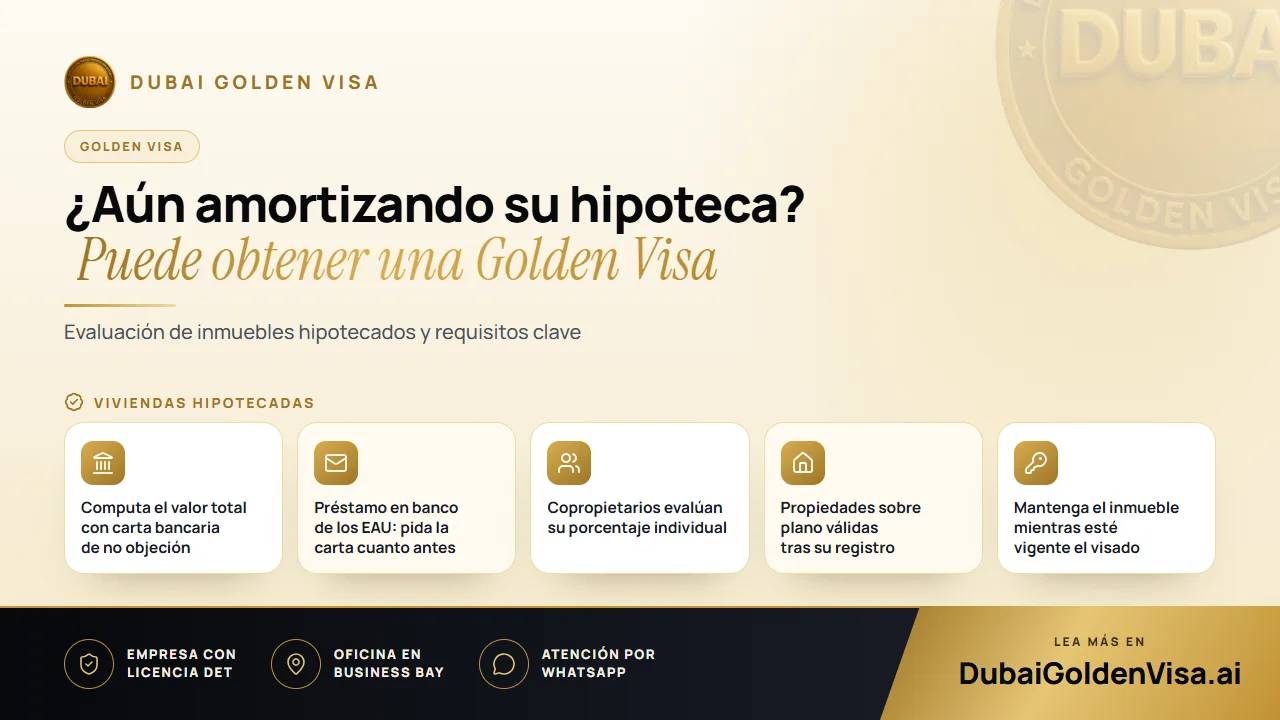
En la vía inmobiliaria, el requisito fundamental es que su propiedad en los EAU tenga un valor igual o superior a AED 2 millones. Una hipoteca no altera este criterio: la vivienda se valora por su importe total y la vinculación bancaria se acredita mediante un único documento justificativo.
Dicho documento es una carta de no objeción emitida por la entidad bancaria titular del préstamo. En ella se certifica ante las autoridades que el prestamista da su conformidad a que el inmueble sirva de respaldo para su residencia. Asimismo, lo habitual es que la carta detalle la cantidad abonada hasta el momento y el capital pendiente de amortizar, permitiendo a la administración disponer de una visión completa de la situación.
El préstamo debe estar suscrito con una entidad que opere en los EAU. Una hipoteca contratada con un banco en su país de origen plantea un supuesto distinto, para el cual no está concebido este procedimiento. Si su financiación se encuentra en el extranjero, consúltenos antes de dar los primeros pasos.
Consejo
Cómo solicitar la carta bancaria adecuada
Al dirigirse a su gestor bancario, aclare que necesita la carta para tramitar una solicitud de residencia por inversión inmobiliaria. Solicite expresamente una carta de no objeción que refleje tanto el capital amortizado como el saldo pendiente. La omisión de cualquiera de estos dos importes constituye el motivo más frecuente de subsanación en expedientes con hipoteca.
02Copropietarios y matrimonios
La titularidad compartida requiere un análisis más detenido que la existencia de una hipoteca. Si su nombre figura en la escritura junto al de su cónyuge, un hermano o un socio, es su participación individual la que debe alcanzar el umbral mínimo. Figurar dos personas en una misma escritura no permite computar conjuntamente una única cifra de AED 2 millones.
Tomemos como ejemplo un matrimonio que adquiere una vivienda por AED 3 millones mediante un préstamo conjunto. A cada cónyuge le corresponde la mitad, valorada en AED 1.5 millones, por lo que ninguno cumple el requisito de forma individual. En la práctica, la solución suele ser reestructurar la titularidad para que uno de ellos ostente una cuota válida y luego actúe como patrocinador del otro a través de un visado familiar. En cambio, una propiedad de AED 4 millones o más dividida a partes iguales permite a ambos solicitar el visado por derecho propio.
Puesto que la titularidad puede reorganizarse con facilidad antes de presentar la solicitud, pero resulta compleja de modificar después, es sumamente recomendable consultarnos si planea realizar una adquisición.
03Adquisiciones sobre plano y planes de pago a plazos
Comprar una vivienda directamente a una promotora mediante un plan de pagos no equivale a una hipoteca bancaria, pero es igualmente válido. Una unidad sobre plano de una promotora autorizada se admite en cuanto queda inscrita ante el Dubai Land Department a través de Oqood, con total independencia del importe desembolsado hasta la fecha. El contrato de compraventa firmado no basta por sí solo; es el registro oficial lo que valida el trámite ante las autoridades.
Si combina una propiedad sobre plano con otra ya terminada, sus importes pueden sumarse siempre que ambas figuren inscritas a su nombre.
04Qué opciones existen si el importe no alcanza el mínimo
Cuando el valor de un inmueble queda ligeramente por debajo de AED 2 millones, existen varias alternativas habituales.
- Solicitar una tasación actualizada. Si el mercado ha subido desde la compra, una tasación oficial del Dubai Land Department puede sustituir al precio original de su escritura.
- Añadir un segundo inmueble. Una propiedad adicional de menor valor inscrita a su nombre permite sumar los importes y superar el umbral exigido.
- Optar de forma transitoria por el visado de inversor inmobiliario de dos años. Desde el 1 de mayo de 2026, un único propietario de una vivienda terminada no requiere importe mínimo, mientras que los copropietarios precisan una cuota inscrita de al menos AED 400,000 cada uno. Así conservará su residencia mientras reúne las condiciones para el visado de larga duración.
05Fases del procedimiento
- 1
Recopilación de la documentación del inmueble
Su escritura de propiedad o certificado Oqood, el contrato hipotecario y su pasaporte.
- 2
Solicitud de la carta bancaria
Conviene iniciar este paso cuanto antes, al ser el único trámite supeditado a los plazos de un tercero.
- 3
Comprobación del valor
Verificamos si el valor registral cubre el umbral y gestionamos una tasación en caso necesario.
- 4
Presentación de la solicitud
La gestión se realiza encontrándose usted dentro de los EAU. Si está fuera del país, tramitamos un permiso de entrada para su llegada.
- 5
Reconocimiento médico y Emirates ID
Ambos se efectúan tras la aprobación del expediente, y nosotros nos encargamos de programar sus citas.
Una vez aportada toda la documentación, los expedientes inmobiliarios suelen demorarse entre cinco y siete días laborables. Las tasas gubernamentales para el solicitante principal rondan los AED 9,459, y para cada familiar son de aproximadamente AED 2,710 más AED 1,180 por la Emirates ID, añadiendo el reconocimiento médico en adultos. Estas cuantías son orientativas; confirmaremos con usted el importe exacto antes de cualquier pago.
06Una vez obtenido el visado
El visado queda vinculado a la propiedad, por lo que venderla o incurrir en una ejecución de la garantía hipotecaria extinguiría la base legal de su residencia. Si contempla refinanciar o vender durante los diez años, consúltenos con antelación para que planifiquemos los pasos correspondientes.
Una ventaja destacada es que los titulares de la Golden Visa están exentos de la regla de ausencia máxima de seis meses que anula los visados ordinarios, permitiéndole viajar o residir fuera durante períodos prolongados. Deberá mantener un seguro médico vigente para usted y para los familiares a los que patrocine.
¿Desea saber si su vivienda hipotecada reúne los requisitos? Escríbanos por WhatsApp para una revisión sin coste. Envíenos una fotografía de su escritura y los datos del préstamo, y le explicaremos con total claridad su situación.
Preguntas sobre este tema
En absoluto. La entidad se limita a certificar por escrito que no se opone a que se otorgue la residencia con base en el inmueble. La concesión corresponde con exclusividad al gobierno.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.