La mayoría de los compradores en los EAU recurren a un préstamo bancario para financiar al menos parte del precio, lo que suscita una duda frecuente: si el banco aún tiene derechos sobre la vivienda, ¿sirve para solicitar la Golden Visa? En la práctica sí, siempre que las cifras y la documentación sean correctas.
A continuación le explicamos cómo interactúa la hipoteca con la normativa del visado, qué debe emitir el banco y cuáles son los errores que hacen perder tiempo a los solicitantes.
01Cómo se evalúa una hipoteca
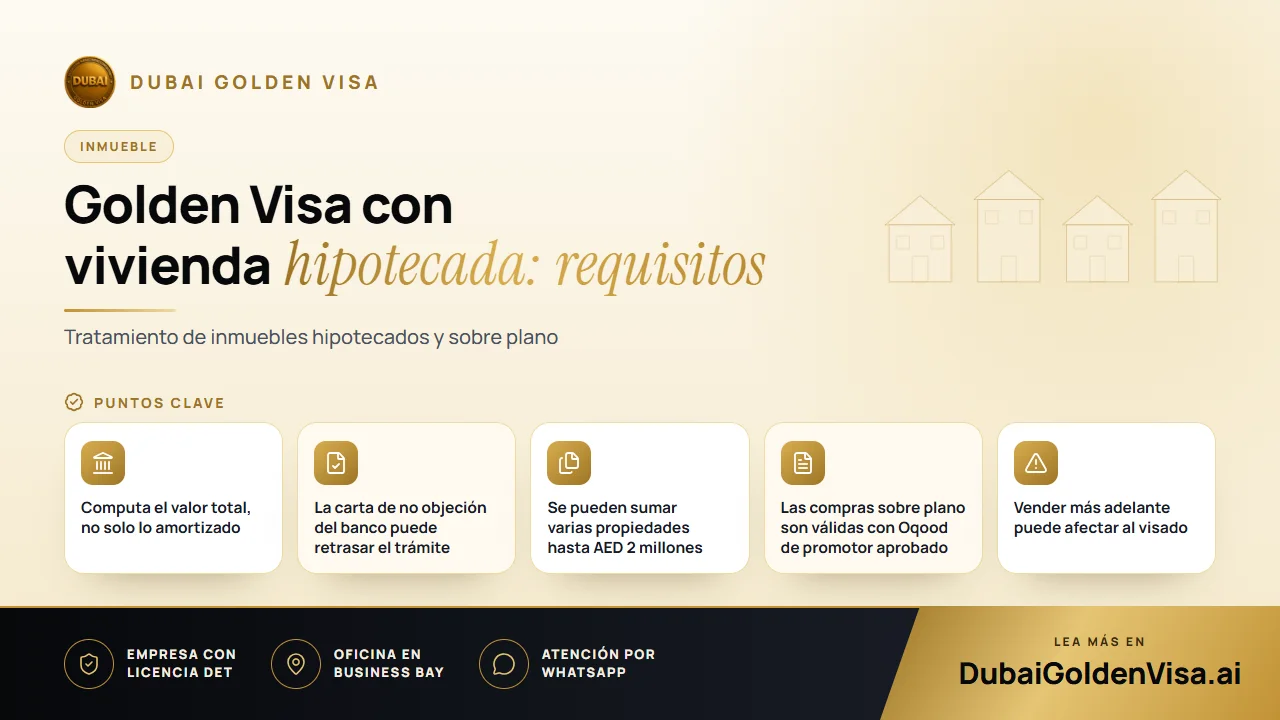
La vía inmobiliaria exige una propiedad en los EAU por un valor igual o superior a AED 2 millones. En el caso de una vivienda hipotecada, el valor que se computa es el valor total del inmueble, no la cantidad que usted haya amortizado personalmente. Esto significa que un comprador con una entrada modesta y un préstamo elevado puede optar al visado, siempre que la propiedad alcance dicho umbral.
Lo que requiere el departamento de inmigración es la garantía de que su entidad financiera no tiene ninguna objeción a que solicite la residencia respaldándose en la propiedad. Esa conformidad se acredita mediante una carta de no objeción del banco.
Consejo
Solicite la carta con antelación
Las entidades bancarias pueden tardar un tiempo en emitir la carta y algunas utilizan su propia redacción. Pídala en cuanto su escritura esté inscrita e indique al banco que es para una solicitud de Golden Visa, de modo que incluya los puntos requeridos.
02Una propiedad, varias propiedades o sobre plano
Los AED 2 millones pueden proceder de una sola vivienda o de varias escrituras combinadas. Si posee dos apartamentos valorados en AED 1,2 millones cada uno, ambos registrados a su nombre, en conjunto superan el mínimo exigido.
Las compras sobre plano también son válidas. Si ha comprado a un promotor aprobado y dispone de un Oqood, la unidad computa independientemente de lo que haya abonado hasta la fecha. No es necesario que el plan de pagos haya concluido.
Si compró hace unos años y la escritura refleja un valor inferior a AED 2 millones, una tasación actual del DLD puede sustituir al precio anterior. La existencia de una hipoteca no impide este trámite, aunque es posible que deba mantener informado al banco.
03De la escritura al visado
- 1
Confirmar el valor registrado
Revise su escritura de propiedad u Oqood para comprobar el porcentaje de titularidad y el valor. Si no alcanza el importe, valore solicitar una tasación.
- 2
Obtener la carta del banco
Solicite la carta de no objeción a su entidad bancaria y conserve una copia de los datos de la hipoteca para su consulta.
- 3
Confirmación del departamento de tierras
El Dubai Land Department verifica la titularidad y el valor para vincular la propiedad a su expediente.
- 4
Presentar la solicitud de residencia
El expediente se remite a la autoridad de inmigración. Si se encuentra en el extranjero, un permiso de entrada le permitirá viajar para completar el trámite.
- 5
Reconocimiento médico y datos biométricos
Realizará el reconocimiento médico y registrará sus datos biométricos para el Emirates ID; a continuación, se emitirá su visado de diez años.
En los expedientes por inversión inmobiliaria, la aprobación suele tardar entre 5 y 7 días laborables una vez completada la documentación. Su visado actual solo se cancela tras la aprobación inicial, de modo que no se produce ninguna interrupción en su residencia.
04Errores que vemos con más frecuencia
- Basarse en el contrato de compraventa en lugar de una escritura registrada o un Oqood.
- Presentar la solicitud antes de que el banco haya emitido su carta.
- Asumir que una propiedad en cotitularidad computa por entero cuando su parte proporcional es inferior a AED 2 millones.
- Pasar por alto el valor de una escritura antigua cuando una nueva tasación permitiría superar el umbral.
- Olvidar que el visado está vinculado al mantenimiento de la propiedad, por lo que su venta puede revocar el visado.
05Costes del proceso
Las tasas gubernamentales para la vía inmobiliaria rondan los AED 9.459 para el solicitante principal: aproximadamente 5.284 de tasas del DLD, 2.710 de inmigración, 1.180 para el Emirates ID y 285 para el reconocimiento médico. Cada familiar añade unos AED 2.710 más 1.180 por el documento de identidad, y 285 por el reconocimiento médico en el caso de los adultos. Los gastos bancarios y de tasación van aparte y se los confirmaremos con exactitud.
Una vez emitido el visado principal, se puede incluir a su cónyuge, hijos y progenitores. Los hijos varones no tienen límite de edad y las hijas solteras pueden optar a cualquier edad.
Escríbanos por WhatsApp para una revisión sin compromiso. Envíenos una fotografía de su escritura y una breve nota sobre su hipoteca, y le confirmaremos si ya cumple los requisitos y qué documentación debe facilitarle el banco.
Preguntas sobre este tema
En el caso de una vivienda terminada, se computa el valor total una vez que el banco emite su carta de no objeción. La normativa sobre los importes amortizados ha ido variando a lo largo de los años, por lo que verificaremos la situación actual específica de su inmueble.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.