La vía inmobiliaria es la forma más conocida de obtener la Golden Visa, pero no es la única. Algunos inversores prefieren no adquirir inmuebles. Prefieren mantener su capital en productos financieros, conservar la flexibilidad para ajustar su cartera y asegurar, aun así, una residencia de diez años. Para ellos, la opción de los fondos y depósitos bancarios merece un análisis detallado.
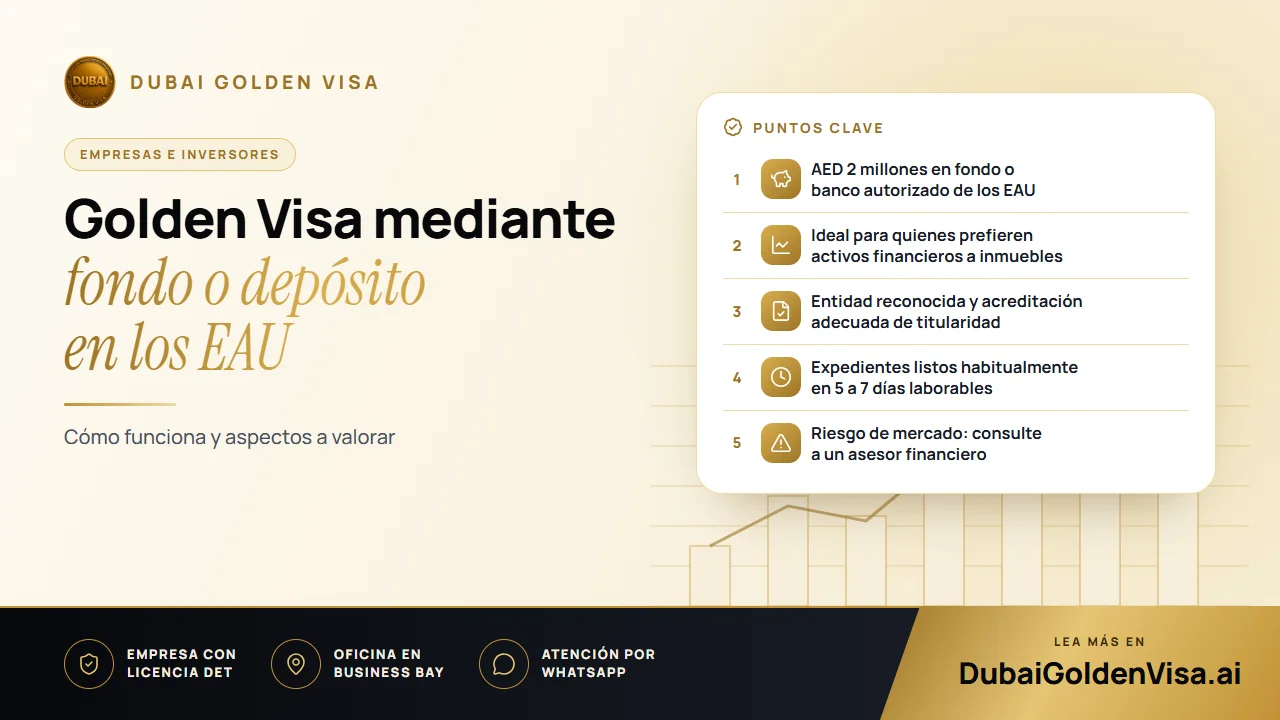
En resumen, usted coloca AED 2 millones en un fondo o banco autorizado de los EAU. Esa inversión se convierte en la base de su visado, que a su vez le dará cobertura a usted y a su familia. A continuación le explicamos los detalles del proceso y los errores más habituales que conviene evitar.
01Cómo funciona esta vía
El requisito consiste en disponer de AED 2 millones depositados en una entidad autorizada de los EAU, ya sea un fondo de inversión o un banco. Dicha entidad emitirá una carta donde se confirme el importe y la naturaleza del depósito o inversión, y ese documento constituirá el eje central de su solicitud.
El término «autorizado» es fundamental. No todos los fondos o productos bancarios son válidos; por tanto, confirme con las autoridades y con nosotros que el producto elegido está reconocido a estos efectos antes de realizar cualquier transferencia. Siempre es preferible verificarlo con antelación que descubrir a posteriori que el producto no califica.
02A quién va dirigido
- A inversores que prefieren los activos financieros frente a los inmuebles y buscan flexibilidad.
- A familias que ya disponen de liquidez o de una cartera de inversión y desean obtener la residencia sin necesidad de adquirir una propiedad.
- A jubilados y otros perfiles que desean evitar las responsabilidades de poseer y arrendar un inmueble.
- A quienes desean diversificar su patrimonio entre propiedades, empresas e instrumentos financieros.
03Fondos frente a depósitos bancarios
Un depósito bancario es sencillo y predecible. La rentabilidad es moderada y el capital principal no queda expuesto a las fluctuaciones del mercado, aunque los fondos suelen quedar inmovilizados durante un plazo fijo. Un fondo de inversión puede ofrecer un mayor potencial de revalorización, pero su valor oscilará y conlleva el pago de comisiones. La elección entre uno u otro dependerá de su perfil de riesgo y de sus objetivos generales, no del visado.
Consejo
El visado no constituye asesoramiento financiero
Nuestra labor consiste en tramitar su solicitud de residencia. Evaluar si un fondo o depósito en concreto es una inversión conveniente corresponde a un asesor financiero debidamente colegiado o autorizado.
04Pasos a seguir
- 1
Verifique que el producto esté autorizado
Asegúrese de que el fondo o el producto bancario cumple los requisitos de la Golden Visa antes de invertir.
- 2
Deposite los AED 2 millones
Realice la inversión o el depósito a su propio nombre y obtenga la carta de confirmación emitida por la entidad.
- 3
Prepare el expediente
Pasaporte, fotografías, su visado de residencia o permiso de entrada actual, la carta de la entidad y la documentación familiar, con su correspondiente legalización cuando sea exigible.
- 4
Tramite la solicitud dentro de los EAU
Si se encuentra en el extranjero, accederá primero al país con un permiso de entrada. Su visado actual no se cancelará hasta haber obtenido la aprobación inicial.
- 5
Reconocimiento médico y Emirates ID
Estos trámites se realizan tras la aprobación inicial, tras lo cual se expedirá su visado de diez años.
05Plazos y tasas oficiales
Los expedientes basados en fondos y depósitos suelen resolverse en un plazo de 5 a 7 días laborables una vez presentada toda la documentación. Las tasas gubernamentales rondan los AED 4.175 para el solicitante principal. Cada familiar supone un coste aproximado de AED 2.710, además de AED 1.180 por el Emirates ID y AED 285 adicionales por el reconocimiento médico en el caso de los adultos. Las comisiones de gestión de los fondos y los gastos bancarios son independientes y los determina cada entidad.
06Su familia
El titular de una Golden Visa puede incluir a su cónyuge, hijos y progenitores. Los hijos varones están cubiertos sin límite de edad, las hijas solteras a cualquier edad y es posible patrocinar personal de servicio doméstico sin los topes habituales. En caso de fallecimiento del titular, los familiares podrán permanecer en el país hasta que expiren sus permisos.
07Cuestiones a tener en cuenta
- Utilice fondos propios y conserve justificantes claros que demuestren el origen del dinero.
- Conozca los periodos de permanencia o las condiciones de preaviso del producto y mantenga la inversión activa durante todo el tiempo que dependa de este visado.
- Compare las comisiones y el historial del producto, no únicamente su rentabilidad nominal anunciada.
- Tenga presente que el valor de los fondos fluctúa, por lo que la cifra indicada en la carta de confirmación debe coincidir con la exigida por las autoridades.
Si está valorando esta alternativa frente a la vía inmobiliaria o societaria, contáctenos por WhatsApp para una revisión gratuita. Le asesoraremos sobre qué opción le ofrece el expediente más sólido y qué aspectos debe verificar antes de mover cualquier capital.
Preguntas sobre este tema
No. Esta modalidad se fundamenta en colocar AED 2 millones en un fondo o banco autorizado de los EAU, en sustitución de la inversión inmobiliaria.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.