Durante un tiempo, a los compradores que buscaban la residencia a través de una propiedad se les pedía acreditar el desembolso de una parte sustancial de su valor. Esto condicionaba el visado a disponer de un importe inicial elevado y lo dejaba fuera del alcance de quienes compraban mediante pagos aplazados.
Dicho requisito de pago mínimo ha quedado suprimido. A continuación, le detallamos el marco normativo actual, la integración de los planes de pago y los trámites previos a la solicitud.
01Qué establece la normativa vigente
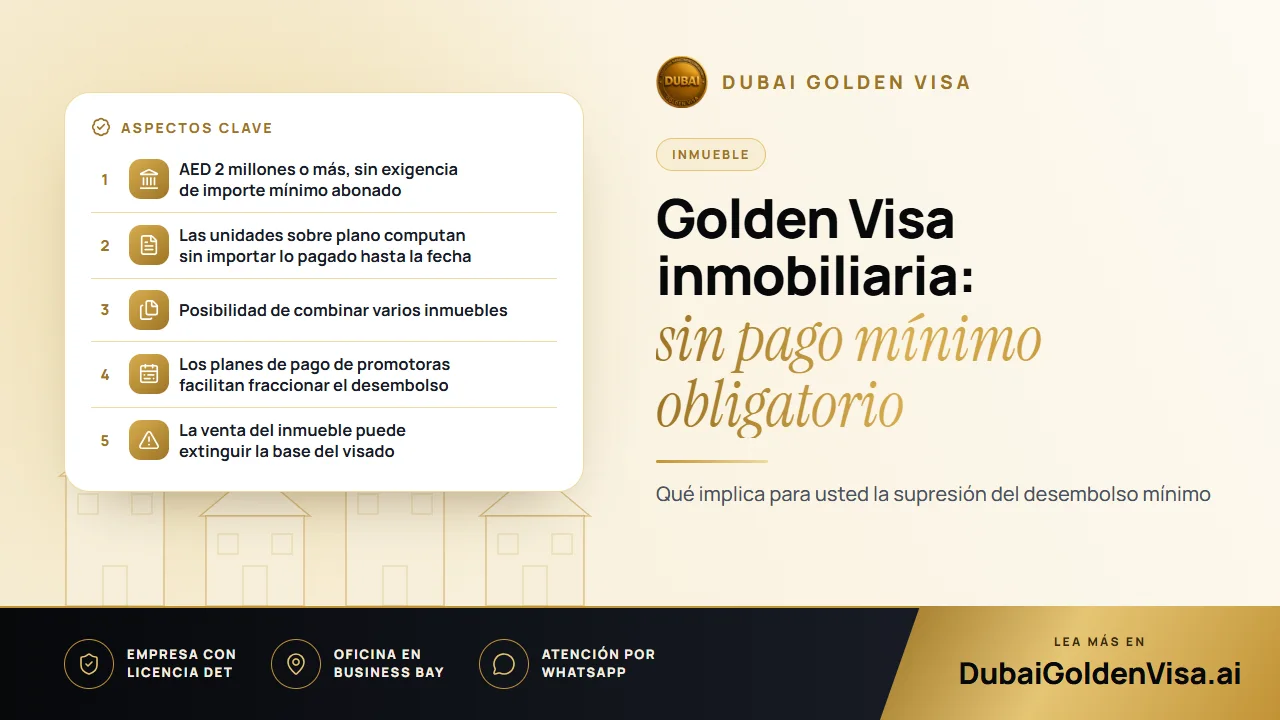
En la vía inmobiliaria, el criterio determinante es el valor de las propiedades en los EAU registradas a su nombre: AED 2 millones o más. No importa qué proporción del precio total haya abonado. Son válidos una vivienda terminada, un inmueble sobre plano con certificado Oqood de un promotor autorizado, una propiedad hipotecada con carta de no objeción del banco o la suma de varias unidades.
En caso de copropiedad, es su cuota de participación individual la que debe alcanzar dicho umbral. Si adquirió el inmueble con anterioridad, una tasación oficial actualizada del Dubai Land Department puede sustituir al valor original de la escritura.
02Qué cambia esta medida y qué se mantiene igual
Esta actualización normativa elimina una barrera de acceso al visado, pero no reduce el coste de adquisición del inmueble. Sigue siendo imprescindible disponer de los recursos para abonar la propiedad, y continúan vigentes tanto el calendario de pagos del promotor como las condiciones bancarias. La gran ventaja reside en que un plan estructurado en cuotas ya no le impide tramitar la solicitud mientras continúa pagando.
- Quienes compran sobre plano pueden solicitar el visado en cuanto el inmueble queda inscrito, sin necesidad de esperar a la entrega de llaves.
- Quienes abonan la propiedad por fases pueden recurrir a estos planes para fraccionar el desembolso, sin preocuparse por alcanzar un umbral de capital liquidado.
- Los propietarios con hipoteca únicamente necesitan la carta de autorización de la entidad bancaria, sin un porcentaje mínimo de amortización fijado de antemano.
- Quienes posean varias propiedades de menor importe pueden consolidarlas conjuntamente.
Consejo
No comprometa su capacidad financiera
La obtención del visado no justifica asumir compromisos de pago inasumibles. Los retrasos en las cuotas pueden acarrear penalizaciones por parte del promotor o de la entidad bancaria y, en última instancia, la pérdida de la propiedad y del visado asociado a ella. Conviene priorizar la solvencia presupuestaria frente a la tramitación de la residencia.
03Fórmulas habituales para fraccionar el pago
Numerosas promotoras ofrecen planes de pago fraccionados durante la fase de construcción e, incluso, durante un periodo posterior a la entrega. Las condiciones varían según el proyecto, por lo que resulta esencial analizar tanto el calendario de abonos como el precio final, y no limitarse a evaluar el primer desembolso.
La contratación de un préstamo hipotecario es la otra vía frecuente. Los bancos suelen exigir una aportación inicial de fondos propios, por lo que el capital disponible de partida dependerá de la entidad y de su perfil financiero. Algunos compradores recurren asimismo a fondos propios abonados en diversas fases o a la liquidación de activos en otros países. En nuestra firma no tramitamos financiación, pero revisaremos con gusto su plan financiero para verificar su idoneidad respecto al visado.
04Fases del proceso de solicitud
- 1
Confirmar la validez de la propiedad
Comprobar el valor inscrito, la titularidad y, en inmuebles sobre plano, el certificado Oqood y la autorización del promotor.
- 2
Recopilar la documentación
Escritura de propiedad o certificado Oqood, pasaporte con una validez mínima de seis meses, fotografía, seguro médico y, si procede, carta de la entidad bancaria para fincas hipotecadas.
- 3
Verificación del valor del inmueble
Si la escritura refleja un precio anterior inferior, un informe de tasación oficial puede acreditar el valor actual exigido.
- 4
Presentación del expediente
Gestionamos el trámite de solicitud en su nombre. Si se encuentra fuera del país, tramitamos un permiso de entrada para que acceda a los EAU y concluya las formalidades.
- 5
Reconocimiento médico y Emirates ID
Ambos pasos se realizan tras la aprobación preliminar; coordinamos sus citas en los horarios que le resulten más convenientes.
- 6
Expedición del visado de diez años
Se emite su visado de residencia y se puede tramitar la inclusión de los miembros de su familia.
Con la documentación completa, la tramitación por vía inmobiliaria suele demorarse entre cinco y siete días laborables. Las tasas gubernamentales para el solicitante principal rondan los AED 9.459; a ello se suman aproximadamente AED 2.710 por cada familiar, más AED 1.180 por el Emirates ID y AED 285 por el reconocimiento médico de un adulto.
05Mantenimiento del visado tras su emisión
El titular de una Golden Visa no tiene la obligación de residir de forma permanente en los EAU y queda exento de la limitación habitual que revoca los visados ordinarios de residencia tras seis meses de ausencia en el país. El requisito indispensable es conservar la titularidad del inmueble. Si decide vender y el valor de su cartera queda por debajo del límite legal, se extinguirá el título en que se fundamenta su residencia; por ello, le recomendamos consultarnos antes de poner el activo a la venta.
¿Valora adquirir una propiedad con vistas a obtener la residencia, o ya ha suscrito un plan de pagos aplazados? Escríbanos por WhatsApp para realizar una evaluación gratuita. Le confirmaremos si su adquisición reúne los requisitos para la Golden Visa y qué documentación debe preparar.
Preguntas sobre este tema
Sí, siempre que esté registrada mediante certificado Oqood y pertenezca a un promotor inmobiliario autorizado. Se computa el valor total sin importar el importe desembolsado hasta ese momento.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.